Consiliul Județean Tulcea, condus de social-democratul Horia Teodorescu, încheie anul financiar 2025 cu o serie de nereguli importante, care ridică întrebări serioase despre modul în care sunt administrate patrimoniul public, contractele și investițiile județului. Patru constatări financiare însumează peste 7,2 milioane de lei, iar problemele nu se opresc aici. De la garanții contractuale de aproape 600.000 de lei care nu au fost urmărite corespunzător, până la echipamente de peste 4 milioane de lei înregistrate eronat și controale interne superficiale, imaginea care rezultă este aceea a unei administrații cu deficiențe de organizare și supraveghere financiară.
Auditul financiar pentru anul 2025, finalizat în octombrie 2026, a identificat abateri suficient de importante pentru ca situațiile financiare ale județului să primească o opinie modificată, cu rezerve. În total, valorile asociate celor patru nereguli financiare ajung la 7.205.041,02 lei. Nu este vorba despre un prejudiciu stabilit la această valoare, ci despre garanții contractuale neurmărite și înregistrări contabile care au denaturat situațiile financiare. Dincolo de cifre, constatările pun în discuție eficiența mecanismelor prin care conducerea Consiliului Județean Tulcea ar trebui să asigure administrarea corectă a bunurilor și resurselor publice.
Aproape 600.000 de lei în garanții contractuale neurmărite. Cine supraveghează concesiunile județului?
Una dintre cele mai importante nereguli privește administrarea terenurilor agricole aflate în proprietatea publică a județului. În cazul contractului de concesiune nr. 451 din 24 octombrie 2024, Consiliul Județean Tulcea nu a urmărit și nu a întreprins demersurile legale necesare pentru reîntregirea garanției de bună execuție, în valoare totală de 594.285,60 lei. Cu alte cuvinte, obligațiile contractuale privind garanțiile nu au fost supravegheate și actualizate corespunzător, deși asemenea garanții reprezintă un instrument important pentru protejarea intereselor administrației publice. Printre cauzele identificate se numără neîndeplinirea atribuțiilor de monitorizare și funcționarea defectuoasă a controlului intern.
Constatarea ridică o întrebare esențială pentru administrația condusă de Horia Teodorescu: cine verifică respectarea contractelor încheiate pentru exploatarea patrimoniului județului? Dacă pentru un contract de concesiune a fost necesară intervenția auditorilor pentru identificarea unor garanții care trebuiau reîntregite, cât de eficient funcționează verificarea periodică a celorlalte contracte? Consiliului Județean i s-a cerut să inventarieze contractele, să recalculeze garanțiile, să notifice concesionarii și să corecteze evidențele financiare, cu termen până la 31 decembrie 2026.
Patrimoniu de aproape 2,5 milioane de lei, menținut în evidențele județului după transfer
O altă neregulă privește obiectivul de investiții „Ansamblul Memorial Ivan Patzaichin”. Bunuri în valoare de 2.498.850,56 lei au rămas înregistrate în patrimoniul județului Tulcea, deși fuseseră transferate către municipiul Tulcea în baza unui acord de parteneriat încheiat încă din martie 2023. Situația a condus la supraevaluarea activelor fixe corporale prezentate în bilanțul Consiliului Județean. Practic, evidențele contabile nu reflectau corect transferul unor bunuri publice de aproape 2,5 milioane de lei.
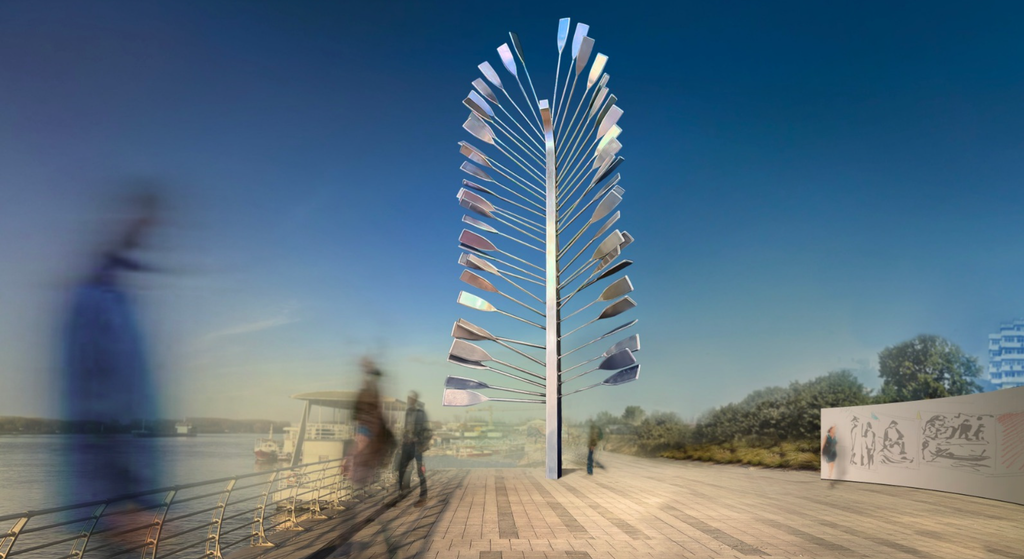
Cauza identificată a fost lipsa comunicării dintre serviciile responsabile cu administrarea patrimoniului și cele care gestionează contabilitatea, la care s-au adăugat deficiențe de control intern. Este o problemă de funcționare administrativă care merită examinată la nivelul conducerii instituției: un transfer patrimonial realizat în 2023 nu fusese reflectat corespunzător în situațiile financiare ale anului 2025. Eroarea a fost corectată abia în timpul auditului.
Peste 4 milioane de lei, înregistrate eronat în cazul echipamentelor pentru Spitalul Județean Tulcea
Cea mai mare valoare individuală asociată unei abateri financiare este de 4.022.559,60 lei și privește echipamentele tehnologice și obiectele de inventar transmise de Consiliul Județean Tulcea către Spitalul Județean de Urgență Tulcea. Bunurile erau destinate proiectului de reabilitare și extindere funcțională a Unității de Primiri Urgențe, însă operațiunea de transmitere în administrare a fost înregistrată eronat în contabilitate, în contul destinat donațiilor și sponsorizărilor.
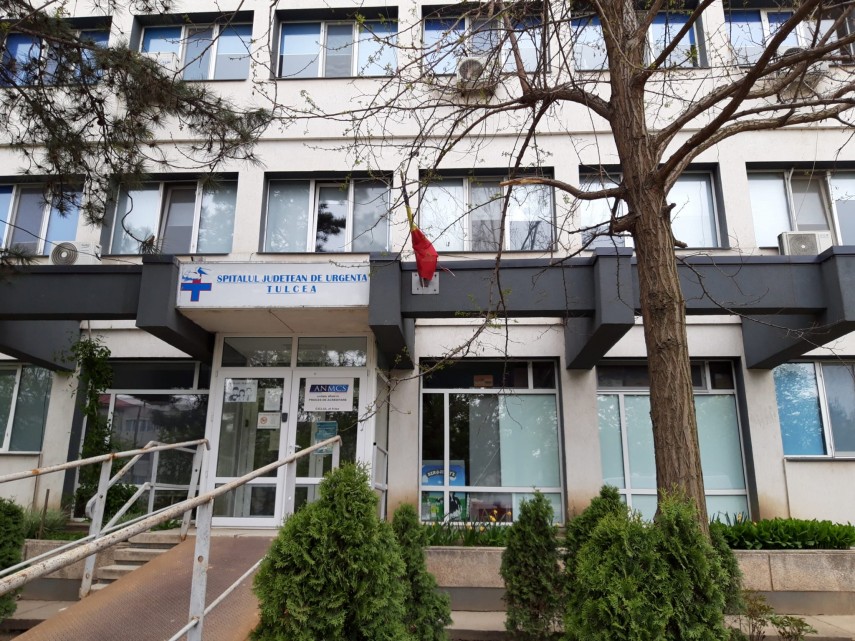
Această înregistrare a determinat majorarea nejustificată a unor valori din bilanț și a veniturilor operaționale, afectând corectitudinea situațiilor financiare. Problema este cu atât mai importantă cu cât privește o investiție într-o unitate medicală publică, unde evidența echipamentelor și a patrimoniului trebuie să fie precisă. Nu este doar o chestiune de încadrare contabilă, ci și una de verificare a modului în care operațiunile patrimoniale sunt documentate, comunicate și controlate între instituțiile județene.
Consiliului Județean i s-a cerut să verifice înregistrările aferente bunurilor transmise, să corecteze erorile și să revizuiască procedurile interne. Termenul stabilit pentru implementarea măsurilor este 31 decembrie 2026. Rămâne de clarificat de ce o operațiune de peste 4 milioane de lei nu a fost reflectată corect de mecanismele financiar-contabile existente.
Lucrări finalizate în 2023, dar care figurau în contabilitate ca fiind încă în execuție
Problemele se extind și la Direcția Generală de Asistență Socială și Protecția Copilului Tulcea. Lucrări de modernizare în valoare de 89.345,26 lei, realizate la Complexul de unități de tip familial pentru copii cu dizabilități Somova, figurau în continuare în contul investițiilor în curs de execuție, deși fuseseră finalizate și recepționate în august 2023. La sfârșitul anului 2025, contabilitatea instituției nu reflecta corespunzător situația acestor lucrări.
Explicația identificată este, din nou, comunicarea deficitară dintre serviciile instituției, însoțită de neactualizarea evidenței contabile și de deficiențe ale controlului intern. Deși valoarea este mai mică decât în cazul celorlalte nereguli, situația contribuie la evidențierea unui tipar administrativ: operațiuni încheiate cu ani în urmă, dar reflectate incorect în documentele financiare. Eroarea a fost remediată în timpul auditului, fără să mai fie necesare recomandări suplimentare.
Audit intern superficial la DGASPC Tulcea. Aceleași constatări, aceleași probleme
Dincolo de sumele și înregistrările financiare, o altă constatare importantă privește însăși funcționarea mecanismelor care ar trebui să identifice și să prevină neregulile. La DGASPC Tulcea, activitatea de audit public intern a fost caracterizată de verificări repetitive și documentare insuficientă. În anul 2025 au fost realizate două misiuni de audit asupra domeniului financiar-contabil, ambele cu constatări similare. Probleme asemănătoare fuseseră identificate și în misiunile desfășurate în perioada 2021–2023.
Verificările nu au fost realizate distinct pentru fiecare unitate subordonată, iar obiectivele misiunilor au fost tratate superficial, fără informații specifice și concrete. Concluziile au avut caracter repetitiv și generic, ceea ce a diminuat capacitatea auditului intern de a oferi conducerii informații utile despre deficiențele reale din instituție. Situația ridică o problemă importantă: cât de eficiente pot fi măsurile de prevenire a neregulilor atunci când verificările interne nu identifică suficient de clar problemele fiecărei structuri?
Aceste deficiențe au determinat solicitarea unor măsuri pentru reorganizarea planificării auditului pe baza riscurilor și pentru verificarea periodică a calității raportărilor. Termenul de implementare este 31 decembrie 2026.
Probleme mai vechi, remedieri amânate și un control intern care nu a prevenit erorile
Neregulile din 2025 nu reprezintă singurul motiv de îngrijorare. În urma auditului financiar anterior, încheiat la 31 decembrie 2024, au fost formulate șapte recomandări. Pentru șase dintre acestea, administrația județeană a trebuit să întreprindă demersuri suplimentare de remediere, fiind acordat un nou termen de implementare, până la 31 martie 2027. Așadar, o parte importantă a problemelor identificate anterior nu fusese soluționată în termenul inițial.
Deși la nivelul Consiliului Județean Tulcea au fost instituite proceduri și mecanisme de control intern managerial, acestea nu au funcționat întotdeauna suficient de eficient pentru a preveni și identifica la timp erorile financiare și abaterile de la legalitate. Aceasta este una dintre concluziile care merită o atenție deosebită. Existența unor proceduri administrative nu este suficientă dacă aplicarea lor permite menținerea unor evidențe greșite, monitorizarea insuficientă a contractelor și repetarea deficiențelor din anii anteriori.
Ce explicații oferă Horia Teodorescu pentru problemele administrației județene?
Președintele Consiliului Județean Tulcea, Horia Teodorescu (PSD), conduce instituția care coordonează administrarea patrimoniului județean și în cadrul căreia au fost identificate aceste deficiențe. Constatările nu stabilesc o răspundere personală a președintelui pentru fiecare eroare contabilă, dar justifică solicitarea unor explicații publice privind măsurile de supraveghere, verificare și remediere dispuse la nivelul conducerii.
De ce garanții contractuale de aproape 600.000 de lei nu au fost urmărite corespunzător? Cum a fost posibil ca bunuri transferate în 2023 să figureze încă în patrimoniul județului la sfârșitul anului 2025? De ce operațiuni privind echipamente de peste 4 milioane de lei au fost înregistrate eronat? Și ce măsuri au fost luate pentru ca auditul intern al instituțiilor subordonate să nu mai producă verificări repetitive și insuficient documentate?
Acestea sunt întrebări la care tulcenii au dreptul să primească răspunsuri. Cele peste 7,2 milioane de lei asociate neregulilor financiare reprezintă valori care trebuie înțelese și clarificate, nu prezentate automat drept bani dispăruți din buget. Dar chiar și fără o asemenea concluzie, constatările sunt relevante pentru modul în care sunt administrate resursele publice.
Pentru administrația condusă de Horia Teodorescu, problema nu se rezumă la corectarea unor conturi sau la redactarea unor noi proceduri. Miza este dacă instituția poate demonstra că urmărește obligațiile contractuale, că ține o evidență corectă a patrimoniului și că dispune de mecanisme de control capabile să descopere problemele înainte ca acestea să ajungă în rapoartele de audit. Iar termenul de 31 decembrie 2026 pentru remedierea principalelor deficiențe oferă un reper concret după care pot fi evaluate măsurile adoptate de conducerea Consiliului Județean Tulcea.