Administrația municipiului Galați, condusă de primarul social-democrat Ionuț-Florin Pucheanu, se confruntă cu un tablou îngrijorător al modului în care au fost gestionate și evidențiate finanțele publice. Un raport al Curții de Conturi, datat 28 octombrie 2026, scoate la iveală datorii de milioane de lei înregistrate necorespunzător, facturi contabilizate greșit, inventarieri efectuate formal, garanții neachitate de ani întregi, investiții care nu figurau corespunzător în evidențele contabile și chiar plăți salariale nelegale. Constatările vizează exercițiul financiar 2025 și au determinat auditorii să emită o opinie cu rezerve asupra situațiilor financiare consolidate ale municipiului. Documentul reprezintă o radiografie severă a mecanismelor financiare și administrative din instituțiile aflate în responsabilitatea administrației locale, ridicând întrebări serioase despre eficiența controalelor interne și despre modul în care sunt supravegheați banii publici în mandatul lui Pucheanu.
Datorii de aproape 24 de milioane de lei, eșalonări nerespectate și un proces în instanță
Una dintre cele mai grave constatări ale auditorilor privește relația financiară dintre Primăria Galați și un furnizor căruia municipalitatea îi datora sume considerabile. În februarie 2025, instituția a încheiat o convenție de eșalonare pentru plata unei datorii de 23.962.721,76 lei, obligație recunoscută și înregistrată în contabilitate. Pe parcursul anului, administrația Pucheanu a efectuat plăți de 9.242.524,12 lei, însă eșalonarea nu a fost respectată integral, iar furnizorul a ajuns să acționeze primăria în judecată pentru recuperarea banilor. La 31 decembrie 2025, datoria neachitată era de 14.720.197,64 lei. Problema identificată de Curtea de Conturi este cu atât mai serioasă cu cât această obligație, a cărei valoare era cunoscută și acceptată, figura în contabilitate într-un cont destinat provizioanelor pentru datorii incerte, în loc să fie reflectată corespunzător ca datorie certă față de furnizor. Auditorii au subliniat că această practică avea implicații inclusiv asupra evidențierii eventualelor arierate. În cadrul verificărilor a fost analizată și o sumă de 2.720.560,22 lei, corespunzătoare unui număr de 736 de facturi pentru servicii certificate și acceptate la plată. Situația pune sub semnul întrebării disciplina financiară a unei administrații care își asumase contractual achitarea unor obligații de aproape 24 de milioane de lei, dar a ajuns în instanță după nerespectarea graficului de plată. În primele cinci luni ale anului 2026 au mai fost achitați 3.635.698,49 lei, iar datoria rămasă la 31 mai era încă de 11.084.499,15 lei, sumă transferată atunci în contul contabil corespunzător.
Alte 6,58 milioane de lei, afectate de anularea întârziată a provizioanelor
Problemele legate de același furnizor nu se opresc aici. Curtea de Conturi a constatat că, deși primăria efectuase în 2025 plăți în valoare de 9.242.524,12 lei, anularea provizioanelor constituite anterior fusese realizată numai pentru 2.662.508,04 lei. Diferența de 6.580.016,08 lei a rămas nereglată la închiderea exercițiului financiar, fiind corectată contabil abia la 5 ianuarie 2026. Potrivit auditorilor, această eroare a afectat atât datoriile, cât și rezultatul patrimonial al anului 2025. Este vorba despre aceeași relație financiară în care fusese identificată datoria de 14,72 milioane de lei, dar despre o abatere contabilă distinctă, care arată cât de grave au devenit neconcordanțele dintre plățile efectuate, obligațiile existente și reflectarea acestora în documentele oficiale ale municipiului. Pentru administrația condusă de Ionuț-Florin Pucheanu, o asemenea situație ridică o întrebare esențială: cum a fost posibil ca operațiuni contabile de milioane de lei să rămână necorelate la sfârșitul anului, în condițiile în care situațiile financiare sunt aprobate la nivelul ordonatorului principal de credite?
Inventariere făcută formal și datorii supraevaluate cu peste 3 milioane de lei
Un alt capitol extrem de critic al raportului privește evidența furnizorilor. Auditorii au identificat o denaturare de 3.068.009,66 lei a soldului datoriilor curente, produsă prin înregistrări dublate, corecții nefinalizate și transferuri efectuate necorespunzător între clasificații bugetare. Cea mai mare parte a sumei, respectiv 2.946.940,69 lei, provenea din utilizarea contului „401.Municipiul Galați” pentru operațiuni care au generat solduri nejustificate. În plus, în cazul unui furnizor au fost descoperite înregistrări dublate ale facturii și notei de intrare-recepție, efectuate încă din perioada 2022–2023, care au produs o diferență de 136.731 lei. O altă eroare, de 15.662,03 lei, privea un transfer contabil nefinalizat, aferent unei garanții neplătite. Mai grav este faptul că aceste probleme au trecut prin procedura de inventariere fără să fie identificate și corectate la momentul respectiv. Curtea de Conturi a calificat inventarierea contului „Furnizori” drept formală, arătând că verificările comisiei nu au condus la propunerea unor măsuri, că lipseau confirmări de sold și că existau neconcordanțe între evidențele furnizorilor și cele ale primăriei. Când milioane de lei figurează nejustificat în contabilitate, iar comisiile însărcinate să verifice situația consemnează soldurile fără să descopere asemenea probleme, eficiența mecanismelor interne de control devine o chestiune centrală de responsabilitate administrativă. Corecțiile au fost realizate în 2026, însă Curtea de Conturi a cerut extinderea verificărilor și eliminarea practicilor de inventariere formală.
Facturi de pază de peste un milion de lei, ținute într-un cont de operațiuni neclarificate
La nivelul Primăriei Galați, auditorii au mai descoperit cheltuieli de 1.041.217,63 lei pentru servicii de pază, aferente lunilor ianuarie–aprilie 2025, care fuseseră înregistrate în contul „Decontări din operații în curs de clarificare”. Deși serviciile erau cunoscute, facturile fuseseră acceptate la plată, iar operațiunile aveau un caracter determinat, ele nu au fost evidențiate corespunzător drept cheltuieli ale exercițiului financiar. Curtea de Conturi a constatat că această practică a afectat rezultatul patrimonial și soldul datoriilor curente cu peste un milion de lei. Explicația oferită de conducerea Serviciului Contabilitate Cheltuieli a fost că serviciile de pază ar fi fost efectuate pentru o altă instituție subordonată primăriei. Această situație dezvăluie încă o vulnerabilitate a evidenței financiar-contabile, în care operațiuni acceptate și cunoscute au rămas înregistrate necorespunzător. Înregistrările au fost corectate în luna mai 2026, în timpul auditului, însă întrebările privind supravegherea circuitului financiar rămân: cine verifica aceste operațiuni, cine urmărea respectarea regulilor contabile și cum au ajuns cheltuieli de asemenea dimensiuni să afecteze exactitatea bilanțului municipalității?
Garanții neachitate din 2019, cu termene de prescripție depășite
Curtea de Conturi a identificat și garanții de bună execuție neachitate, în valoare totală de 282.383,96 lei, aferente unor lucrări și servicii executate de trei furnizori în perioada 2019–2024. Auditorii au analizat nouă contracte și au constatat că existau conturi de trezorerie deschise pentru virarea garanțiilor, precum și procese-verbale de recepție finală pentru lucrările și serviciile respective. Cu toate acestea, obligațiile au rămas nesoluționate, unele ajungând chiar să depășească termenul de prescripție. Reprezentanții compartimentului contabil au explicat că alimentarea conturilor de garanții se realiza în funcție de disponibilitățile financiare și la solicitarea furnizorilor. O asemenea practică arată o administrare reactivă a obligațiilor financiare, în care rezolvarea unor situații contractuale depinde de solicitările creditorilor și de existența fondurilor disponibile. Auditorii au avertizat asupra riscurilor de litigii și penalități și au solicitat clarificarea garanțiilor scadente. Pentru primarul Pucheanu, această constatare este cu atât mai relevantă cu cât obligațiile se întind pe mai mulți ani, evidențiind persistența unor probleme de disciplină contractuală în administrația municipală.
Amenzi de peste 100.000 de lei figurau în evidențe pe numele unor persoane decedate
Neregulile descoperite de Curtea de Conturi ajung și în zona evidenței fiscale. La 31 decembrie 2025, Primăria Galați menținea în contabilitate debite reprezentând amenzi contravenționale în valoare totală de 101.190,60 lei, aferente unui număr de 60 de persoane decedate. Această situație a condus la denaturarea creanțelor înregistrate în situațiile financiare ale municipiului. Cu alte cuvinte, administrația locală continua să raporteze obligații fiscale care trebuiau eliminate din evidențe potrivit reglementărilor aplicabile. Debitele au fost scăzute în timpul misiunii de audit, însă descoperirea lor evidențiază deficiențe în actualizarea și verificarea informațiilor fiscale. Este un exemplu concret al modului în care lipsa unor controale eficiente poate transforma evidența financiară a unei primării într-o colecție de date care nu mai corespund situației reale.
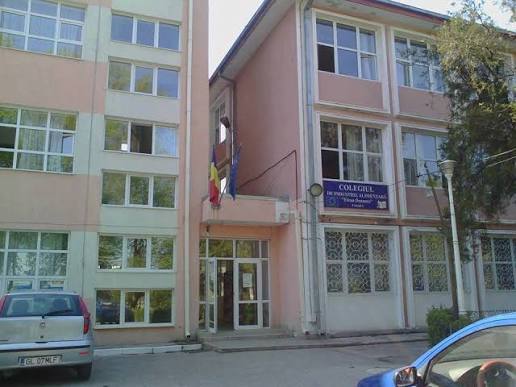
Investiții de 1,58 milioane de lei, recepționate de peste un deceniu, dar neînregistrate corespunzător
La Colegiul de Industrie Alimentară „Elena Doamna” din Galați, instituție inclusă în situațiile financiare consolidate ale municipiului, Curtea de Conturi a descoperit că două investiții finalizate și recepționate încă din perioada 2011–2012 nu fuseseră înregistrate corespunzător în evidența financiar-contabilă. Este vorba despre obiectivele „Centrală termică corp B Grup Școlar Elena Doamna” și „RK corp B Grup Școlar Elena Doamna”, cu o valoare totală de 1.581.402 lei. Aceste investiții nu figurau corespunzător nici ca imobilizări corporale, nici în evidența fondului bunurilor aparținând domeniului public și aflate în administrarea unității școlare. Practic, documentele financiare ale instituției nu reflectau corect valoarea unor obiective recepționate de mai bine de un deceniu. Situația a fost corectată în mai 2026, însă vechimea acestei nereguli ridică întrebări serioase despre eficiența inventarierii patrimoniului și a verificărilor efectuate de-a lungul anilor la nivelul instituțiilor din sistemul administrativ municipal.
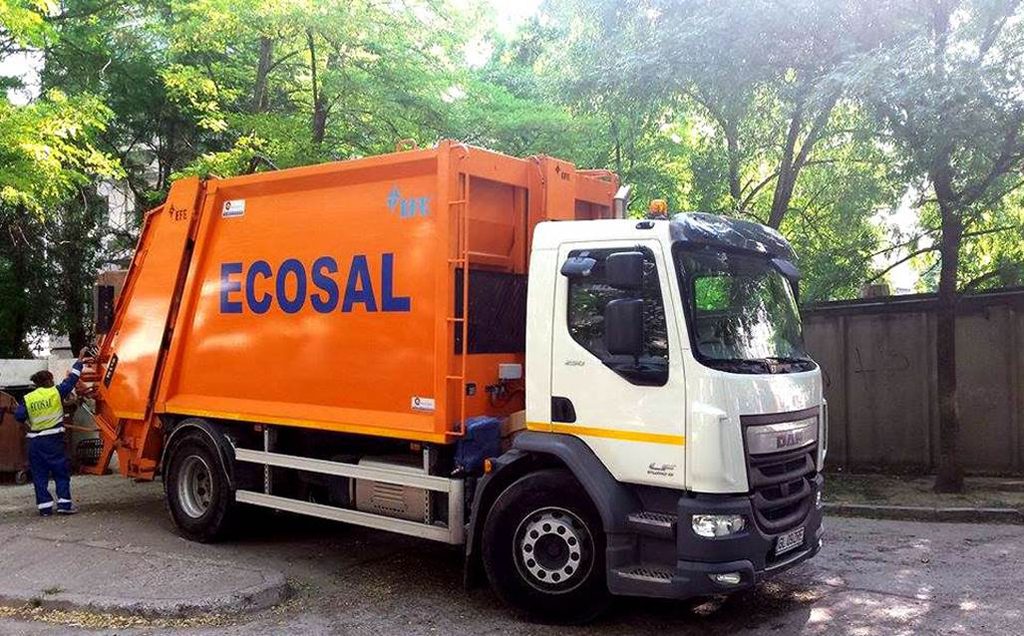
Ecosal Galați, alte erori contabile. Ajutoarele de încălzire, înregistrate în exercițiul financiar greșit
Nici Serviciul Public Ecosal Galați nu a trecut fără observații de audit. În cazul a doi clienți, instituția nu a constituit sau anulat corespunzător provizioanele, fără să coreleze integral valorile facturilor cu încasările existente. Au fost identificate două diferențe, de 12.600 lei și 11.554,22 lei, valoarea totală a abaterii fiind de 24.154,22 lei. Aceste erori au afectat rezultatul patrimonial și soldul datoriilor necurente, fiind corectate în mai 2026. Separat, la Direcția de Asistență Socială Galați, auditorii au identificat încălcarea principiului contabilității de angajamente în înregistrarea ajutoarelor pentru încălzire. Pentru 303 beneficiari, instituția înregistrase în decembrie 2025 o valoare totală de 294.240 lei, aferentă perioadei noiembrie 2025–martie 2026, fără defalcarea cheltuielilor pe lunile și anii corespunzători. În eșantionul verificat, din 3.680 lei înregistrați, suma de 2.208 lei aparținea exercițiului financiar 2026, dar fusese contabilizată în 2025. Această constatare indică deficiențe în aplicarea unor principii contabile elementare, chiar și în cazul cheltuielilor sociale, unde corectitudinea evidențelor este esențială pentru transparența utilizării fondurilor publice.
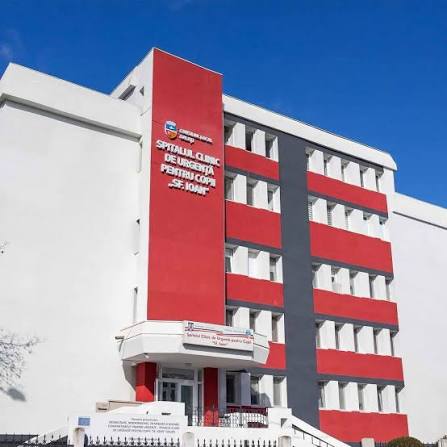
Plăți salariale nelegale la Spitalul de Copii. Curtea de Conturi cere recuperarea prejudiciului
O abatere cu implicații directe asupra utilizării banilor publici a fost identificată la Spitalul Clinic de Urgență pentru Copii „Sf. Ioan” Galați. Auditorii au constatat acordarea nelegală a unui spor pentru muncă suplimentară unui șofer din cadrul serviciului de achiziții publice, contractare, aprovizionare și transport, în condițiile în care legislația aplicabilă anului 2025 prevedea compensarea muncii suplimentare prin timp liber. Pentru luna noiembrie 2025, suma brută estimată ca fiind acordată nelegal a fost de 2.211 lei. Reprezentanții spitalului au invocat necesitatea asigurării transportului pacienților care necesitau dializă și a transportului meselor către o secție externă, precum și existența unei hotărâri a Comitetului Director. Auditorii au subliniat însă obligația instituției de a respecta legislația salarială și au arătat că inclusiv la momentul adoptării hotărârii interne existau prevederi privind compensarea muncii suplimentare prin timp liber. Curtea de Conturi a cerut extinderea verificărilor la întregul an 2025, identificarea tuturor plăților nelegale, stabilirea întinderii prejudiciului și recuperarea sumelor, inclusiv a foloaselor nerealizate, precum și regularizarea contribuțiilor și impozitelor. Dimensiunea totală a prejudiciului urmează să fie stabilită după verificarea întregii perioade.
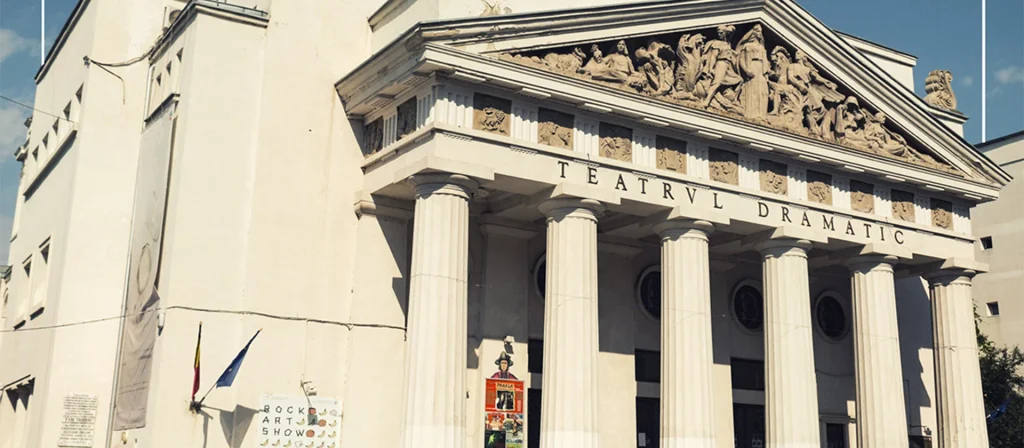
Teatrul „Fani Tardini” și Clubul Sportiv Municipal, probleme în sistemele de control intern
Dincolo de cifrele din contabilitate, raportul Curții de Conturi descrie și vulnerabilități instituționale care privesc direct capacitatea administrației locale de a preveni erorile și neregulile. La Teatrul Dramatic „Fani Tardini” Galați, auditorii au constatat că procesul de management al riscurilor nu fusese implementat, iar procedurile operaționale existente nu fuseseră actualizate conform reglementărilor legale. La Clubul Sportiv Municipal Galați, problemele au vizat procedurile referitoare la exercitarea controlului financiar preventiv propriu, care nu stabileau termene clare și obligatorii pentru acordarea sau refuzul vizei asupra documentelor supuse verificării. O asemenea lipsă de precizie procedurală poate conduce la întârzieri, plăți restante și litigii. Curtea de Conturi a solicitat măsuri pentru implementarea unor sisteme funcționale de control intern, subliniind astfel existența unor deficiențe de organizare care depășesc simpla corectare a unor înregistrări contabile.
Controalele interne ale municipalității, puse sub semnul întrebării de constatările auditorilor
Raportul arată că serviciul de audit intern al Municipiului Galați a desfășurat în anul 2025 un număr de 26 de misiuni și a formulat 147 de recomandări, dintre care 66 erau implementate până la finalul anului, iar 81 se aflau încă în termenul de implementare. În total, structura de audit a urmărit 278 de recomandări, dintre care 179 fuseseră raportate ca implementate și 99 erau încă în termen. Aceste cifre trebuie privite împreună cu abaterile constatate ulterior de Curtea de Conturi. Existența unei structuri de audit și a procedurilor de verificare nu a împiedicat apariția sau menținerea unor solduri nejustificate, a unor înregistrări eronate de milioane de lei și a unor inventarieri calificate drept formale. Problema pe care administrația Pucheanu trebuie să o explice este eficiența concretă a acestor mecanisme: cât de bine funcționează verificările atunci când erori din anii precedenți ajung să fie descoperite și corectate abia în urma intervenției auditorilor externi?
Curtea de Conturi îi cere conducerii Primăriei Galați să remedieze neregulile până în martie 2027
Scrisoarea către management, emisă la 28 octombrie 2026, este adresată explicit primarului Ionuț-Florin Pucheanu. Curtea de Conturi solicită extinderea verificărilor asupra datoriilor curente, eliminarea soldurilor contabile nejustificate, efectuarea inventarierilor potrivit legii, clarificarea garanțiilor neachitate, respectarea principiilor contabile la Direcția de Asistență Socială și verificarea drepturilor salariale acordate personalului administrativ al Spitalului de Copii. Pentru principalele recomandări, termenul stabilit este 31 martie 2027, în timp ce măsurile privind funcționarea controlului intern la teatru și clubul sportiv au caracter permanent. Documentul reamintește conducerii instituției obligația de a stabili întinderea prejudiciilor și de a dispune recuperarea lor acolo unde abaterile au produs asemenea consecințe, făcând referire inclusiv la prevederile Legii nr. 94/1992 privind răspunderea pentru nerecuperarea prejudiciilor ca urmare a nedispunerii și neurmăririi măsurilor stabilite.
Primarul Ionuț-Florin Pucheanu trebuie să explice cum au fost administrate finanțele Galațiului
Privite împreună, constatările Curții de Conturi conturează o imagine severă a administrației financiare din municipiul Galați. Vorbim despre o datorie certă de 14,72 milioane de lei înregistrată necorespunzător, despre 6,58 milioane de lei reprezentând provizioane neanulate la timp, despre datorii supraevaluate cu peste 3 milioane de lei, despre cheltuieli de pază de peste un milion de lei contabilizate greșit, garanții neachitate, amenzi menținute în evidență pe numele unor persoane decedate, investiții de peste 1,5 milioane de lei neevidențiate corespunzător, erori la Ecosal și Direcția de Asistență Socială, plăți salariale nelegale la Spitalul de Copii și probleme de control intern în instituții culturale și sportive. Sunt constatări de natură diferită, cu efecte financiare distincte, unele deja corectate în cursul anului 2026, dar care ilustrează amploarea vulnerabilităților identificate în sistemul administrativ local.
Ionuț-Florin Pucheanu conduce Primăria Galați și, în calitate de ordonator principal de credite, aprobă situațiile financiare ale municipalității. Tocmai de aceea, responsabilitatea politică și administrativă pentru funcționarea eficientă a instituției reprezintă o temă legitimă de dezbatere publică. Galațiul are nevoie de o administrație în care inventarierile să fie verificări reale, obligațiile financiare să fie gestionate riguros, investițiile publice să fie reflectate corect în patrimoniu, iar fiecare instituție subordonată să funcționeze după reguli clare și controale eficiente. Raportul Curții de Conturi arată cât de departe au fost, în cazurile analizate, evidențele financiare și procedurile administrative de aceste exigențe.
În fața unor asemenea constatări, primarul PSD Ionuț-Florin Pucheanu are de oferit explicații concrete gălățenilor: de ce au persistat erori contabile de milioane de lei, cum a ajuns o datorie certă și eșalonată să fie reflectată în contabilitate ca provizion, cine a verificat inventarierile formale și ce măsuri au fost luate pentru ca asemenea situații să nu se repete? Dincolo de promisiuni, proiecte și discursuri administrative, calitatea unei conduceri se măsoară și prin modul în care gestionează obligațiile financiare, controlează instituțiile subordonate și asigură corectitudinea documentelor publice. Iar concluziile Curții de Conturi reprezintă un test sever pentru administrația Pucheanu: un test al transparenței, al disciplinei financiare și, mai ales, al responsabilității față de banii gălățenilor.