Consiliul Județean Ialomița, condus de social-democratul Marian Pavel, se confruntă cu un tablou îngrijorător al administrării banilor publici: milioane de lei înregistrate eronat în contabilitate, creanțe de peste 3,1 milioane de lei pe care Spitalul Județean Slobozia nu le-a urmărit pentru recuperare, decontări nelegale pentru naveta unor funcționari, plăți nejustificate în cadrul unui contract de modernizare a unui drum județean și obligații financiare ignorate în evidențele instituțiilor subordonate. Șapte categorii de nereguli, identificate în urma verificării situațiilor financiare aferente anului 2025, ridică întrebări serioase despre modul în care sunt gestionate resursele județului și despre eficiența mecanismelor de control aflate în responsabilitatea administrației județene.
O administrație care gestionează sute de milioane de lei, dar nu reușește să țină corect evidența patrimoniului
Sub conducerea lui Marian Pavel, Consiliul Județean Ialomița a încheiat anul 2025 cu cheltuieli centralizate de peste 561,7 milioane de lei. O asemenea anvergură financiară presupune responsabilitate, disciplină bugetară și mecanisme riguroase de verificare a fiecărei operațiuni. Realitatea rezultată din auditul financiar este însă mult mai puțin favorabilă administrației PSD. Situațiile financiare ale județului au primit o opinie cu rezerve, după identificarea unor denaturări semnificative, care au afectat cheltuielile, rezultatul patrimonial, activele și capitalurile proprii. Dincolo de formulările tehnice, concluzia este apăsătoare: administrația județeană a prezentat situații financiare care conțineau erori importante, în timp ce instituții aflate în subordinea sa au demonstrat deficiențe în gestionarea creanțelor, obligațiilor și patrimoniului public.
Una dintre cele mai consistente abateri privește contabilizarea unor construcții aparținând domeniului privat al județului, cu o valoare totală de 3.046.395 de lei. În loc ca aceste active să fie evidențiate corespunzător și amortizate treptat, valoarea lor a fost înregistrată integral drept cheltuială în exercițiul financiar 2025. Operațiunea a condus la supraevaluarea cheltuielilor cu 2.971.462 de lei, în timp ce rezervele și fondurile au fost supraevaluate cu 3.046.395 de lei, iar valoarea netă contabilă a activelor fixe a fost supraevaluată cu 74.933 de lei. Nu discutăm despre o simplă greșeală de redactare a unui document, ci despre aplicarea unui tratament contabil necorespunzător asupra unor active de milioane de lei, cu efecte directe asupra modului în care a fost prezentată situația financiară a județului. Faptul că eroarea a fost corectată în timpul auditului nu șterge întrebarea fundamentală: cum a trecut o asemenea operațiune prin mecanismele interne de verificare ale instituției?
Peste 3,17 milioane de lei pe care Spitalul Județean Slobozia nu le-a urmărit pentru recuperare
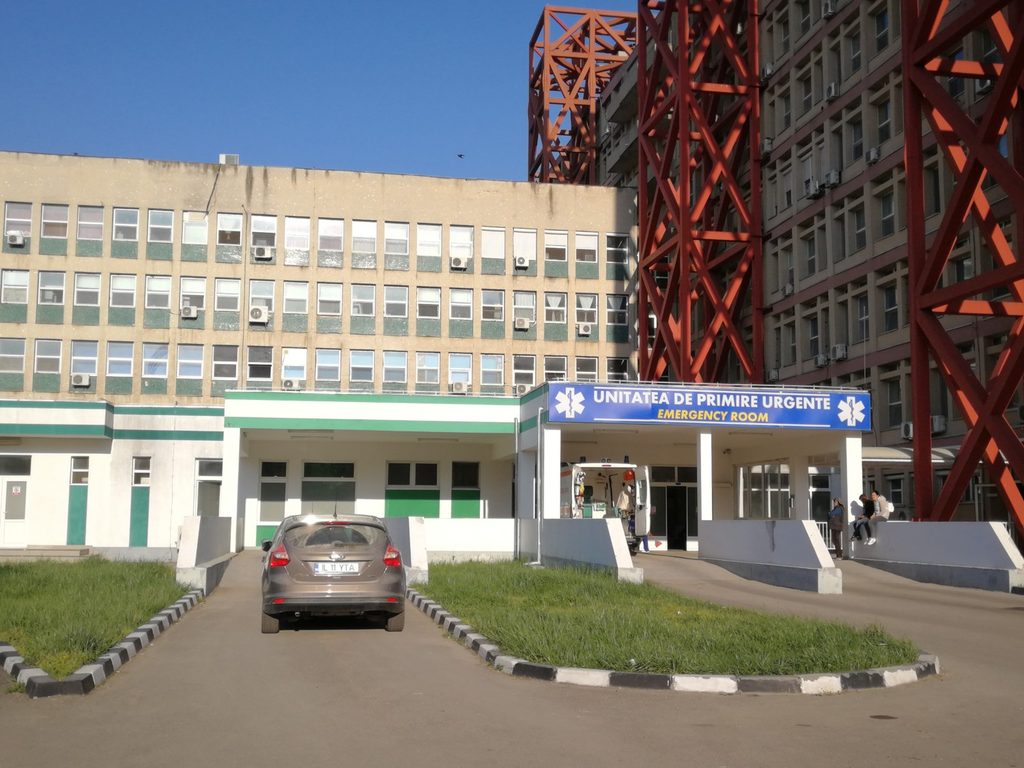
Poate cea mai alarmantă constatare privește Spitalul Județean de Urgență Slobozia, instituție aflată în subordinea Consiliului Județean Ialomița. Spitalul avea drepturi de creanță în valoare totală de 3.170.970 de lei, stabilite prin trei hotărâri judecătorești definitive, însă aceste sume nu fuseseră înregistrate în contabilitate și nici nu fuseseră inițiate demersurile necesare pentru punerea în executare a titlurilor executorii. Practic, instituția avea hotărâri definitive care îi permiteau să recupereze bani de la persoane fizice, dar nu valorificase aceste instrumente juridice pentru recuperarea sumelor.
Cea mai mare parte a creanțelor, respectiv 3.165.879 de lei, provenea dintr-o hotărâre judecătorească rămasă definitivă încă din anul 2023. Alte 5.091 de lei reprezentau drepturi stabilite prin hotărâri definitive în 2025. Sumele aveau legătură cu recuperarea unor despăgubiri și cheltuieli de executare în cauze de malpraxis, precum și cu recuperarea cheltuielilor de spitalizare generate de accidente rutiere sau agresiuni fizice. Cu toate acestea, creanțele au rămas în afara evidenței contabile, iar procedurile de executare silită au fost inițiate abia în timpul verificărilor.
Situația este cu atât mai greu de justificat cu cât sistemul sanitar se confruntă permanent cu nevoi financiare, investiții necesare și presiuni asupra resurselor disponibile. Într-un asemenea context, lipsa unor demersuri efective pentru recuperarea a peste trei milioane de lei reprezintă un eșec administrativ major. Banii nu puteau fi considerați automat încasați, însă drepturile spitalului trebuiau evidențiate și urmărite. De ce au fost lăsate aceste hotărâri fără demersurile necesare de executare? Cine trebuia să urmărească recuperarea creanțelor? Cine a verificat activitatea compartimentelor juridic și financiar-contabil? Sunt întrebări la care conducerea spitalului și administrația județeană trebuie să ofere explicații concrete, nu răspunsuri birocratice.
Bunuri culturale de aproape un milion de lei, omise din contabilitatea județului
O altă neregulă privește patrimoniul cultural al județului. Consiliul Județean Ialomița a primit de la Muzeul Național al Agriculturii Slobozia, în baza unui protocol bilateral, bunuri culturale mobile evaluate la 993.401 lei. Muzeul a operat scoaterea acestora din propria evidență contabilă, dar Consiliul Județean nu a efectuat înregistrarea corespunzătoare. Rezultatul a fost că bunurile nu se regăseau în situațiile financiare centralizate ale județului la finalul anului 2025, iar activele necurente și rezervele au fost subevaluate cu aproape un milion de lei.
Este greu de acceptat că transferul unor bunuri culturale de o asemenea valoare nu a fost urmat de operațiunile contabile obligatorii. Patrimoniul cultural presupune evidențe clare, trasabilitate și responsabilitate instituțională, iar o administrație județeană nu își poate permite să trateze superficial asemenea transferuri. Deși eroarea a fost ulterior remediată, constatarea evidențiază slăbiciuni serioase în comunicarea dintre instituțiile subordonate și aparatul administrativ al Consiliului Județean.
Funcționari cu naveta decontată ilegal. Peste 120.000 de lei din bani publici
În timp ce administrația județeană înregistra erori de milioane de lei în contabilitate, alte sume erau cheltuite fără bază legală. În perioada martie 2024 – decembrie 2025, Consiliul Județean Ialomița și Direcția Județeană de Evidență a Persoanelor au efectuat plăți nelegale în valoare totală de 120.215 lei, reprezentând decontarea transportului unor funcționari publici între localitatea de domiciliu și locul de muncă. Dintre acestea, 49.723 de lei au fost achitați în 2024, iar 70.492 de lei în 2025.
Decontările au fost aprobate prin Hotărârea Consiliului Județean Ialomița nr. 41/2024, însă cadrul legal invocat nu oferea temei suficient pentru instituirea acestui beneficiu în favoarea categoriilor respective de personal. Legislația salarizării personalului plătit din fonduri publice reglementează limitativ situațiile în care asemenea cheltuieli pot fi decontate, iar angajații consiliilor județene și ai instituțiilor subordonate nu beneficiază automat de acest drept. Cu toate acestea, administrația județeană a aprobat și a permis efectuarea de plăți pe care auditorii le-au calificat drept nelegale.
Această constatare ridică o problemă directă de responsabilitate administrativă. Cum a fost fundamentată hotărârea din 2024? Cine a verificat legalitatea beneficiilor acordate? De ce au continuat decontările până la sfârșitul anului 2025? Într-o instituție care trebuie să gestioneze cu prudență fiecare leu din buget, aprobarea unor facilități fără temei legal nu poate fi tratată drept o chestiune minoră. Pentru aceste sume, au fost recomandate stabilirea întinderii prejudiciului și recuperarea banilor, inclusiv a majorărilor de întârziere.
Modernizarea drumului DJ 201, afectată de ajustări nelegale ale prețurilor
Neregulile se extind și asupra investițiilor în infrastructură. În cazul obiectivului „Modernizare DJ 201, tronson Orezu – Piersica – Bordușelu, Tronson II”, verificările au identificat utilizarea unor indici de cost în construcții mai mari decât cei prevăzuți de formula contractuală de ajustare a prețurilor. Pentru situația de lucrări nr. 4 din februarie 2024 a fost folosit indicele 136,5 în loc de 136,4, iar pentru situația nr. 5 din martie 2024 a fost utilizat indicele 137,4 în loc de 136,5.
Aceste diferențe au condus la calcularea, facturarea și decontarea unor ajustări mai mari decât cele cuvenite, rezultând plăți nelegale de 9.343 de lei, inclusiv TVA. Suma a fost ulterior inclusă în costul investiției, determinând supraevaluarea activelor necurente cu aceeași valoare. Deși suma este mult mai mică decât în alte constatări, mecanismul identificat este relevant: valorile facturate pentru lucrări publice au fost majorate prin aplicarea unor indici incorecți, iar verificările interne nu au prevenit decontarea acestora.
Mai mult, a fost recomandată verificarea modului de calcul al ajustărilor de preț și în cazul altor contracte de lucrări încheiate în condițiile reglementărilor aplicabile, tocmai pentru identificarea unor eventuale diferențe suplimentare. Această recomandare justifică o întrebare esențială pentru administrația lui Marian Pavel: cât de riguros sunt verificate facturile și ajustările de preț înainte de aprobarea plăților pentru investițiile județului?
DGASPC Ialomița: drepturi salariale stabilite definitiv de instanță, dar neînregistrate
Problemele de evidență financiară au fost identificate și la Direcția Generală de Asistență Socială și Protecția Copilului Ialomița. Instituția nu a înregistrat obligații de plată în valoare de 78.664 de lei, stabilite prin hotărâri judecătorești definitive pronunțate în anul 2025. Sumele reprezentau diferențe de drepturi salariale cuvenite unui număr de nouă angajați pentru activitatea desfășurată în ture.
Deși obligațiile erau stabilite prin hotărâri definitive, acestea nu figurau corespunzător în contabilitate. Consecința a fost subevaluarea atât a datoriilor instituției, cât și a activelor curente reprezentând cheltuieli în avans, cu suma de 78.664 de lei. Problema depășește simpla tehnică a înregistrărilor contabile: atunci când angajații trebuie să ajungă în instanță pentru recunoașterea unor drepturi salariale, iar instituția nu reflectă ulterior corect obligațiile stabilite, întregul circuit administrativ și financiar merită o evaluare serioasă.
Eroarea a fost remediată în timpul auditului, însă cazul completează imaginea unor instituții subordonate în care hotărârile judecătorești definitive nu au fost integrate corespunzător în evidențele financiare.
Obligații către bugetul de stat de aproape 55.000 de lei, omise din situațiile financiare
La nivelul Consiliului Județean Ialomița și al DGASPC a fost constatată și nerespectarea principiului contabilității pe bază de angajamente în privința obligațiilor datorate bugetului de stat pentru neîncadrarea în muncă a persoanelor cu dizabilități, potrivit Legii nr. 448/2006. Deși obligațiile erau determinate și declarate, acestea erau înregistrate în contabilitate abia în momentul plății, de regulă în luna următoare.
Astfel, obligațiile aferente lunii decembrie 2025, însumând 54.797 de lei, nu apăreau în situațiile financiare întocmite la 31 decembrie. Datoriile și cheltuielile au fost subevaluate cu această sumă, iar capitalurile proprii au fost supraevaluate în mod corespunzător. Din nou, este vorba despre o obligație financiară cunoscută, dar reflectată incorect în contabilitatea instituțiilor publice. Repetarea acestui tip de abatere indică deficiențe în aplicarea regulilor elementare de evidență financiară, tocmai în structuri unde respectarea acestor reguli ar trebui să constituie o prioritate.
Șapte nereguli și un sistem de control intern care nu a funcționat eficient
Privite împreună, constatările conturează un tablou mult mai problematic decât ar sugera fiecare abatere luată separat. Consiliul Județean Ialomița a contabilizat greșit construcții de peste trei milioane de lei, Spitalul Județean Slobozia nu a înregistrat și nu a urmărit la timp recuperarea unor creanțe de peste 3,17 milioane de lei, aproape un milion de lei în bunuri culturale nu a fost reflectat în evidențele centralizate, funcționari publici au beneficiat de decontări nelegale pentru transport, o investiție rutieră a inclus ajustări incorecte de preț, iar DGASPC și aparatul județean au omis obligații salariale și bugetare.
În total, plățile calificate explicit drept nelegale se ridică la 129.558 de lei, reprezentând decontările de transport și ajustările de preț ale lucrărilor. Separat, sunt evidențiate creanțele neînregistrate de peste 3,17 milioane de lei și denaturări contabile privind active și obligații de valori semnificative. Aceste categorii financiare distincte demonstrează amploarea deficiențelor constatate și nu trebuie confundate cu un singur prejudiciu cumulat.
Mai grav este că mecanismele de control intern nu au reușit să prevină sau să detecteze în mod eficient aceste abateri. Deși în cursul anului 2025 au fost realizate șase misiuni de audit intern și existau structuri responsabile de verificarea operațiunilor, neregulile au fost identificate în cadrul auditului extern. Acest contrast arată limitele unui sistem administrativ în care procedurile și compartimentele de control există, dar eficiența lor este pusă sub semnul întrebării chiar de rezultatele verificărilor.
Marian Pavel trebuie să explice cum au fost gestionate finanțele județului
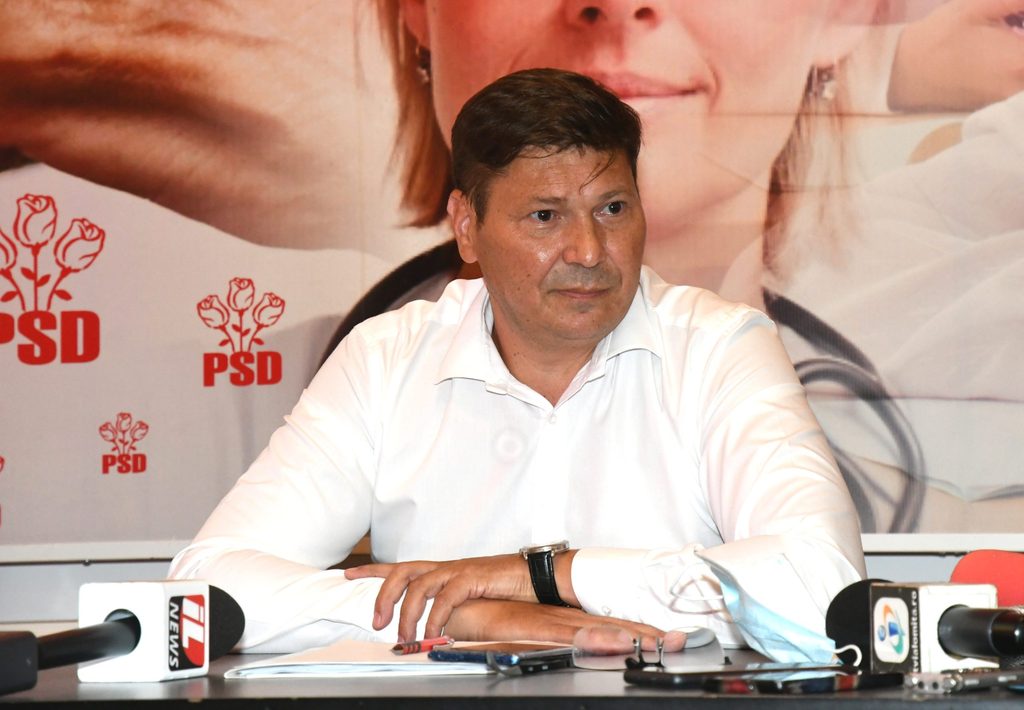
În centrul acestei structuri administrative se află președintele Consiliului Județean Ialomița, Marian Pavel, reprezentant al Partidului Social Democrat. În calitate de conducător al instituției și ordonator principal de credite, acesta are responsabilități privind administrarea resurselor publice, organizarea mecanismelor de control și urmărirea măsurilor necesare pentru remedierea deficiențelor constatate. Responsabilitatea administrativă a conducerii nu se rezumă la aprobarea bugetelor sau la prezentarea publică a investițiilor, ci presupune și asigurarea unor mecanisme funcționale prin care patrimoniul, cheltuielile, creanțele și obligațiile instituției sunt gestionate corect.
Marian Pavel trebuie să răspundă public unor întrebări incomode. Cum a fost posibil ca peste trei milioane de lei reprezentând creanțe ale spitalului să nu fie urmărite pentru recuperare, deși existau hotărâri judecătorești definitive? Cine a fundamentat și avizat acordarea decontărilor de transport declarate nelegale? Cum au fost verificate ajustările de preț din contractele de infrastructură? De ce bunuri culturale de aproape un milion de lei nu au fost înregistrate corespunzător și de ce hotărâri judecătorești privind drepturi salariale nu au fost reflectate în contabilitatea DGASPC? Mai ales, ce măsuri concrete au fost luate împotriva deficiențelor administrative care au permis acumularea acestor probleme?
Termenul stabilit pentru implementarea recomandărilor privind recuperarea creanțelor spitalului, decontările nelegale și ajustările prețurilor lucrărilor este 31 decembrie 2026. Până la această dată, conducerea administrației județene are obligația să urmărească măsurile dispuse, inclusiv stabilirea și recuperarea prejudiciilor rezultate din abaterile constatate. Corectarea înregistrărilor contabile este necesară, dar nu poate înlocui explicațiile privind cauzele care au generat erorile și responsabilitatea structurilor care aveau atribuții de verificare.
Ialomița are nevoie de transparență, nu de o administrație care își descoperă erorile la control
Pentru Marian Pavel și conducerea PSD a Consiliului Județean Ialomița, concluziile auditului reprezintă un test al responsabilității administrative. Dincolo de proiectele anunțate, de investițiile prezentate public și de discursurile despre dezvoltarea județului, documentele financiare relevă deficiențe care au afectat evidența unor valori de milioane de lei și au permis efectuarea unor cheltuieli fără bază legală.
Un județ nu poate fi administrat eficient atunci când drepturi de creanță importante rămân neurmărite, transferurile patrimoniale nu sunt reflectate corect, hotărârile judecătorești nu se regăsesc în contabilitate, iar sumele plătite nelegal ajung să fie descoperite de auditorii externi. Aceste probleme cer mai mult decât rectificări tehnice și angajamente generale de remediere. Cer transparență asupra deciziilor, verificarea celor care au aprobat operațiunile, recuperarea banilor și măsuri care să împiedice repetarea abaterilor.
Marian Pavel conduce o administrație în care auditul a identificat șapte categorii de nereguli, de la plăți nelegale până la creanțe de milioane de lei neurmărite pentru recuperare. Întrebarea care rămâne este cât de mult trebuie să se extindă asemenea deficiențe înainte ca administrația județeană să ofere explicații publice complete despre modul în care gestionează banii și patrimoniul Ialomiței.