În spatele investițiilor, proiectelor și comunicatelor oficiale ale Consiliului Județean Argeș, auditul financiar descrie o administrație în care s-au acumulat probleme de patrimoniu, creanțe fără documente prezentate auditorilor, lucrări acceptate la plată fără să fie executate, drepturi salariale acordate necuvenit și mecanisme de control care nu au funcționat. Situațiile financiare au fost aprobate de președintele Consiliului Județean Argeș, în calitate de ordonator principal de credite, iar verdictul Curții de Conturi a fost o „opinie cu rezerve”.
Ion Mînzînă conduce Consiliul Județean Argeș din octombrie 2020 și se află în prezent la al doilea mandat. Documentele oficiale ale instituției confirmă atât funcția sa, cât și continuitatea la conducerea administrației județene în 2024, anul verificat de auditori.
Raportul nu constată o simplă eroare izolată. Curtea de Conturi vorbește explicit despre „erori cu influențe semnificative” asupra situațiilor financiare. Problemele apar de la patrimoniu și contabilitate până la salarii, spitale, fonduri europene și investiții publice.
Un teren public, „tocit” în contabilitate cu peste 1,1 milioane de lei
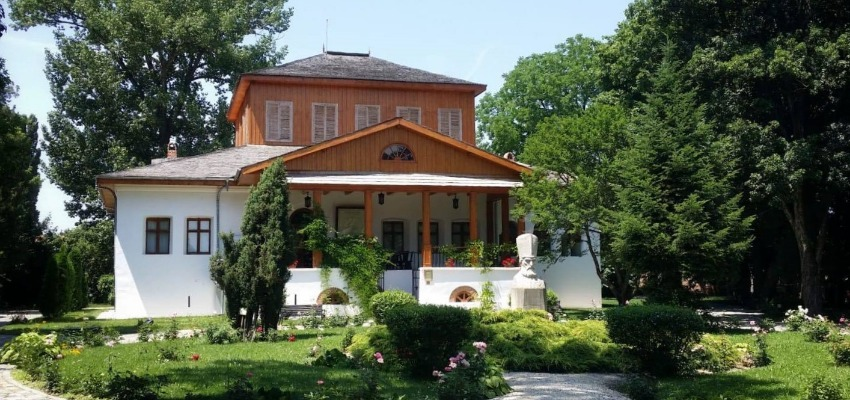
La Muzeul Viticulturii și Pomiculturii Golești, un teren aparținând domeniului public a fost amortizat contabil, deși legislația stabilește că terenurile nu se amortizează. Rezultatul a fost o subevaluare a activelor fixe cu 1.132.289 lei. Nu discutăm despre câteva facturi introduse greșit, ci despre o denaturare de peste un milion de lei într-o instituție aflată în structura administrației județene. Corectarea s-a făcut în timpul auditului.
La Teatrul Alexandru Davila și Spitalul Județean de Urgență Pitești, situația devine și mai greu de explicat administrativ: pentru 19 active fixe, amortizarea calculată și înregistrată depășea chiar valoarea de intrare a bunurilor. Situațiile financiare au fost astfel subevaluate cu încă 394.191 lei. Și această problemă a fost corectată abia în timpul verificărilor.
Alte bunuri, cu valori sub pragul legal de 2.500 de lei, continuau să fie ținute în contabilitate drept active fixe. Efectul: 312.964 lei supraevaluare. La momentul auditului, problema fusese rezolvată doar parțial.
Construcții nereevaluate, amortizări lipsă și proiecte vechi de ani ținute artificial în bilanț
Auditorii au găsit și 22 de construcții, în valoare contabilă totală de 314.133 lei, care nu fuseseră reevaluate în condițiile și termenele prevăzute de lege. Abia după intervenția auditorilor au fost reevaluate 17 dintre acestea, fiind înregistrate diferențe de 232.158 lei.
La Muzeul Județean Argeș, documentații tehnico-economice mai vechi de cinci ani, în valoare de 388.882 lei, figurau încă drept active fixe în curs de execuție, deși pentru respectivele investiții nici măcar nu fuseseră încheiate contracte de execuție. Au fost scoase din acea categorie numai după control.
Iar pentru o parte dintre activele fixe ale CJ Argeș și ale instituțiilor subordonate nu fusese calculată deloc amortizarea, ceea ce a umflat valoarea activelor cu 146.238 lei. Și aici remedierea a fost doar parțială.
Spitalul Județean: sute de mii de lei în creanțe fără documentele care să le susțină
Una dintre cele mai sensibile zone ale auditului este Spitalul Județean de Urgență Pitești.
În evidențele unității apăreau solduri debitoare de 723.987 lei, pentru care auditorilor nu le-au fost prezentate documente care să ateste dreptul de creanță. Raportul precizează limpede că această deficiență nu a fost remediată în timpul auditului.
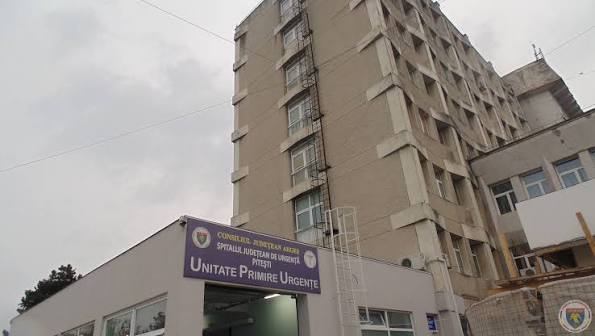
Tot la spital au fost identificate solduri debitoare negative de 371.688 lei, corectate ulterior, în timp ce la DGASPC Argeș existau alte sume negative de 81.421 lei în evidența creanțelor.
Întrebarea administrativă este inevitabilă: cum pot ajunge situațiile financiare consolidate ale unui județ să includă asemenea valori fără ca mecanismele interne de verificare să le oprească înainte de intervenția Curții de Conturi?
Garanții de peste 1,2 milioane de lei care nu fuseseră constituite
La nivelul UATJ Argeș și al instituțiilor subordonate, auditorii au constatat că nu au fost respectate integral prevederile referitoare la garanțiile persoanelor cu atribuții de gestionar.
După verificarea tuturor situațiilor, valoarea garanțiilor care nu fuseseră constituite a fost stabilită la 1.227.159,26 lei. Chiar și în timpul auditului, abaterea a fost remediată doar parțial.
Peste un milion de lei – haos în evidența furnizorilor Spitalului Județean
La SJU Pitești, Curtea de Conturi a descoperit o altă problemă de proporții: datoriile comerciale erau subevaluate cu 1.008.429 lei, în condițiile în care conturile analitice conțineau solduri creditoare negative de aceeași valoare.
Mai grav este că problema nu a apărut din senin în timpul actualului audit. Activitatea de inventariere fusese deja începută în urma unui audit intern, însă nu fusese finalizată nici până la controlul Curții de Conturi, iar deficiența a rămas neremediată. uatj-arges
La acestea se adaugă 48.780 lei proveniți din garanții de participare la licitații, menținuți necorespunzător între datorii, și o eroare de 53.427 lei la Spitalul de Psihiatrie Sf. Maria privind contribuția aferentă persoanelor cu handicap neîncadrate.
Fonduri europene: venituri mai mici în acte cu peste 300.000 de lei
În contul de execuție pentru 2024 nu au fost evidențiate la timp sumele aferente unor cereri de transfer pentru proiecte finanțate din fonduri externe nerambursabile.
Rezultatul contabil: venituri subevaluate cu 300.626 lei. Procedura necesară pentru urmărirea și încasarea acestor venituri a fost elaborată și aprobată în timpul misiunii de audit. uatj-arges
Cu alte cuvinte, o procedură care trebuia să împiedice tocmai apariția unei asemenea situații a fost pusă la punct după ce auditorii au identificat problema.
Redevențe miniere: bani ai județului care nu erau nici stabiliți, nici urmăriți la încasare
Consiliul Județean trebuia să primească o cotă din redevențele miniere. Auditorii au constatat însă că 110.871 lei nu fuseseră stabiliți, evidențiați și urmăriți la încasare.
Suma reprezenta cota de 35% din redevența datorată bugetului județului pentru perioada 2022–2024 de un operator economic. Creanța a fost stabilită în timpul auditului, însă nici atunci nu fuseseră luate toate măsurile pentru recuperarea banilor. uatj-arges uatj-arges
Au mai fost calculate 16.506 lei majorări de întârziere.
675.781 lei în drepturi salariale acordate necuvenit
Capitolul salarial este unul dintre cele mai apăsătoare ale raportului.
Curtea de Conturi stabilește că valoarea cheltuielilor de personal a fost supraevaluată cu 675.781 lei. uatj-arges
La Serviciul Public Județean de Pază și Ordine Argeș, agenților de securitate le-au fost acordate 96.294 lei prin majorarea salariilor de bază peste nivelul permis.
Alți 474.183 lei reprezintă sporuri de noapte, de repaus săptămânal și de sărbători legale plătite într-un cuantum mai mare decât cel cuvenit. Cu accesoriile fiscale aferente, Curtea a calculat pentru această componentă o eroare de 502.872 lei.
La Biblioteca Județeană „Dinicu Golescu”, alte 99.209 lei au fost acordate necuvenit sub forma sporului pentru condiții de muncă. Cu majorările aferente, suma stabilită a ajuns la 105.179 lei.
La Spitalul de Boli Cronice Călinești s-au mai identificat 6.095 lei acordați necuvenit prin includerea indemnizației de hrană în calculul concediilor de odihnă.
Lucrări plătite înainte să fie executate
Raportul ajunge apoi într-o zonă care depășește cu mult imaginea unei simple contabilități dezordonate: plăți pentru lucrări care nu erau puse în operă.
La lucrări privind repararea unor acoperișuri, auditorii au stabilit 32.501 lei plăți nelegale, la care s-au adăugat 2.925 lei majorări de întârziere. Banii plătiți în plus au fost recuperați ulterior.
Faptul că sumele au fost recuperate după control nu șterge întrebarea esențială: cum au trecut la plată lucrări care nu existau în teren?
Cetatea Poienari: 86.906 lei pentru lucrări lipsă
La unul dintre proiectele de imagine ale județului, „Conservarea și consolidarea Cetății Poienari Argeș”, au fost înregistrate 86.906 lei pentru lucrări nepuse în operă, dar acceptate la plată.
Auditorii au calculat alte 7.822 lei majorări de întârziere. Ulterior, lucrările lipsă au fost puse în operă, însă majorările rămâneau de recuperat. uatj-arges
Este un detaliu greu de trecut cu vederea într-o administrație care își promovează investițiile publice drept argument central al activității sale.
Galeria Rudolf Schweitzer-Cumpăna: lucrări neconforme și plăți nelegale
Nici proiectul de restaurare a Galeriei de Artă „Rudolf Schweitzer-Cumpăna” nu a trecut fără probleme.
Unele lucrări nu respectau proiectul tehnic. Valoarea stabilită de Curtea de Conturi: 43.940 lei plăți nelegale, plus 3.515 lei majorări de întârziere. Total: 47.455 lei.
Lucrările au fost refăcute și abaterea a fost remediată, dar numai după identificarea problemei de către auditori.
Spitalul Județean: profitul constructorului introdus nejustificat în ajustarea contractului
În proiectul privind extinderea și dotarea spațiilor de urgență de la SJU Pitești, prețul contractului a fost ajustat nejustificat cu 16.475 lei, deoarece formula a inclus și profitul executantului, deși raportul arată că acesta nu reprezenta un element de cost care putea intra în ajustare.
Este una dintre abaterile pentru care, la momentul auditului, nu fuseseră luate măsuri de remediere.
Centrul pentru persoane cu dizabilități: alte lucrări acceptate la plată fără să fie executate
La proiectul Centrului de Zi pentru Persoane cu Dizabilități Drăgolești, Curtea de Conturi a identificat din nou lucrări nepuse în operă, dar acceptate la plată, precum și articole de deviz care, potrivit contractului, trebuiau suportate de executant.
Valoarea stabilită de auditori: 39.656 lei.
Același tipar – verificarea insuficientă a ceea ce se facturează și ceea ce există efectiv în teren – apare astfel în mai multe investiții diferite.
Salvamont, Transfăgărășan: 156.721 lei pentru lucrări lipsă și obligații ale executantului
La Reabilitarea Bazei de Salvare Montană Cota 2000, auditorii au găsit cheltuieli de capital pentru lucrări nepuse în operă, dar acceptate la plată, precum și articole de deviz care reveneau contractual executantului.
Valoarea erorii: 156.721 lei. Sumele plătite în plus au fost ulterior recuperate.
Tot aici apare o altă problemă: garanția de bună execuție de 250.780 lei nu fusese constituită integral și nici înregistrată corespunzător în contabilitatea extrabilanțieră a Salvamont Argeș.
Spitalul Județean nici măcar nu își inventariase integral patrimoniul
Capitolul intitulat „Bună guvernanță” conține poate cea mai sugestivă constatare privind funcționarea instituțiilor din subordinea CJ Argeș.
La Spitalul Județean de Urgență Pitești nu fusese organizată și efectuată inventarierea generală a activelor, datoriilor și capitalurilor proprii, deși aceasta este obligatorie cel puțin o dată pe an. uatj-arges
În aceeași administrație, auditorii au identificat deficiențe privind coduri de etică, proceduri de delegare, indicatori de performanță și registre de risc. Iar la nivelul UATJ Argeș nu exista un sistem de monitorizare a programelor de achiziții și investiții publice.
Mecanismul a fost instituit în timpul auditului.
Probleme vechi, recomandări aplicate doar parțial
Poate cea mai dificilă constatare pentru conducerea administrației județene privește problemele care nu erau noi.
La Spitalul Județean continuau să existe 377.126 lei în sume negative neclarificate, deși situația fusese deja vizată prin recomandări rezultate din verificări anterioare.
Curtea de Conturi indică explicit cauza pentru care recomandările nu fuseseră implementate integral: „neimplicarea factorilor de decizie în instituirea mecanismelor de control” necesare remedierii deficiențelor. uatj-arges
Această frază mută discuția dincolo de simpla eroare contabilă. Nu mai este vorba doar despre un funcționar care a introdus greșit o sumă sau despre un contabil care a folosit contul nepotrivit, ci despre funcționarea mecanismelor de conducere și control.
Responsabilitatea politică a conducerii
Raportul nu stabilește că Ion Mînzînă a efectuat personal aceste operațiuni și nici nu individualizează în drept o răspundere personală pentru fiecare abatere. O asemenea concluzie nu poate fi adăugată unui document care nu o formulează.
Dar contextul administrativ este clar: situațiile financiare consolidate ale județului au fost aprobate de președintele CJ în calitate de ordonator principal de credite, iar Ion Mînzînă conduce instituția pe întreaga perioadă relevantă, inclusiv mandatul 2020–2024.
Iar tabloul rezultat din audit este unul greu de redus la o serie de accidente fără legătură între ele: active raportate greșit, milioane de lei în conturi cu probleme, garanții neconstituite, creanțe fără documente prezentate auditorilor, venituri neîncasate, salarii necuvenite, lucrări plătite înainte de executare și recomandări mai vechi rămase doar parțial aplicate.
În administrația publică, succesul investițiilor este atribuit aproape întotdeauna conducerii. Același standard de responsabilitate publică presupune însă ca și problemele structurale constatate de audit să primească explicații precise: cine a verificat situațiile de lucrări, cine a aprobat plățile, cine trebuia să inventarieze patrimoniul, cine trebuia să urmărească creanțele și de ce mecanismele interne au permis ca unele dintre nereguli să fie descoperite abia de Curtea de Conturi?
Acestea sunt întrebările la care administrația condusă de Ion Mînzînă trebuie să ofere documente și răspunsuri.