La Târgu Mureș, administrația condusă de primarul Soós Zoltán intră în atenție printr-un tablou financiar încărcat de erori, omisiuni și deficiențe care ridică întrebări serioase despre felul în care au fost gestionate evidențele contabile, achizițiile, controlul intern și răspunderea administrativă în anul 2025. Situațiile financiare ale municipiului au fost afectate de denaturări de sute de mii de lei, unele operațiuni au fost înregistrate greșit sau de două ori, datorii importante nu apăreau în contabilitate, investiții finalizate figurau în continuare ca fiind în curs, iar într-o structură subordonată au fost descoperite servicii de consultanță decontate pentru activități realizate înainte de încheierea contractului. În paralel, zeci de mii de lei au plecat din bugetul local pe amenzi, fără ca la momentul verificărilor să fie stabilite clar persoanele responsabile și fără ca administrația să fi recuperat acești bani.
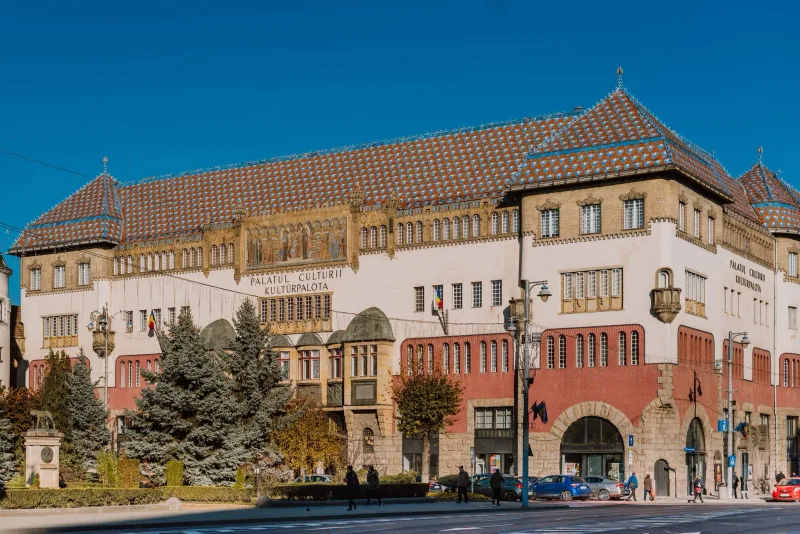
Una dintre cele mai mari probleme contabile identificate este legată de suma de 780.073 de lei, reprezentând cheltuieli cu amortizarea unor bunuri culturale mobile aflate în patrimoniul municipiului și administrate de Centrul de Cultură, Artă și Agrement Târgu Mureș. Aceste bunuri au fost tratate ca și cum și-ar pierde valoarea în timp, deși ele făceau parte din categoria activelor neamortizabile. Efectul nu a fost unul minor: valoarea activelor, nivelul cheltuielilor și rezultatul patrimonial au fost toate influențate de această înregistrare. Corecțiile au fost făcute abia ulterior, ceea ce arată că o eroare de aproape 800.000 de lei a ajuns să fie prinsă în situațiile financiare ale administrației locale.
Alte active au fost supraevaluate cu 257.367 de lei, după ce valoarea unor bunuri a fost actualizată cu indicele inflației, deși pentru aceleași bunuri fusese determinat anterior un preț de piață de către un expert acreditat. Nici aici nu vorbim despre o diferență neglijabilă, ci despre un sfert de milion de lei care a afectat modul în care patrimoniul municipiului era prezentat în documentele financiare. Și această situație a trebuit corectată ulterior.
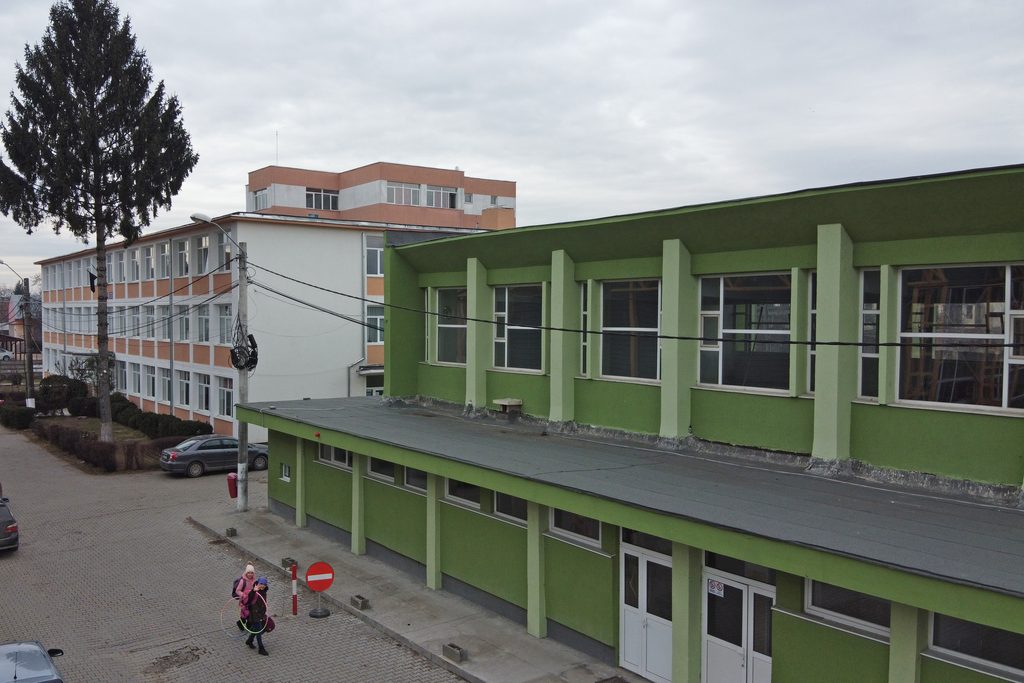
La o sală de sport, lucrările de modernizare au fost înregistrate simultan atât în contabilitatea Municipiului Târgu Mureș, cât și în contabilitatea Liceului cu Program Sportiv „Szasz Adalbert”. Practic, aceeași investiție a ajuns reflectată de două ori. Consecința a fost o supraevaluare a activelor și o diminuare a cheltuielilor operaționale cu 541.886 de lei. Vorbim despre peste jumătate de milion de lei care au denaturat situația financiară și care au necesitat rectificări ulterioare.
O altă sumă, de 198.703 lei, aferentă lucrărilor de montare a unui acoperiș la Colegiul Național Pedagogic „Mihai Eminescu”, figura în continuare în contabilitate ca investiție în curs, deși lucrarea fusese finalizată și recepționată. Cu alte cuvinte, contabilitatea municipiului prezenta ca neterminată o investiție care în realitate era deja încheiată. Și această înregistrare a trebuit remediată ulterior.
Problemele merg mai departe. Municipiul nu înregistrase în contabilitate obligații de plată de 353.311 lei pentru servicii de apă și canalizare furnizate de Compania Aquaserv SA. Efectul a fost direct: datoriile curente ale administrației apăreau mai mici decât erau în realitate, iar cheltuielile operaționale erau și ele diminuate în raportările financiare. Vorbim despre peste 350.000 de lei datorii care nu erau reflectate corespunzător în evidențele municipalității și care au fost introduse în contabilitate abia după constatarea problemei.
Unul dintre cele mai sensibile capitole este cel legat de Administrația Grădinii Zoologice și a Platoului Cornești. Aici au fost identificate servicii de consultanță decontate nejustificat, în valoare de 14.637 de lei, la care s-au adăugat 1.756 de lei majorări, rezultând un prejudiciu total de 16.393 de lei. Situația devine și mai gravă prin modul concret în care s-a ajuns aici: trei achiziții directe trecute în documentele justificative ale prestatorului fuseseră realizate în ianuarie și februarie 2025, în timp ce contractul de consultanță fusese semnat abia la 2 aprilie 2025. Cu alte cuvinte, au fost incluse la plată activități realizate înainte ca angajamentul legal să existe. Suma a fost recuperată ulterior la bugetul local.
Același contract de consultanță ridică însă o altă problemă importantă. Achiziția avea o valoare de 268.067 de lei fără TVA, însă valoarea estimată nu fusese fundamentată printr-un calcul tehnico-economic clar. În documentație lipseau algoritmi de calcul, structură de costuri, tarife orare, numărul experților, complexitatea procedurilor sau orice alt mecanism transparent prin care să se poată verifica de ce s-a ajuns exact la acea sumă. Valoarea a fost stabilită sub forma unei sume brute, globale, fără trasabilitate. Tocmai lipsa unei fundamentări reale a prețului crește riscul ca administrația să accepte o ofertă supraevaluată. Pentru această situație a fost aplicată și o amendă contravențională de 5.000 de lei.
Un alt capitol care pune sub semnul întrebării mecanismele de răspundere din administrație este cel al amenzilor. În anul 2025, Municipiul Târgu Mureș a achitat 12 amenzi contravenționale, în valoare totală de 67.788 de lei. Opt dintre ele, însumând 31.788 de lei, au fost aplicate de IPJ Mureș, trei, în valoare totală de 11.000 de lei, de Protecția Consumatorilor, iar una, de 25.000 de lei, de Garda Națională de Mediu. Problema nu este doar că acești bani au ieșit din bugetul local, ci faptul că administrația nu stabilise cauzele și împrejurările care au dus la sancțiuni și nici persoanele responsabile pentru ele. Cu alte cuvinte, contribuabilii au plătit, iar stabilirea răspunderii a rămas în urmă. Administrația are obligația să identifice persoanele responsabile și să analizeze recuperarea sumelor plătite din buget, după caz.
Există și o omisiune de altă natură, dar cu o valoare impresionantă. Municipiul Târgu Mureș are într-un litigiu o pretenție de 8.000.071 de lei, reprezentând prejudiciul reclamat pentru ocuparea fără titlu a unui imobil după rezilierea unui contract de închiriere. Deși această sumă reprezenta un drept potențial al municipalității și putea produce beneficii economice viitoare, cei peste opt milioane de lei nu fuseseră reflectați în contabilitatea extrabilanțieră. În termeni simpli, o pretenție financiară de peste opt milioane de lei nu apărea acolo unde trebuia să apară în evidențele contabile ale administrației.
Poate cea mai relevantă explicație pentru acumularea unor asemenea erori vine din zona controlului intern. La Centrul de Cultură, Artă și Agrement Târgu Mureș au fost descoperite deficiențe structurale: nu exista un cod de conduită, nu erau implementate politici clare pentru integritate, valori etice, evitarea conflictelor de interese, prevenirea și raportarea fraudelor și actelor de corupție, nu erau inventariate funcțiile sensibile, managementul riscurilor nu era organizat corespunzător, lipseau proceduri operaționale pentru activitățile relevante, iar conducerea nu realizase autoevaluarea sistemului de control intern. Cu alte cuvinte, tocmai mecanismele care ar trebui să prevină erorile, abuzurile sau deciziile prost fundamentate erau incomplete sau nefuncționale.
Privite împreună, cifrele descriu un tablou greu de ignorat: 780.073 de lei amortizări înregistrate nejustificat, 257.367 de lei active supraevaluate, 541.886 de lei efectul unei duble înregistrări, 198.703 lei menținuți ca investiție în curs deși lucrarea era finalizată, 353.311 lei datorii omise, 16.393 lei prejudiciu din servicii de consultanță, 67.788 de lei amenzi plătite din buget și un contract de consultanță de 268.067 de lei fără TVA a cărui valoare nu fusese fundamentată corespunzător. La acestea se adaugă pretenția de peste opt milioane de lei care nu fusese reflectată în contabilitatea extrabilanțieră și deficiențele majore de control intern dintr-o instituție subordonată.
În administrația condusă de Soós Zoltán, problema nu este doar existența unor erori contabile izolate, ci faptul că ele apar în mai multe zone simultan: patrimoniu, datorii, investiții, achiziții, amenzi și control intern. Unele dintre probleme au fost remediate ulterior, dar corecția după constatare nu șterge întrebarea esențială: cum au ajuns asemenea erori să treacă de filtrele interne ale administrației înainte de a fi prinse în situațiile financiare? Iar atunci când vorbim despre bani publici, răspunsul la această întrebare ține direct de calitatea conducerii administrative și de capacitatea instituției de a controla modul în care sunt cheltuiți, înregistrați și protejați banii contribuabililor.