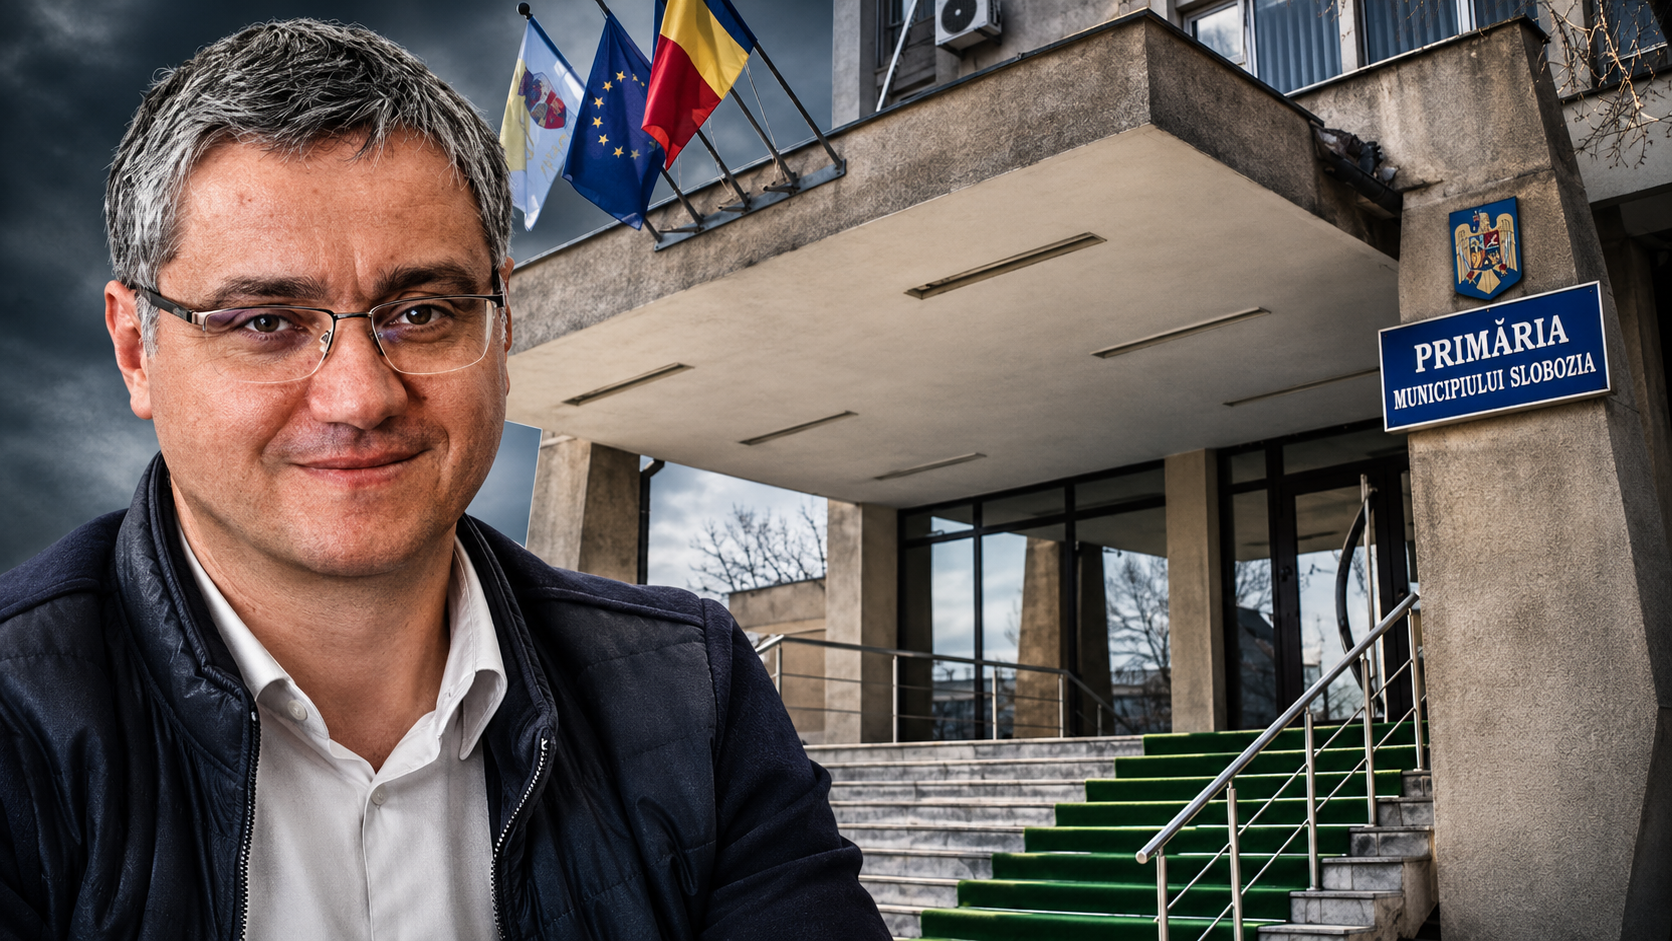
Situație financiară cu probleme la Primăria Municipiului Slobozia, condusă de social-democratul Dănuț-Alexandru Potor. Un audit financiar asupra exercițiului bugetar 2025 a scos la iveală 17 nereguli și deficiențe, de la cheltuieli de peste 48 de milioane de lei reflectate eronat în contabilitate și active de aproape 9,6 milioane de lei care nu figurau în bilanțul instituțiilor implicate într-un transfer, până la obligații bugetare nedeclarate, fonduri neutilizate și nerestituite, probleme la investițiile în infrastructură și deficiențe în administrarea patrimoniului public. Verificările au vizat atât aparatul Primăriei, cât și instituțiile subordonate, iar concluziile ridică întrebări serioase despre eficiența sistemului de control financiar și administrativ al municipiului.
Un buget de peste 229 de milioane de lei și situații financiare cu erori semnificative
Primăria Municipiului Slobozia a încheiat anul 2025 cu cheltuieli centralizate de 229.128.320 de lei, sumă care reflectă activitatea administrației locale și a celor 18 instituții publice subordonate. Gestionarea unui asemenea buget presupune reguli stricte, evidențe financiare corecte și verificarea permanentă a patrimoniului, investițiilor și obligațiilor instituției. Cu toate acestea, situațiile financiare aprobate de primarul Dănuț-Alexandru Potor, în calitate de ordonator principal de credite, au primit o opinie de audit cu rezerve, după identificarea unor erori semnificative în contabilitatea municipiului.
Cele mai importante probleme au vizat modul de înregistrare a investițiilor finalizate, transferul unor active publice, recunoașterea obligațiilor financiare și reflectarea corectă a veniturilor și cheltuielilor. Unele abateri privesc operațiuni din anul 2025, în timp ce altele au legătură cu situații acumulate de-a lungul mai multor exerciții financiare. Împreună, acestea descriu un sistem administrativ în care numeroase operațiuni nu au fost verificate sau înregistrate corespunzător, iar corectarea unor probleme a intervenit abia în timpul misiunii de audit.
48 de milioane de lei, trecute eronat în contabilitate. Rezultatul financiar al Primăriei, denaturat
Cea mai mare abatere ca valoare contabilă privește suma de 48.060.692 de lei, reprezentând investiții în construcții aparținând domeniului public, recepționate și puse în funcțiune în anul 2025. În loc să recunoască valoarea acestora pe cheltuielile exercițiului financiar, Primăria Slobozia a utilizat în mod eronat contul „Rezultatul reportat”, afectând modul de prezentare a rezultatului financiar al municipiului.
Operațiunea a determinat subevaluarea cheltuielilor anului 2025 cu peste 48 de milioane de lei și supraevaluarea rezultatului patrimonial cu aceeași sumă. Totodată, rezultatul reportat a fost subevaluat. Construcțiile fuseseră recunoscute în patrimoniul public, însă operațiunile prin care investițiile finalizate erau scoase din categoria lucrărilor în curs de execuție au fost contabilizate greșit.
Dimensiunea acestei erori ridică o întrebare esențială: cum a fost posibil ca o operațiune contabilă de peste 48 de milioane de lei să fie reflectată greșit într-un exercițiu financiar întreg, fără ca mecanismele interne ale Primăriei să identifice problema înainte de verificarea externă? Într-o administrație care gestionează anual sute de milioane de lei, corectitudinea situațiilor financiare nu ar trebui să depindă de intervenția auditorilor. Faptul că, în urma închiderii exercițiului, nu a mai fost formulată o recomandare suplimentară pentru această abatere nu schimbă dimensiunea erorii care a afectat raportarea anului 2025.
Aproape 9,6 milioane de lei în active publice, absente din bilanțurile instituțiilor implicate
O altă constatare importantă privește transferul în administrarea Direcției de Administrare a Domeniului Public Slobozia a patru obiective de investiții: Piața Casa Armatei, Piața Ansamblul PECO, Parcul Orășelul Copiilor și Sistemul inteligent de management al traficului.
Valoarea contabilă totală a activelor aferente acestor obiective era de 38.716.727,45 lei. Cu toate acestea, în protocolul de predare-primire din 27 iunie 2025 au fost înscrise bunuri în valoare de numai 29.147.979,38 lei. Diferența, de 9.568.748 de lei, reprezentând instalații, echipamente, mobilier și alte componente, nu a fost inclusă corespunzător în documentația de transfer.
Problema este cu atât mai serioasă cu cât Municipiul Slobozia a scos din propria contabilitate întreaga valoare de 38,7 milioane de lei, în timp ce DADP a înregistrat doar activele prevăzute în protocol. În consecință, componente în valoare de aproape 9,6 milioane de lei nu mai figurau în bilanțul niciuneia dintre cele două instituții la 31 decembrie 2025.
Situația nu descrie o dispariție fizică demonstrată a bunurilor, ci o deficiență majoră de evidență patrimonială. Totuși, o administrație locală care transferă obiective de investiții de zeci de milioane de lei trebuie să poată urmări exact fiecare componentă a patrimoniului predat. De ce protocolul nu a inclus toate bunurile? Cine a verificat concordanța dintre documentele tehnice și evidențele contabile? Cine a autorizat scoaterea întregii valori din contabilitatea municipiului fără confirmarea preluării integrale de către instituția destinatară?
DADP a înregistrat diferența în contabilitate în timpul auditului, dar Primăria are în continuare de implementat măsuri procedurale pentru evitarea repetării unor asemenea situații.
Investiții finalizate de peste 5,6 milioane de lei, ținute în continuare la categoria lucrărilor în execuție
Neregulile privind investițiile publice nu se opresc aici. Municipiul Slobozia, Clubul Sportiv Municipal Unirea Slobozia și Grădinița cu Program Prelungit „Dumbrava” au menținut în evidența contabilă cinci obiective de investiții, în valoare totală de 5.679.619 lei, ca active în curs de execuție, deși lucrările fuseseră finalizate și recepționate.
Dintre acestea, două obiective, în valoare de 1.145.759 de lei, fuseseră recepționate în anul 2025, iar celelalte trei, însumând 4.533.860 de lei, proveneau din exerciții financiare anterioare. Neefectuarea operațiunilor contabile corespunzătoare a produs denaturări ale cheltuielilor, rezultatului patrimonial și rezervelor aferente patrimoniului public. Rezervele și fondurile au fost subevaluate cu întreaga sumă de 5.679.619 lei, iar activele au fost clasificate greșit, fără modificarea valorii totale a activelor necurente.
Constatarea indică probleme în circuitul documentelor dintre compartimentele care recepționează investițiile și structurile financiar-contabile. Într-o administrație locală, finalizarea unei lucrări trebuie să fie urmată de înregistrarea acesteia în patrimoniu, nu de păstrarea sa pe termen nedeterminat într-o categorie contabilă destinată investițiilor nefinalizate. Faptul că unele obiective proveneau din ani anteriori arată că asemenea deficiențe au persistat dincolo de un singur exercițiu financiar.
Creșa finanțată prin PNRR: peste două milioane de lei înregistrate drept investiție proprie, deși lucrările erau realizate de CNI
Un alt caz privește proiectul „Construire creșă medie, str. Peneș Curcanul nr. 10”, finanțat prin Planul Național de Redresare și Reziliență.
În anul 2025, Municipiul Slobozia a transferat către Compania Națională de Investiții suma de 2.102.686 de lei, provenită din fonduri primite de la Ministerul Dezvoltării. Deși investiția era realizată de CNI, iar municipiul nu avea calitatea de beneficiar al investiției și nici de parte în contractul de execuție a lucrărilor, suma a fost înregistrată în contabilitatea Primăriei ca investiție proprie în curs de execuție.
Înregistrarea greșită a determinat supraevaluarea activelor fixe corporale și subevaluarea cheltuielilor cu aceeași sumă. Eroarea a fost corectată în timpul auditului, însă problema ridică întrebări despre modul în care sunt evidențiate proiectele finanțate din fonduri externe și despre verificările efectuate înainte de introducerea unor valori în patrimoniul municipalității.
Terminalul intermodal: creanțe și datorii de milioane de lei rămase nejustificat în contabilitate
Proiectul de reducere a emisiilor de carbon prin realizarea unui terminal intermodal de transport a generat o altă categorie de erori financiare.
La finalul anului 2025, contabilitatea Primăriei Slobozia prezenta 2.101.933 de lei drept sume de primit de la autoritățile de management și 3.094.568 de lei drept avansuri sau prefinanțări primite. Aceste solduri au fost păstrate deși autoritatea de management autorizase cererile finale de rambursare, efectuase regularizările necesare, iar municipalitatea restituise diferența de prefinanțare neutilizată.
Operațiunile nu au fost reflectate integral în contabilitate. Rezultatul a fost supraevaluarea activelor curente cu peste 2,1 milioane de lei și a datoriilor cu peste 3 milioane de lei, în condițiile în care la data raportării nu mai existau creanțe sau obligații aferente acestor operațiuni.
Din nou, nu discutăm despre o simplă diferență marginală, ci despre solduri de milioane de lei menținute fără justificare în situațiile financiare ale municipiului. O administrație care gestionează proiecte cu finanțare externă are obligația să urmărească fiecare operațiune de rambursare și regularizare. Când asemenea valori rămân în bilanț după stingerea obligațiilor, credibilitatea evidențelor financiare este afectată. Eroarea a fost corectată în timpul verificărilor.
Lacul Iezer, păstrat în patrimoniul Primăriei după pierderea dreptului de proprietate
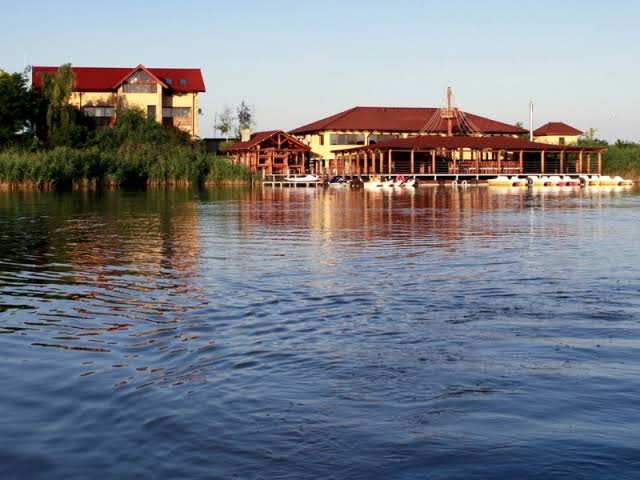
O situație distinctă, cu implicații patrimoniale și juridice, privește activul „Lacul Iezer”, evaluat contabil la 544.513 lei.
Prin Decizia nr. 2798 din 22 mai 2025, Înalta Curte de Casație și Justiție a stabilit o situație juridică în urma căreia Municipiul Slobozia a pierdut dreptul de proprietate asupra acestui bun. Cu toate acestea, Primăria a continuat să îl mențină atât în contabilitate, cât și în inventarul domeniului public, inclusiv în rezultatele inventarierii patrimoniului aferente anului 2025.
Situația a determinat supraevaluarea activelor fixe corporale și a rezervelor cu 544.513 lei. Evidențele au fost ulterior actualizate în timpul auditului, dar întrebarea rămâne: de ce o hotărâre judecătorească definitivă nu a determinat actualizarea la timp a patrimoniului municipiului? Într-o administrație publică, inventarul domeniului public trebuie să reflecte realitatea juridică, nu o situație depășită de hotărârile instanțelor.
Aproape jumătate de milion de lei din bilete la spectacole, menținuți în contabilitate ca venituri în avans
Problemele se extind și în zona activităților culturale. Direcția Educație, Cultură și Tineret Slobozia a menținut în contul „Venituri înregistrate în avans” suma de 458.395 de lei, aferentă biletelor vândute pentru spectacole și manifestări cultural-artistice organizate în perioada 2019–2025.
Deși evenimentele se desfășuraseră, instituția nu a efectuat operațiunile contabile prin care sumele încasate trebuiau recunoscute ca venituri realizate. Astfel, datoriile au fost supraevaluate, iar capitalurile proprii subevaluate cu 458.395 de lei.
Această deficiență, acumulată pe parcursul mai multor ani, evidențiază lipsa unei proceduri contabile funcționale pentru gestionarea biletelor și recunoașterea veniturilor după desfășurarea evenimentelor. Este greu de justificat menținerea unor încasări aferente unor spectacole deja organizate în categoria veniturilor viitoare. Pentru remedierea problemei, a fost recomandată elaborarea unei proceduri care să reglementeze întregul circuit al biletelor, de la tipărire și vânzare până la recunoașterea contabilă a veniturilor.
Facturi din 2024 înregistrate în 2025. Cheltuieli repartizate în exercițiul financiar greșit
La Școala Gimnazială nr. 3 și la Direcția de Administrare a Domeniului Public Slobozia au fost identificate zece facturi pentru utilități și servicii, în valoare totală de 25.887 de lei, emise în decembrie 2024, dar înregistrate drept cheltuieli ale anului 2025.
Operațiunile au determinat supraevaluarea cheltuielilor exercițiului 2025 și subevaluarea rezultatului patrimonial cu aceeași sumă. Deși valoarea nu este comparabilă cu erorile de milioane de lei, cazul arată deficiențe în respectarea delimitării exercițiilor financiare, principiu elementar în contabilitatea publică.
Primăria Slobozia ținea în evidențe datorii fiscale ale unor firme radiate și amenzi aplicate unor persoane decedate
Două constatări privind evidența fiscală sunt deosebit de relevante pentru modul de organizare a administrației locale.
Prima privește 118.254 de lei, reprezentând impozite și taxe datorate de nouă persoane juridice radiate din Registrul Comerțului. Deși erau îndeplinite condițiile legale pentru anularea acestor obligații, sumele continuau să figureze în evidențele fiscale și contabile ale municipiului.
A doua situație este și mai neobișnuită: Primăria Slobozia menținea în evidențele sale 74.961 de lei reprezentând amenzi contravenționale aplicate unui număr de șase persoane fizice decedate. Pentru cazurile verificate erau îndeplinite condițiile legale de anulare, însă operațiunile necesare nu fuseseră efectuate.
Împreună, cele două categorii de creanțe însumau 193.215 lei, care majorau nejustificat activele curente ale municipalității. Erorile au fost corectate în timpul auditului, dar situația ridică întrebări despre actualizarea evidențelor fiscale și despre eficiența verificărilor efectuate de compartimentele responsabile. O administrație care continuă să raporteze ca active datorii ale unor societăți radiate și amenzi ale unor persoane decedate oferă o imagine distorsionată a creanțelor sale bugetare.
Bani destinați copiilor cu cerințe educaționale speciale, rămași neutilizați și nerestituiți la bugetul de stat
Una dintre constatările care necesită explicații publice privește 177.398 de lei, reprezentând sume defalcate din taxa pe valoarea adăugată, alocate pentru finanțarea drepturilor copiilor, elevilor și tinerilor cu cerințe educaționale speciale.
Banii au rămas neutilizați la încheierea exercițiului financiar 2025 și trebuiau restituiți la bugetul de stat. Primăria nu efectuase însă restituirea și regularizarea contabilă până la 31 decembrie 2025, ceea ce a determinat supraevaluarea veniturilor și a rezultatului patrimonial cu aceeași sumă.
Problema nu privește doar respectarea procedurilor financiare, ci și gestionarea fondurilor alocate unor categorii de beneficiari care au nevoie de sprijin instituțional. De ce au rămas neutilizate aceste sume? Au fost acoperite integral drepturile beneficiarilor eligibili? Ce a determinat neefectuarea restituirii la termen? Acestea sunt explicații necesare din partea administrației locale.
Subvenții pentru încălzirea locuințelor, nerestituite și menținute nejustificat în veniturile Primăriei
O situație asemănătoare a fost identificată în cazul fondurilor destinate ajutorului pentru încălzirea locuinței și suplimentului pentru energie, în special pentru consumul de combustibili solizi.
La finalul anului 2025, suma de 13.240 de lei, reprezentând subvenții rămase neutilizate, nu fusese restituită bugetului de stat și continua să figureze nejustificat în veniturile municipalității. Această eroare a contribuit la supraevaluarea rezultatului patrimonial al exercițiului financiar.
În total, cele două categorii de fonduri neutilizate și nerestituite la termen — cele pentru copiii cu cerințe educaționale speciale și cele pentru sprijinul energetic — reprezentau 190.638 de lei. Restituirea lor a fost inclusă printre recomandările cu termen de implementare la 31 decembrie 2026.
DADP Slobozia nu a declarat obligații de aproape 70.000 de lei privind încadrarea persoanelor cu dizabilități
La Direcția de Administrare a Domeniului Public Slobozia au fost constatate și nereguli privind obligațiile prevăzute de legislația referitoare la încadrarea în muncă a persoanelor cu dizabilități.
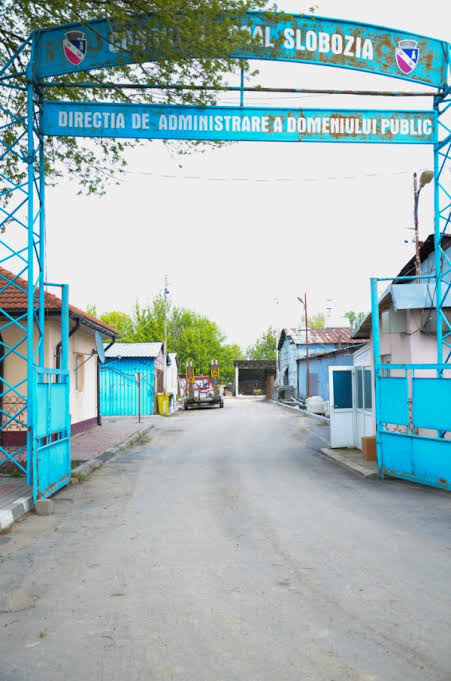
În perioada aprilie–septembrie 2025, instituția, care avea peste 50 de angajați, a aplicat mecanismul legal ce permite combinarea plății unei contribuții la bugetul de stat cu achiziții de produse sau servicii de la unități protejate autorizate. Cu toate acestea, nu a virat cota obligatorie de 50% la bugetul de stat și, în anumite luni, nici nu a realizat integral nivelul minim al achizițiilor prevăzute de lege.
Obligațiile rezultate, în valoare de 69.834 de lei, nu au fost declarate și nici înregistrate în contabilitate, determinând subevaluarea datoriilor curente și a cheltuielilor.
Pentru o instituție publică, respectarea obligațiilor privind integrarea profesională a persoanelor cu dizabilități nu ar trebui să fie o chestiune secundară. Administrația locală este chemată să aplice legislația și să ofere un exemplu de conformare, iar asemenea deficiențe justifică verificarea modului în care sunt gestionate atât obligațiile de plată, cât și politicile de angajare.
Penalități și cheltuieli de judecată pentru plăți întârziate, neînregistrate în contabilitate
Municipiul Slobozia a fost obligat printr-o hotărâre judecătorească definitivă la plata sumei de 4.484 de lei, reprezentând penalități de întârziere pentru achitarea cu întârziere a serviciilor prestate de un furnizor și cheltuieli de judecată.
Deși obligația fusese stabilită definitiv, suma nu era reflectată în contabilitatea Primăriei. În consecință, datoriile și cheltuielile au fost subevaluate, iar rezultatul patrimonial a fost supraevaluat cu aceeași valoare.
Dincolo de suma relativ redusă, constatarea indică două probleme: existența unor întârzieri de plată care au generat costuri suplimentare și neînregistrarea ulterioară a obligațiilor stabilite de instanță. A fost recomandată inclusiv analizarea modului în care funcționarii responsabili și-au îndeplinit atribuțiile și, dacă se constată vinovăția acestora, dispunerea măsurilor legale, inclusiv sancțiuni.
Stadionul 1 Mai: garanție de bună execuție nesuplimentată cu 115.803 lei
Investițiile de la Stadionul 1 Mai apar și ele în constatările privind deficiențele controlului intern.
Contractul pentru proiectarea, asistența tehnică și execuția lucrărilor de modernizare a stadionului a fost modificat succesiv prin majorarea valorii și prelungirea duratei de execuție. În schimb, garanția de bună execuție, constituită printr-o poliță de asigurare, nu a fost actualizată în mod corespunzător.
La momentul verificării, garanția trebuia suplimentată cu 115.803 lei. Această sumă reprezintă valoarea suplimentării necesare a instrumentului de garantare, nu o plată nelegală sau un prejudiciu stabilit.
Deficiența a fost corectată în timpul auditului. Rămâne însă întrebarea privind modul în care Primăria a urmărit modificările contractuale și de ce actualizarea garanției nu a fost realizată în paralel cu majorarea valorii și prelungirea contractului. În cazul investițiilor publice, garanțiile de bună execuție sunt instrumente esențiale pentru protejarea autorității contractante.
Copertinele Stadionului 1 Mai, incluse în lista investițiilor fără aprobările tehnico-economice necesare
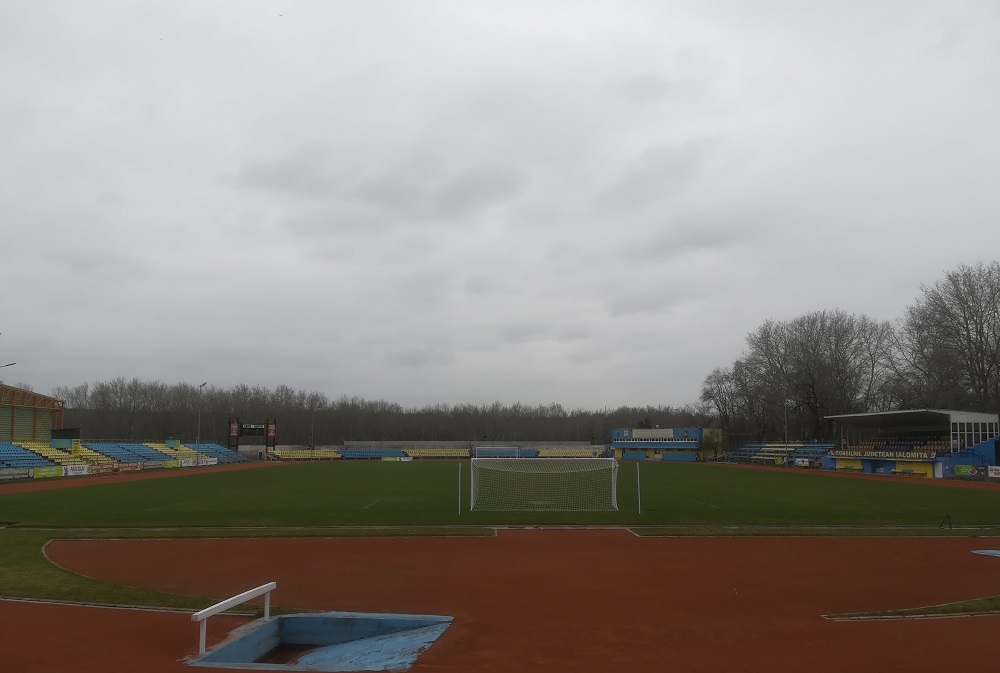
Tot la Stadionul 1 Mai, obiectivul „Extindere copertină metalică 3 și 4” a fost introdus în lista de investiții anexată bugetului local fără aprobarea prealabilă, de către Consiliul Local, a indicatorilor tehnico-economici și a devizului general.
Proiectul avea la bază o soluție tehnică și o valoare similare cu cele aprobate anterior pentru copertinele 1 și 2. Verificările au consemnat că abaterea nu a generat consecințe asupra bugetului local, însă etapele legale de aprobare nu fuseseră parcurse corespunzător.
Este un exemplu al unei probleme administrative care nu ține de valoarea efectivă a unei investiții, ci de respectarea procedurilor obligatorii. Introducerea unor proiecte în programul de investiții fără aprobările necesare ridică întrebări despre modul de fundamentare, avizare și verificare a documentațiilor în cadrul Primăriei.
Active evidențiate necorespunzător la Liceul „Alexandru Ioan Cuza” și DADP
Ultima categorie de deficiențe privește organizarea evidențelor patrimoniale la Liceul Tehnologic „Alexandru Ioan Cuza” și la DADP Slobozia. Unele bunuri primite în administrare au fost înregistrate atât în contabilitatea bilanțieră, cât și în evidențele extrabilanțiere, deși reglementările contabile impuneau o delimitare clară între cele două categorii.
Această situație nu a modificat valoarea activelor raportate în bilanț, însă a evidențiat lipsa corelării corespunzătoare între evidențele contabile. Eroarea a fost remediată în timpul auditului, dar completează seria problemelor identificate în administrarea patrimoniului municipal.
Șaptesprezece constatări și întrebări directe pentru primarul Alexandru Potor
Privite în ansamblu, rezultatele auditului financiar arată că problemele Primăriei Slobozia nu sunt concentrate într-un singur compartiment sau într-o singură instituție subordonată. Erorile apar în contabilitatea centrală, în evidența patrimoniului, în gestionarea fondurilor destinate unor categorii vulnerabile, în administrarea investițiilor, în activitatea instituțiilor de învățământ și a serviciilor publice.
Situațiile financiare ale anului 2025 au fost aprobate de primarul Alexandru Potor, în calitate de ordonator principal de credite. Poziția sa în fruntea administrației locale presupune responsabilități clare privind funcționarea sistemului de control intern, corectitudinea raportărilor financiare și urmărirea măsurilor necesare pentru remedierea deficiențelor.
Sunt necesare răspunsuri concrete la o serie de întrebări. Cum au ajuns cheltuieli de peste 48 de milioane de lei să fie înregistrate eronat? Cum au fost transferate active publice de aproape 10 milioane de lei fără preluarea lor completă în contabilitatea instituției destinatare? Cine a verificat investițiile finalizate, transferurile către CNI și regularizările proiectului terminalului intermodal? De ce fondurile neutilizate pentru copiii cu cerințe educaționale speciale și pentru ajutoarele de încălzire nu au fost restituite în termenul legal? Cum au fost urmărite contractele de lucrări de la Stadionul 1 Mai și de ce garanțiile și documentațiile tehnico-economice nu au fost actualizate sau aprobate corespunzător?
Pentru mai multe dintre constatările formulate, termenul stabilit pentru implementarea recomandărilor este 31 decembrie 2026. Până atunci, administrația trebuie să finalizeze măsurile de corectare, să actualizeze procedurile și să asigure evidențe financiare și patrimoniale conforme cu legislația.
Dincolo de cifre, problema este controlul asupra banilor publici
Un element comun al constatărilor este deficiența mecanismelor de control. Primăria dispunea de un compartiment de audit intern, care a realizat cinci misiuni în anul 2025. Cu toate acestea, verificările externe au identificat probleme în urmărirea modificărilor contractuale, în aprobarea documentațiilor pentru investiții și în evidența patrimoniului. Numeroase abateri contabile au fost corectate în timpul auditului, dar faptul că au existat și au afectat situațiile financiare rămâne relevant pentru evaluarea funcționării administrative.
Cele 17 constatări nu reprezintă 17 prejudicii financiare. Unele descriu denaturări contabile ale acelorași valori, altele privesc obligații nedeclarate, bani nerestituiți, proceduri nerespectate sau instrumente de garantare insuficient actualizate. Împreună însă, ele indică nevoia unor verificări mai eficiente asupra modului în care sunt gestionate finanțele și patrimoniul municipiului.
Pentru primarul Alexandru Potor, miza nu este doar corectarea unor conturi sau aprobarea unor proceduri noi. Este necesară prezentarea publică a măsurilor luate, a persoanelor și structurilor responsabile de operațiunile constatate și a modului în care administrația se va asigura că asemenea erori nu se repetă.
Primăria Slobozia a raportat un exercițiu financiar în care auditorii au descoperit cheltuieli de peste 48 de milioane de lei înregistrate greșit, active de aproape 9,6 milioane de lei omise din bilanțurile instituțiilor implicate și numeroase alte deficiențe. În fața unor asemenea constatări, întrebarea esențială pentru conducerea administrației locale este simplă: ce mecanisme concrete vor împiedica repetarea acestor nereguli și cum vor putea cetățenii verifica rezultatele măsurilor promise?