Administrația județeană condusă de Francisk-Iulian Chiriac lasă în urmă un tablou financiar greu de ignorat: peste 1,8 milioane de lei menținute nejustificat în contabilitate pentru investiții fără finalitate clară, datorii supraevaluate cu peste 622.000 de lei la Spitalul Județean, cheltuieli denaturate cu aproape un sfert de milion de lei, active raportate greșit și mecanisme de control intern care nu au funcționat eficient. La toate acestea se adaugă și plata unor daune morale din bugetul județului după emiterea unui act administrativ nelegal.
Una dintre cele mai mari probleme identificate la nivelul administrației județene Brăila este suma de 1.834.289,42 lei, menținută nejustificat în contabilitate sub forma unor documentații tehnico-economice pentru investiții care nu s-au materializat în obiective finalizate sau aflate efectiv în curs de realizare.
Cea mai mare parte a acestei sume, 1.558.018,80 lei, era înregistrată chiar la UAT Județul Brăila. Alte 122.240 lei figurau la Muzeul Carol I, 82.705 lei la Școala Populară de Arte și Meserii „Vespasian Lungu”, iar 71.325,62 lei la Spitalul Clinic Județean de Urgență Brăila.
Situația arată o problemă serioasă de administrare a investițiilor. Nu s-a urmărit corespunzător stadiul proiectelor și nici nu s-a făcut la timp analiza necesară pentru a se decide dacă unele investiții mai puteau fi continuate sau trebuiau sistate. În consecință, bilanțul administrației județene nu reflecta fidel situația reală a patrimoniului.
O altă neregulă apare direct în contabilitatea UAT Județul Brăila. Suma de 32.007,36 lei, reprezentând cote din contravaloarea autorizațiilor de construire și certificatelor de urbanism, a fost înregistrată eronat în conturile de debitori și creditori, deși nu îndeplinea condițiile pentru a figura nici drept creanță și nici drept datorie. Rezultatul a fost o nouă denaturare a situației financiare raportate.
Problemele continuă la Spitalul Clinic Județean de Urgență Brăila. Aici au fost menținute în mod eronat în contabilitate garanții de bună execuție în valoare de 622.187,05 lei, ceea ce a dus la supraevaluarea datoriilor curente ale spitalului.
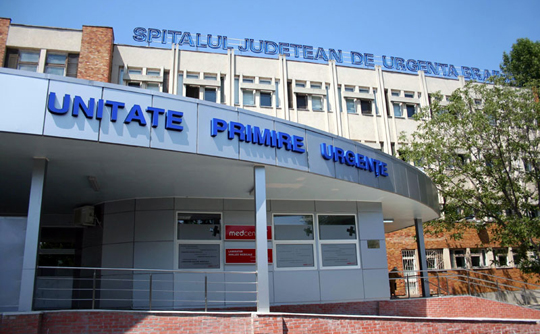
Dimensiunea erorii este relevantă: în timpul verificărilor, 620.090,05 lei au fost restituiți furnizorilor, iar diferența de 2.097 lei a fost trecută în evidența extracontabilă. Cu alte cuvinte, sute de mii de lei au figurat în situațiile financiare într-o formă care nu corespundea realității economice.
Tot la Spitalul Județean Brăila, o investiție în valoare de 24.879,69 lei, reprezentând un sistem tehnic de securitate pentru camera de păstrare a documentelor secrete, fusese deja recepționată și pusă în funcțiune în decembrie 2025, însă continua să figureze în contabilitate ca investiție în curs de execuție. Corectarea s-a făcut abia ulterior.
Un alt capitol important este reprezentat de 242.922,05 lei, sumă cu care au fost supraevaluate cheltuielile operaționale și denaturat rezultatul patrimonial al anului 2025.
La Centrul Școlar de Educație Incluzivă Brăila au fost înregistrate în 2025 cheltuieli de 76.043 lei care aparțineau lunii decembrie 2024. La Muzeul Carol I au fost introduse în anul 2025 facturi de 151.606,05 lei, deși acestea erau aferente lunii decembrie 2024. La Spitalul de Pneumoftiziologie Brăila, alte 15.273 lei au fost reflectate incorect în contabilitate în legătură cu opt concentratoare de oxigen primite încă din anul 2021.
Aceste trei situații au produs împreună o denaturare de aproape un sfert de milion de lei a rezultatului patrimonial raportat pentru anul 2025.
Lista continuă la Centrul Școlar de Educație Incluzivă. Costul de 5.950 lei al proiectului tehnic pentru un sistem de monitorizare video al corpurilor A și B nu a fost inclus în valoarea investiției, ci a fost trecut direct pe cheltuieli, ceea ce a condus la subevaluarea activului respectiv.
Alți 32.456,18 lei au fost menținuți eronat în categoria cheltuielilor în avans, deși aparțineau exercițiului financiar 2025. Din această sumă, 8.657 lei proveneau din drepturi salariale achitate de Muzeul Carol I, iar 23.799,18 lei reprezentau servicii de salubrizare la Spitalul Clinic Județean de Urgență Brăila.
Dincolo de fiecare cifră luată separat, problema care le leagă pe toate este funcționarea defectuoasă a controlului intern. Neregulile identificate arată că mecanismele de verificare nu au reușit să prevină sau să corecteze la timp erori care au afectat evidența contabilă, gestiunea economico-financiară și administrarea patrimoniului public și privat al județului.
Este greu de vorbit despre simple scăpări atunci când problemele apar simultan la Consiliul Județean, la Spitalul Județean, la Muzeul Carol I, la unități școlare și la alte instituții subordonate. Repetarea aceluiași tip de deficiențe în mai multe structuri arată o vulnerabilitate administrativă mult mai largă.
Un caz aparte privește și plata din bugetul UAT Județul Brăila a sumei de 15.800 lei reprezentând daune morale acordate unei persoane cu dizabilități după emiterea unui certificat de încadrare în grad de handicap care a fost ulterior anulat definitiv de instanță ca act administrativ nelegal.
Administrația județeană a achitat suma, însă nu efectuase inițial o analiză privind cauzele și împrejurările care au dus la această situație și nici o evaluare a eventualelor responsabilități pentru recuperarea banilor. O asemenea analiză a fost realizată abia ulterior, în 2026, după constituirea unei comisii.
Problema rămâne una serioasă: un act administrativ greșit a produs consecințe directe asupra bugetului județului, iar mecanismul de stabilire a responsabilităților a fost pus în mișcare abia după producerea efectului financiar.
Privit în ansamblu, tabloul este unul apăsător. Vorbim despre 1,83 milioane de lei menținute nejustificat în contabilitate pentru documentații aferente unor investiții fără finalitate, peste 622.000 de lei în datorii supraevaluate, aproape 243.000 de lei în cheltuieli denaturate, alte zeci de mii de lei înregistrate incorect și daune morale suportate din bugetul județului după emiterea unui act administrativ nelegal.
Toate aceste probleme s-au produs în aparatul administrativ condus de Francisk-Iulian Chiriac și în instituțiile aflate în subordinea Consiliului Județean Brăila.
Când milioane de lei sunt reflectate greșit în contabilitate, când investiții fără finalitate continuă să figureze în bilanț, când garanții de sute de mii de lei sunt evidențiate necorespunzător, iar cheltuielile mai multor instituții sunt raportate în alte exerciții decât cele cărora le aparțin, responsabilitatea politică și administrativă a conducerii județului devine imposibil de ignorat.
Nu este vorba despre o singură eroare și nici despre un singur compartiment. Este vorba despre mai multe instituții, mai multe tipuri de nereguli și un sistem de control care nu a reușit să împiedice apariția lor.
Pentru Francisk-Iulian Chiriac, cifrele acestea reprezintă bilanțul unei administrații pe care o conduce. Iar contribuabilii din Brăila au dreptul să afle cum au fost posibile asemenea nereguli, cine răspunde pentru ele și de ce mecanismele interne ale Consiliului Județean nu le-au oprit înainte ca ele să ajungă în situațiile financiare oficiale.