Gabriel Lazany, primarul PSD al municipiului Bistrița, se află la primul mandat, însă promisiunile unei administrații mai eficiente și mai bine organizate se confruntă cu o realitate financiară care ridică numeroase semne de întrebare. Un audit asupra situațiilor financiare ale municipiului pentru anul 2025 scoate la iveală 18 constatări privind evidența contabilă, administrarea patrimoniului, gestionarea banilor publici, investițiile europene, finanțarea sportului și funcționarea instituțiilor subordonate. De la creanțe bugetare supraevaluate cu peste 29 de milioane de lei și cheltuieli contabilizate eronat de peste 14 milioane de lei, până la finanțarea unor remunerații sportive peste plafonul legal, tabloul administrativ este unul care pune serios sub semnul întrebării eficiența mecanismelor de control din Primăria Bistrița.
Primul mandat al lui Gabriel Lazany, primele mari semne de întrebare asupra administrației
Gabriel Lazany a ajuns la conducerea Primăriei Bistrița cu perspectiva unei schimbări în modul de administrare a municipiului. Numai că situațiile financiare aferente anului 2025, primul an calendaristic complet al mandatului său, dezvăluie o administrație în care problemele contabile, lipsa unor verificări eficiente și deficiențele în gestionarea patrimoniului public au rămas realități concrete. Unele situații își au originea în anii anteriori, dar au continuat să afecteze evidențele financiare ale municipiului în perioada actualei conduceri. Ceea ce ar fi trebuit să reprezinte începutul unei reorganizări administrative se transformă astfel într-un test incomod pentru primarul PSD: cât de eficient este condusă o instituție în care auditorii identifică probleme în aproape toate domeniile importante ale gestiunii financiare?
Gravitatea situației este accentuată de concluzia auditului financiar, încheiat cu opinie cu rezerve asupra situațiilor financiare consolidate ale municipiului. Aceasta indică existența unor denaturări semnificative, suficient de importante pentru a afecta credibilitatea informațiilor financiare prezentate de administrație. Dincolo de explicațiile tehnice, întrebarea care trebuie pusă conducerii Primăriei Bistrița este cât se poate de simplă: cum poate fi evaluată eficiența gestionării banilor publici atunci când evidențele financiare conțin asemenea erori, iar unele verificări esențiale nu funcționează corespunzător?
Creanțe de peste 29 de milioane de lei, prezentate fără ajustările contabile necesare
Una dintre cele mai importante nereguli identificate privește creanțele bugetare ale municipiului Bistrița. Administrația nu a constituit și nu a evidențiat ajustările pentru deprecierea unor creanțe reprezentând impozite, taxe, amenzi și alte obligații restante. Concret, situațiile financiare nu reflectau corespunzător riscul ca anumite sume datorate bugetului local să nu mai poată fi recuperate. Rezultatul a fost o supraevaluare de 29.273.971 de lei a creanțelor bugetare și a rezultatului patrimonial.
Nu discutăm despre o simplă greșeală de redactare a unui document, ci despre o denaturare contabilă de aproape 30 de milioane de lei. Este o diferență uriașă între a prezenta în bilanț creanțe la valoarea lor integrală și a reflecta corect riscul de neîncasare. Într-o administrație care pretinde eficiență și disciplină financiară, asemenea situații ar trebui identificate prin verificările interne înainte de întocmirea documentelor oficiale. Pentru Gabriel Lazany, constatarea reprezintă o problemă majoră de credibilitate administrativă, deoarece arată că situațiile financiare ale municipiului nu ofereau o imagine suficient de corectă asupra acestor active.
Investiții europene și cheltuieli de peste 14 milioane de lei înregistrate greșit
Un alt capitol extrem de sensibil privește proiectele finanțate din fonduri externe nerambursabile. În evidențele Primăriei Bistrița au fost identificate înregistrări contabile eronate privind cheltuieli aferente unor investiții, ceea ce a condus la supraevaluarea cheltuielilor și subevaluarea rezultatului patrimonial cu 14.415.106 lei.
Printre investițiile vizate se regăsesc proiectul de reabilitare și modernizare a Liceului de Muzică „Tudor Jarda”, în valoare de 10.362.701 lei, și proiectul de creștere a eficienței energetice a clădirii Grădiniței cu Program Normal nr. 7 din Bistrița, în valoare de 1.747.288 lei. Aceste investiții, care ar trebui să reprezinte exemple de dezvoltare și modernizare a infrastructurii educaționale, apar în situații financiare afectate de înregistrări contabile incorecte.
Problema depășește dimensiunea pur contabilă. Fondurile europene presupun o evidență riguroasă, documente justificative clare și capacitatea instituției beneficiare de a urmări fiecare operațiune financiară. O administrație care gestionează investiții importante nu își poate permite ca evidența acestora să devină o sursă de denaturări de milioane de lei. Din perspectiva responsabilității politice și manageriale, Gabriel Lazany trebuie să explice de ce mecanismele administrative existente nu au asigurat prezentarea corectă a unor asemenea operațiuni.
Hotărâri judecătorești definitive și peste două milioane de lei reflectate eronat
Problemele continuă cu înregistrarea unor creanțe și venituri stabilite prin hotărâri judecătorești definitive, pronunțate în perioada 2020–2022. Acestea vizau anularea unor acte administrative privind corecții financiare aplicate unor proiecte cu finanțare externă nerambursabilă. În loc ca operațiunile să fie reflectate corespunzător în contabilitatea municipalității, au fost identificate erori care au condus la supraevaluarea cheltuielilor și subevaluarea rezultatului patrimonial cu 2.030.812 lei.
Vorbim despre documente juridice definitive, care produc efecte financiare și care ar trebui urmărite atent de compartimentele economice și juridice ale instituției. Faptul că asemenea operațiuni au rămas reflectate incorect în situațiile financiare ridică întrebări privind comunicarea dintre departamentele Primăriei, verificarea înregistrărilor contabile și supravegherea activității economice. Mai grav, această constatare se adaugă unui șir deja consistent de nereguli care arată că problemele nu sunt concentrate într-un singur compartiment.
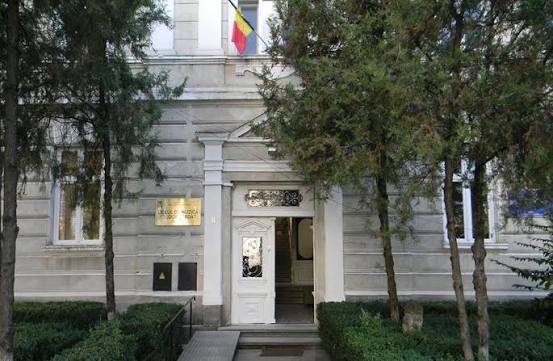
Patrimoniul Liceului de Muzică „Tudor Jarda”: active de peste 1,8 milioane de lei neînregistrate corespunzător
O altă situație privește bunurile și investițiile realizate la Liceul de Muzică „Tudor Jarda”. Direcția economică a municipalității nu a înregistrat corespunzător în contabilitate anumite active transferate sau aferente instituției de învățământ. Este vorba despre dotări, mijloace fixe, mobilier și obiecte de inventar, valoarea totală a activelor neînregistrate corespunzător fiind de 1.830.139 lei.
O administrație locală are obligația elementară de a cunoaște, evidenția și urmări bunurile care alcătuiesc patrimoniul public. Atunci când active de asemenea valoare lipsesc din evidențele contabile corespunzătoare, apare o întrebare esențială: cât de bine funcționează sistemul prin care Primăria urmărește investițiile finalizate și bunurile transferate instituțiilor subordonate? Înregistrarea ulterioară a activelor, realizată în timpul verificărilor, confirmă necesitatea corectării situației, dar nu șterge deficiența inițială.
Investiții neclarificate și active necorporale de 1,7 milioane de lei menținute în contabilitate
La nivelul Primăriei Bistrița au fost identificate și active fixe necorporale în curs de execuție, în valoare de 1.715.508 lei, menținute nejustificat în contabilitate. Pentru aceste active nu mai existaseră rulaje în ultimii trei ani, iar evidențele nu erau susținute de documente suficiente pentru clarificarea situației și recepționarea corespunzătoare.
Această constatare ridică o problemă de management al investițiilor și patrimoniului. Cum este posibil ca valori de peste 1,7 milioane de lei să rămână ani întregi înregistrate ca active în curs de execuție, fără clarificarea documentară și contabilă necesară? Cine urmărește stadiul acestor investiții și cine verifică dacă înregistrările din bilanț mai corespund realității? Într-o administrație eficientă, asemenea poziții contabile trebuie analizate periodic, nu menținute în evidență fără clarificări suficiente.
Proiecte europene, venituri și cheltuieli supraevaluate cu peste 1,3 milioane de lei
Neregulile din zona fondurilor externe nu se opresc aici. În cazul unor proiecte finanțate din fonduri nerambursabile, Primăria Bistrița a utilizat incorect evidența contabilă distinctă, fiind identificate preluări eronate ale unor solduri între contabilitatea aparatului propriu și cea a proiectelor de investiții.
Consecința a fost supraevaluarea simultană a veniturilor și a cheltuielilor cu 1.326.897 lei. Situația arată dificultăți în delimitarea și urmărirea operațiunilor financiare aferente proiectelor. Pentru o municipalitate care derulează investiții din surse externe, corectitudinea evidenței contabile nu este un detaliu administrativ secundar, ci una dintre condițiile esențiale ale unei gestiuni financiare credibile.
Înregistrări duble și aproape un milion de lei reflectat eronat în bilanț
O altă constatare privește relația contabilă cu un furnizor de active fixe împotriva căruia Primăria Bistrița a introdus o acțiune în instanță. Operațiunile au fost înregistrate prin conturi necorespunzătoare, iar evidența a condus inclusiv la dublarea valorii unor active rezultate din operațiunile respective.
Impactul a fost supraevaluarea activelor necurente și a datoriilor curente cu 948.343 lei. Cu alte cuvinte, situațiile financiare au inclus valori care nu reflectau corect poziția patrimonială a municipiului. Într-o instituție publică, existența unei acțiuni în instanță și a unor creanțe sau obligații asociate trebuie să determine un control contabil suplimentar, nu apariția unor înregistrări duble.
Gloria Bistrița, finanțări peste plafonul legal: 566.929 lei, la care se adaugă peste 51.000 de lei accesorii
Poate cea mai sensibilă constatare din întregul raport privește finanțarea Clubului Sportiv „Gloria Bistrița”. Primăria a acordat finanțări pentru remunerații aferente activității sportive, pe baza documentelor prezentate de club, fără să verifice corespunzător încadrarea acestora în plafonul maxim permis de lege.
Verificările au stabilit că anumite sportive din echipa de handbal feminin de senioare au beneficiat de remunerații brute care au depășit plafonul legal. Valoarea finanțărilor acordate peste această limită a fost de 566.929 lei, la care s-au adăugat accesorii calculate în sumă de 51.395 lei. În total, 618.324 lei au trebuit recuperați, operațiune realizată în timpul auditului.
Aceasta este una dintre constatările care lovesc direct în credibilitatea mecanismelor de verificare a cheltuielilor publice. Nu este vorba despre o simplă clasificare contabilă greșită, ci despre finanțarea unor remunerații peste limita legală. Cine a verificat solicitările clubului înainte de acordarea finanțărilor? Cine a aprobat documentele? De ce plafonul legal nu a fost respectat în procesul de finanțare? De ce neregula a trebuit identificată în cadrul auditului, în loc să fie prevenită prin verificările obișnuite ale administrației?
Pentru Gabriel Lazany, acest episod este cu atât mai delicat cu cât finanțarea sportului din bani publici reprezintă un domeniu cu vizibilitate ridicată și cu o responsabilitate bugetară evidentă. Recuperarea ulterioară a celor 618.324 lei nu schimbă constatarea de bază: administrația a finanțat remunerații peste plafonul legal, iar mecanismele de verificare nu au împiedicat acest lucru.
Prefinanțări europene înregistrate eronat și amortizări gestionate incorect
Alte două constatări completează tabloul deficiențelor din evidențele financiare. În primul caz, Primăria Bistrița a înregistrat eronat ca venituri prefinanțări provenite de la Ministerul Investițiilor și Proiectelor Europene, destinate unor proiecte derulate de trei unități de învățământ subordonate. Impactul a fost supraevaluarea veniturilor și a rezultatului patrimonial cu 389.527 lei.
În al doilea caz, Primăria și Liceul Tehnologic „Grigore Moisil” nu au calculat sau au calculat greșit amortizarea unor active fixe necorporale, inclusiv programe informatice. Eroarea a produs subevaluarea cheltuielilor și supraevaluarea rezultatului patrimonial și a activelor cu 169.368 lei. Ambele situații arată că problemele de contabilitate se regăseau atât în aparatul municipalității, cât și la nivelul instituțiilor subordonate.
Asistența socială: cheltuieli înregistrate greșit și verificări insuficiente ale beneficiarilor
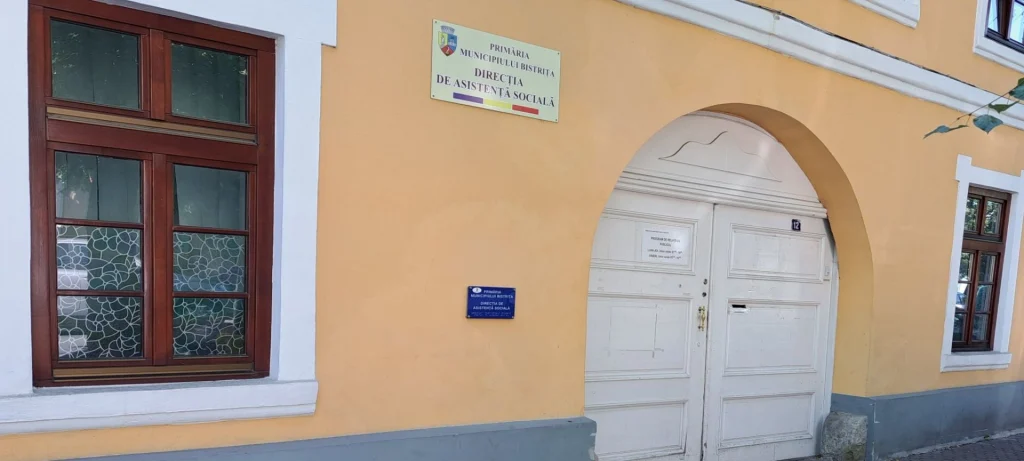
Nici activitatea Direcției de Asistență Socială Bistrița nu a fost lipsită de deficiențe. Instituția a înregistrat cheltuieli cu indemnizații de handicap la data efectuării plăților, în loc să le evidențieze la momentul constituirii obligațiilor. Neregula a afectat delimitarea cheltuielilor între exercițiile financiare și a condus la supraevaluarea cheltuielilor și subevaluarea rezultatului patrimonial cu 48.635 lei.
Separat, au fost identificate probleme privind verificarea condițiilor de acordare a drepturilor pentru un beneficiar al indemnizației de handicap. Persoana nu mai avea domiciliul în România, deși în documentele aflate la dosar figura în continuare o adresă din țară. Instituția nu efectuase verificările necesare pentru menținerea drepturilor în condițiile legii.
Aceste deficiențe ridică semne de întrebare asupra modului în care sunt verificate dosarele beneficiarilor și asupra funcționării mecanismelor interne de control. Asistența socială implică gestionarea unor resurse destinate persoanelor vulnerabile, iar verificarea riguroasă a eligibilității trebuie să fie o responsabilitate permanentă, nu o formalitate administrativă.
O creanță de peste 105.000 de lei, păstrată fără justificarea necesară
O altă anomalie contabilă a vizat menținerea în evidențe a unei creanțe de 105.561 lei, aferentă unei operațiuni din anul 2022 în relația cu Camera de Conturi Bistrița-Năsăud. Înregistrarea nu era susținută de justificarea legală și documentară necesară menținerii sale în contabilitate.
Efectul a fost supraevaluarea activelor curente și a datoriilor cu aceeași sumă. Din nou, este vorba despre o situație mai veche care a continuat să afecteze evidențele contabile în anul 2025. Actuala administrație a avut astfel în situațiile sale financiare o poziție nejustificată care ar fi trebuit clarificată prin controlul și analiza periodică a soldurilor.
Parcul auto al administrației, peste limitele stabilite de lege
Problemele nu se limitează la bilanțuri și conturi contabile. Primăria Bistrița și instituțiile subordonate au depășit limita maximă a autoturismelor din dotare prevăzută de normele legale aplicabile. Au fost identificate și deficiențe în respectarea obligațiilor privind documentele de autorizare a activităților.
În condițiile în care administrațiile locale invocă frecvent necesitatea utilizării responsabile a resurselor, constatarea privind depășirea normelor de dotare cu autoturisme este una care merită explicații publice. Câte autovehicule depășeau limita legală? La ce instituții erau utilizate? Ce costuri au presupus acestea pentru buget? Sunt întrebări la care conducerea municipalității ar trebui să răspundă printr-o situație completă și transparentă.
Litigii, penalități și despăgubiri fără provizioanele contabile necesare
Un alt punct sensibil privește lipsa provizioanelor pentru litigii, amenzi, penalități, despăgubiri și alte datorii incerte. La finalul anului 2025, contul de provizioane avea sold zero, deși trebuia analizată necesitatea constituirii acestora pentru obligațiile potențiale ale instituției.
O administrație responsabilă trebuie să își evalueze nu doar cheltuielile curente, ci și riscurile financiare care pot apărea din litigii sau alte obligații. Nereflectarea corespunzătoare a acestor riscuri afectează imaginea financiară prezentată de instituție și poate îngreuna evaluarea obligațiilor viitoare. Pentru Primăria Bistrița, această constatare completează seria deficiențelor privind calitatea raportării financiare.
Transportul cadrelor didactice, înregistrat prin conturi necorespunzătoare
La nivelul unor unități de învățământ subordonate au fost identificate cheltuieli de transport ale personalului didactic înregistrate prin conturi care nu corespundeau naturii reale a operațiunilor. În loc să fie utilizate corespunzător evidențele destinate drepturilor de transport, au fost folosite și conturi aferente indemnizațiilor de delegare, detașare sau altor drepturi salariale.
Această situație arată lipsa unei aplicări unitare a regulilor contabile în instituțiile de învățământ. Chiar dacă nu a fost cuantificat un prejudiciu, constatarea evidențiază deficiențe de organizare și verificare financiară într-un domeniu care gestionează anual numeroase plăți din fonduri publice.
Venituri din exploatarea sălii de sport și contribuții ale persoanelor vârstnice, evidențiate necorespunzător
Direcția de Asistență Socială Bistrița a fost vizată și de constatări privind evidența veniturilor. Au fost identificate deficiențe în înregistrarea contribuțiilor lunare de întreținere datorate de persoanele vârstnice care beneficiază de servicii de îngrijire.
În plus, în anul 2025 au fost încheiate contracte cu persoane juridice pentru închirierea sau utilizarea sălii de sport administrate în cadrul Complexului Sportiv Bistrița. Veniturile rezultate din aceste activități nu au fost înregistrate și urmărite corespunzător în contabilitate, în raport cu contractele încheiate.
Problema este importantă deoarece privește direct capacitatea instituțiilor subordonate de a gestiona veniturile proprii. Orice contract care generează încasări trebuie să poată fi urmărit de la momentul încheierii până la înregistrarea creanței și a plății. Lipsa unei asemenea evidențe afectează transparența și controlul asupra veniturilor instituției.
Controlul financiar preventiv, cu deficiențe la instituțiile de învățământ
Ultima constatare, dar una dintre cele mai relevante pentru înțelegerea problemelor sistemice, privește funcționarea controlului intern managerial în unele instituții de învățământ subordonate municipalității. Au fost identificate neconformități privind implementarea și funcționarea controlului financiar preventiv, mecanismul care ar trebui să verifice legalitatea și regularitatea operațiunilor înainte de aprobarea acestora.
În lipsa unor proceduri eficiente, riscul apariției altor nereguli crește. Controlul financiar preventiv nu trebuie să existe doar pe hârtie, ci să funcționeze efectiv în fiecare instituție care utilizează bani publici. Constatarea ridică întrebări serioase despre felul în care administrația municipală coordonează, monitorizează și verifică activitatea instituțiilor din subordine.
Ce spune acest tablou despre administrația Lazany?
Privite individual, unele dintre constatări pot părea erori tehnice, care țin de contabilitate sau de aplicarea unor proceduri. Privite împreună, ele conturează însă imaginea unei administrații în care deficiențele se repetă în domenii diferite și afectează atât aparatul Primăriei, cât și instituțiile subordonate.
Creanțe bugetare supraevaluate cu aproape 30 de milioane de lei, cheltuieli contabilizate eronat de peste 14 milioane de lei, active neînregistrate, investiții neclarificate, evidențe duble, finanțări sportive peste plafonul legal, venituri urmărite necorespunzător, depășirea normelor privind autoturismele și probleme în funcționarea controlului intern. Acestea sunt constatările care definesc situația financiar-administrativă examinată pentru anul 2025.
Valorile menționate reprezintă tipuri diferite de abateri și denaturări contabile și nu pot fi prezentate, printr-o simplă însumare, drept bani pierduți sau prejudiciu total. Gravitatea concluziilor nu depinde însă de o asemenea adunare. Este suficient să observăm amploarea erorilor și numărul domeniilor în care au fost identificate deficiențe.
Pentru Gabriel Lazany, aflat la primul mandat, bilanțul este unul politic și administrativ incomod. Un primar care își asumă schimbarea unei instituții trebuie evaluat nu doar după proiectele anunțate, aparițiile publice sau promisiunile de modernizare, ci și după felul în care funcționează aparatul administrativ pe care îl conduce. Iar constatările aferente anului 2025 arată că Primăria Bistrița avea probleme importante de organizare financiară și de control.
Mai mult, existența unor erori provenite din perioade anterioare nu reprezintă un argument în favoarea actualei conduceri. Dimpotrivă, ridică întrebarea cât de eficient a funcționat procesul de verificare și corectare a situațiilor preluate. Schimbarea administrativă nu se măsoară doar prin înlocuirea conducerii, ci prin capacitatea acesteia de a identifica problemele existente, de a le remedia și de a împiedica repetarea lor.
Bistrița are nevoie de explicații, nu doar de promisiuni
Primarul Gabriel Lazany și conducerea economică a Primăriei Bistrița au de răspuns unor întrebări care privesc direct administrarea banilor publici. De ce nu au fost reflectate corespunzător creanțe de aproape 30 de milioane de lei? Cum au ajuns cheltuieli de peste 14 milioane de lei să fie contabilizate eronat? De ce au existat active de milioane de lei neînregistrate sau neclarificate? Cine a verificat finanțările pentru remunerațiile sportive acordate peste plafonul legal? Cum se explică lipsa evidențelor corespunzătoare pentru anumite venituri ale instituțiilor subordonate? Și, mai ales, ce măsuri concrete au fost luate pentru ca asemenea situații să nu se repete?
Bistrițenii au dreptul să știe cum sunt gestionate resursele municipiului, cine verifică operațiunile financiare și cât de eficiente sunt mecanismele administrative finanțate tot din bani publici. Existența unui aparat administrativ numeros, a unor direcții economice și a unor structuri de control presupune tocmai capacitatea de a preveni și corecta asemenea deficiențe.
Gabriel Lazany se află în fața unei contradicții evidente între așteptările de schimbare asociate primului său mandat și realitatea constatată în gestiunea financiară a municipiului. După primul an calendaristic complet al administrației sale, situațiile financiare ale Bistriței au primit o opinie cu rezerve, iar problemele identificate se întind de la contabilitatea centrală a Primăriei până la sport, educație, asistență socială și administrarea patrimoniului.
O administrație performantă nu se construiește prin declarații, ci prin reguli respectate, verificări reale și responsabilitate pentru fiecare leu gestionat. Iar la Bistrița, ceea ce se vede din constatările financiare ale anului 2025 este că distanța dintre discursul despre schimbare și funcționarea efectivă a administrației rămâne considerabilă.
Primarul PSD Gabriel Lazany are acum de demonstrat dacă schimbarea promisă înseamnă și ordine în finanțele publice. Pentru că, dincolo de imaginea politică, cifrele și neregulile identificate descriu o Primărie Bistrița care are încă probleme serioase de rezolvat.