Probleme financiare de proporții în instituțiile aflate sub autoritatea Consiliului Județean Bacău, condus de Ionela-Cristina Breahnă-Pravăț. Echipamente medicale de peste 22 de milioane de lei care nu au fost înregistrate corespunzător în bilanțul Spitalului Județean de Urgență, plăți salariale nelegale, contribuții sociale și impozite neachitate, datorii fiscale ascunse de evidențele contabile și obligații salariale stabilite prin hotărâri judecătorești, dar necalculate de instituțiile responsabile. Acesta este tabloul rezultat în urma verificării finanțelor județului pentru anul 2025. Una dintre cele mai grave situații a fost descoperită la Școala Populară de Arte și Meserii „Ion Ghelu-Destelnica”, unde auditorii au identificat plăți salariale nelegale de 18.072 lei, documente bancare care nu au putut fi prezentate și nereguli cu caracter repetitiv, pentru care administrația județeană a formulat o plângere penală privind suspiciuni de delapidare. În timp ce conducerea județului gestionează investiții și bugete de milioane de euro, mecanismele interne de control din unele instituții subordonate prezintă deficiențe care ridică întrebări serioase asupra modului în care sunt administrați banii contribuabililor.
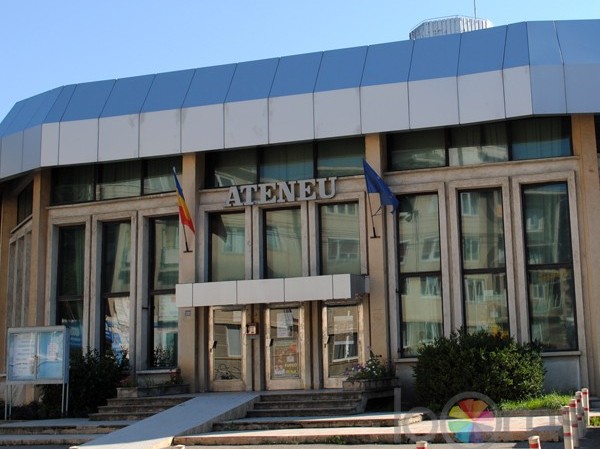
Consiliul Județean Bacău, instituție condusă de președinta Ionela-Cristina Breahnă-Pravăț, a primit o opinie cu rezerve în urma auditului financiar asupra situațiilor consolidate aferente anului 2025. Verificările Curții de Conturi au identificat abateri semnificative în evidența patrimoniului, gestionarea cheltuielilor salariale și contabilizarea obligațiilor financiare. Constatările privesc atât aparatul propriu al administrației județene, cât și instituții importante aflate în subordine, de la Spitalul Județean de Urgență până la Școala Populară de Arte, Revista „Ateneu” și Filarmonica „Mihail Jora”. În centrul problemelor se află deficiențe de organizare, evidență și supraveghere financiară, care au permis ca valori de milioane de lei să fie raportate incorect, plăți nelegale să fie efectuate, iar datorii către bugetul de stat să rămână neachitate. Pentru Ionela-Cristina Breahnă-Pravăț, în calitate de președintă a Consiliului Județean și ordonator principal de credite, rezultatele auditului reprezintă un test serios privind capacitatea administrației pe care o conduce de a controla eficient instituțiile din subordine.
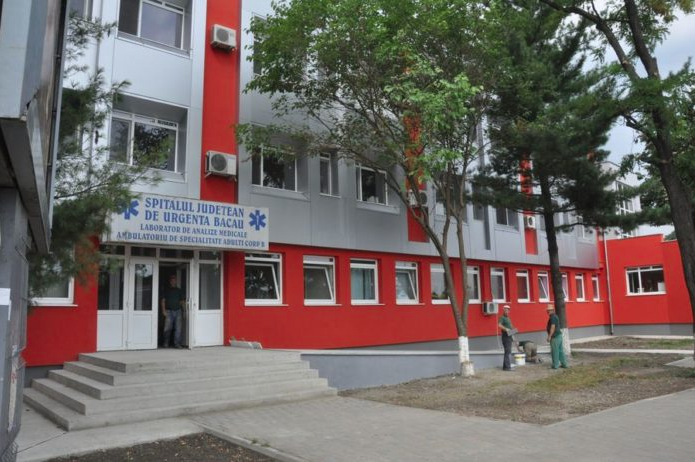
Echipamente medicale de peste 22 de milioane de lei, absente din bilanțul Spitalului Județean de Urgență Bacău
Cea mai mare problemă financiar-contabilă identificată privește Spitalul Județean de Urgență Bacău. În urma finalizării proiectului „Îmbunătățirea capacității Spitalului Județean de Urgență Bacău prin dotarea cu echipamente și materiale destinate reducerii riscului de infecții nozocomiale”, Consiliul Județean a transmis în administrarea unității medicale echipamente în valoare de 22.014.421,66 lei. Operațiunea a fost aprobată prin Hotărârea Consiliului Județean nr. 113 din 30 mai 2025, iar administrația județeană a eliminat bunurile respective din propria evidență contabilă. Numai că, la celălalt capăt al transferului, Spitalul Județean de Urgență nu le-a înregistrat în conturile bilanțiere corespunzătoare, păstrându-le exclusiv în evidența extrabilanțieră. Astfel, la nivelul spitalului, activele fixe corporale erau subevaluate cu peste 22 de milioane de lei.
Dimensiunea financiară a acestei deficiențe este impresionantă. Vorbim despre echipamente medicale achiziționate printr-un proiect destinat reducerii riscurilor de infecții asociate asistenței medicale, o investiție esențială pentru funcționarea unei unități sanitare de importanță județeană. Deși transferul administrativ fusese realizat, circuitul contabil nu a fost finalizat conform regulilor aplicabile instituțiilor publice. Situația ridică întrebări asupra comunicării dintre Consiliul Județean Bacău și conducerea Spitalului Județean, dar și asupra procedurilor prin care sunt urmărite bunurile de mare valoare transmise în administrarea instituțiilor subordonate. Cum este posibil ca echipamente de peste 22 de milioane de lei să fie scoase din evidențele unei instituții și să nu fie preluate corespunzător în bilanțul celeilalte? Cine verifica operațiunile de predare și înregistrare? Și de ce o discrepanță financiar-contabilă de asemenea dimensiuni a ajuns să fie identificată în cadrul unui audit extern?
Problema este cu atât mai importantă cu cât administrația județeană gestionează investiții medicale de amploare, iar o evidență contabilă corectă reprezintă una dintre condițiile fundamentale pentru administrarea eficientă a patrimoniului public. Faptul că bunurile figurau în evidența extrabilanțieră a spitalului arată că acestea erau cunoscute instituției, însă obligațiile de înregistrare în bilanț nu au fost îndeplinite. Consecința a fost prezentarea eronată a activelor administrate de unitatea medicală, ceea ce a influențat semnificativ situațiile financiare consolidate ale județului.
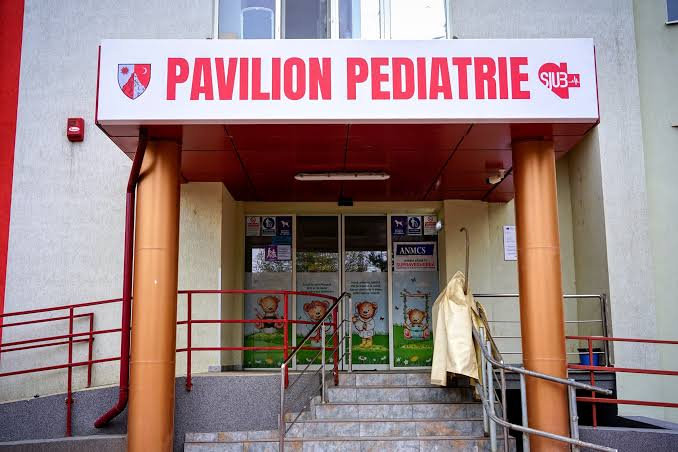
O investiție de aproape 20 de milioane de lei la Spitalul de Pediatrie, transferată cu diferențe în contabilitate
Tot în domeniul investițiilor medicale, auditorii au identificat o altă eroare, de această dată la nivelul aparatului propriu al Consiliului Județean Bacău. Este vorba despre investiția realizată la Clădirea Spital Pediatrie, în cadrul obiectivului „Etapa II – extindere bloc operator etaj 1”, cu o valoare totală de 19.614.216,12 lei. Investiția a fost transmisă în administrarea Spitalului Județean de Urgență, care a înregistrat activul în contabilitate în octombrie 2025. La nivelul Consiliului Județean, însă, operațiunea de scoatere din evidență a fost realizată în decembrie 2025 pentru numai 19.473.498,82 lei. Diferența de 140.717,30 lei a rămas nejustificat în contul investițiilor în curs de execuție, determinând supraevaluarea activelor județului.
Prin cumularea celor două erori din domeniul patrimoniului medical, impactul net asupra activelor fixe corporale consolidate a fost stabilit la 21.873.704,36 lei. Această valoare a stat la baza opiniei cu rezerve formulate asupra situațiilor financiare ale județului. Problema evidențiază lipsa unei reconcilieri corespunzătoare între evidențele administrației județene și cele ale instituției care primește bunurile în administrare. În cazul unei investiții de aproape 20 de milioane de lei, o diferență de peste 140.000 lei rămasă în contabilitate arată că operațiunile financiare de închidere și transfer nu au fost verificate cu rigoarea necesară. Pentru conducerea Consiliului Județean Bacău, asemenea erori pun în discuție eficiența mecanismelor de supraveghere a investițiilor finalizate și a modului în care acestea sunt reflectate în patrimoniul județului.
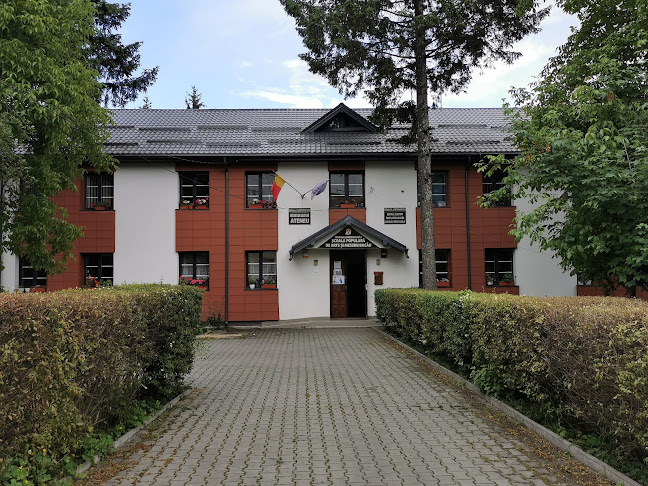
Plăți salariale nelegale și documente lipsă la Școala Populară de Arte. O situație care a ajuns la Parchet
Dacă problemele privind echipamentele medicale sunt grave prin dimensiunea valorilor implicate, constatările de la Școala Populară de Arte și Meserii „Ion Ghelu-Destelnica” Bacău ridică întrebări mult mai sensibile, inclusiv privind utilizarea efectivă a banilor publici. Verificarea documentelor de salarizare pentru luna ianuarie 2025 a arătat că instituția a înregistrat cheltuieli cu salariile brute mai mari cu 12.015 lei decât sumele înscrise în statele de plată. În același timp, contribuțiile de asigurări sociale, contribuțiile pentru sănătate și impozitul pe salarii au fost diminuate în evidența contabilă cu 5.191 lei, iar contribuția asiguratorie pentru muncă a fost diminuată cu încă 1.251 lei. Auditorii au identificat astfel o situație în care obligațiile fiscale aferente salariilor au fost evidențiate incorect, cu consecința reținerii și neplății unor impozite și contribuții, contrar prevederilor legale.
Dar cea mai gravă descoperire a apărut la confruntarea statelor de plată cu viramentele efective. Pentru luna ianuarie 2025, salariile nete înscrise în documentele instituției totalizau 58.762 lei, în timp ce plățile efectuate au însumat 76.834 lei. Diferența reprezintă 18.072 lei plătiți nelegal. Practic, din conturile unei instituții publice au fost transferate sume mai mari decât drepturile salariale înscrise în statele de plată, fără ca documentele disponibile să permită identificarea exactă a beneficiarilor tuturor plăților suplimentare. În momentul în care auditorii au solicitat borderourile corespunzătoare ordinelor de plată multiple, reprezentanții instituției au comunicat că acestea nu puteau fi prezentate deoarece nu fuseseră predate de fosta contabilă. Verificarea extraselor bancare și a ordinelor de plată a arătat că sumele achitate nelegal au fost incluse într-un ordin de plată cumulativ din 7 februarie 2025, în valoare de 27.471 lei, transmis către Raiffeisen Bank.
Această situație depășește sfera unei simple înregistrări contabile greșite. Existența unor viramente salariale care depășesc drepturile aprobate, coroborată cu lipsa documentelor necesare identificării beneficiarilor, reprezintă o problemă majoră pentru orice instituție finanțată din bani publici. Conducerea Școlii Populare de Arte și structurile responsabile cu verificarea plăților aveau obligația de a asigura concordanța dintre statele de plată, ordinele de plată și sumele efectiv virate. În egală măsură, Consiliul Județean Bacău, ca autoritate în subordinea căreia funcționează instituția, are responsabilitatea supravegherii modului în care sunt utilizate fondurile alocate. Descoperirea unor asemenea diferențe ridică întrebări directe despre cine autoriza plățile, cine verifica documentele și cum au fost posibile viramente care nu corespundeau drepturilor salariale înscrise în evidențele oficiale.
Mai mult, verificările au stabilit că abaterea avea caracter de continuitate din exercițiile financiare precedente. În acest context, Consiliul Județean Bacău formulase în anul 2025 o plângere penală către Parchetul de pe lângă Judecătoria Bacău, solicitând efectuarea cercetărilor sub aspectul săvârșirii infracțiunii de delapidare, prevăzută de articolul 295 din Codul penal. Existența acestei sesizări penale arată gravitatea suspiciunilor privind modul în care au fost administrate fondurile instituției. Raportul de audit nu prezintă stadiul cercetărilor și nici persoanele cărora le-ar reveni eventuale răspunderi penale, însă confirmă existența diferențelor salariale, lipsa documentelor justificative și sesizarea organelor judiciare.
Pentru președinta Ionela-Cristina Breahnă-Pravăț, această situație ar trebui să reprezinte un motiv de preocupare majoră. O instituție culturală aflată în subordinea administrației județene a ajuns să înregistreze plăți salariale nelegale, obligații fiscale evidențiate incorect și documente bancare lipsă, în condițiile în care probleme similare existaseră și în anii anteriori. Întrebarea fundamentală este cum au funcționat mecanismele de control financiar preventiv și ce măsuri concrete au fost aplicate pentru a elimina riscul repetării unor asemenea operațiuni.
Datorii fiscale de 145.005 lei și poprire pe conturile unei instituții culturale
La aceeași Școală Populară de Arte și Meserii „Ion Ghelu-Destelnica”, verificările au descoperit o altă situație financiară alarmantă. Instituția înregistra datorii restante către bugetul de stat în valoare totală de 145.005 lei, reprezentând contribuții, dobânzi și penalități de întârziere provenite din exerciții financiare anterioare. Aceste obligații nu figurau corespunzător în contabilitate și proveneau din declarații rectificative depuse în perioada februarie–martie 2025 de fosta contabilă. Situația a ajuns până în punctul în care Agenția Județeană a Finanțelor Publice Bacău a emis, în august 2025, un titlu executoriu și o adresă de înființare a popririi pentru suma de 41.555 lei, reprezentând debite și accesorii restante.
La 10 septembrie 2025, datoriile instituției ajunseseră la 145.005 lei, iar conducerea Școlii Populare de Arte a informat Consiliul Județean Bacău despre situația fiscală. Înregistrarea acestor obligații provenite din anii anteriori drept cheltuieli curente ale anului 2025 a determinat supraevaluarea cheltuielilor de personal și diminuarea eronată a rezultatului financiar al exercițiului. Practic, instituția acumulase obligații fiscale importante, ajunsese în procedură de executare și continua să prezinte deficiențe de evidență contabilă. Pentru o instituție culturală județeană, o asemenea situație financiară indică probleme serioase în administrarea resurselor și în respectarea obligațiilor către bugetul de stat.
Cazul ridică și o problemă mai amplă privind eficiența supravegherii instituțiilor subordonate de către Consiliul Județean. Existența unor datorii fiscale importante, asociate unor declarații rectificative și unor diferențe de salarizare, ar fi trebuit să determine controale interne riguroase și verificarea întregului circuit financiar. O administrație județeană care finanțează și coordonează instituții publice trebuie să urmărească permanent obligațiile acestora, mai ales atunci când apar popriri, penalități și nereguli cu caracter repetitiv. În cazul Școlii Populare de Arte, deficiențele au afectat mai multe componente ale gestionării banilor: salariile brute, viramentele nete, contribuțiile fiscale, documentele justificative și corectitudinea raportării financiare.
Revista „Ateneu”, alte contribuții salariale neachitate: peste 43.000 de lei
Problemele privind obligațiile salariale și fiscale nu s-au limitat la Școala Populară de Arte. La Revista de Cultură „Ateneu” Bacău, instituție subordonată Consiliului Județean, au fost identificate datorii privind contribuțiile salariale în valoare totală de 43.092 lei, care nu fuseseră înregistrate în contabilitate. Suma era formată din 39.035 lei debite principale, la care se adăugau 2.707 lei dobânzi și 1.350 lei penalități de întârziere. Obligațiile proveneau din declarații rectificative depuse în perioada februarie–martie 2025 de fosta contabilă a instituției și priveau contribuții și impozite aferente salariilor din perioade precedente. Deși aceste obligații figurau în evidențele administrației fiscale, instituția nu le reflectase corespunzător în propria contabilitate și nu efectuase plățile necesare.
Constatarea este importantă și prin asemănarea cu problemele descoperite la Școala Populară de Arte. Două instituții culturale aflate sub autoritatea aceleiași administrații județene prezentau deficiențe privind evidențierea obligațiilor fiscale salariale, ambele situații fiind legate de declarații rectificative depuse în aceeași perioadă. Această coincidență administrativă merită o analiză aprofundată, inclusiv în ceea ce privește persoanele responsabile de evidențele contabile, circuitul declarațiilor fiscale și mecanismele de verificare a datoriilor către bugetul de stat. Pentru conducerea Consiliului Județean Bacău, faptul că asemenea probleme au fost identificate în mai multe instituții subordonate ridică întrebări asupra eficienței coordonării financiare și a controalelor instituționale.
La nivelul întregului capitol privind cheltuielile de personal, efectul net al erorilor asupra situațiilor financiare consolidate a fost stabilit la 113.928 lei, rezultat din supraevaluări și subevaluări contabile de natură diferită. Această valoare nu cuprinde întreaga dimensiune a problemelor administrative constatate, între care se regăsesc și plățile nelegale efective, datoriile fiscale restante și necesitatea recuperării sumelor achitate fără justificare legală.
Provizioane de 233.018 lei menținute pentru procese încheiate definitiv
La nivelul aparatului propriu al Consiliului Județean Bacău, auditorii au identificat menținerea nejustificată în contabilitate a unor provizioane pentru litigii în valoare de 233.018,74 lei. Aceste sume continuau să figureze drept datorii incerte pe termen lung, deși procesele pentru care fuseseră constituite se încheiaseră prin hotărâri judecătorești definitive. Administrația județeană nu efectuase revizuirea și ajustarea corespunzătoare a provizioanelor la data de 31 decembrie 2025, astfel încât obligațiile raportate să reflecte situația financiară reală. Consecința a fost supraevaluarea datoriilor aferente provizioanelor și denaturarea rezultatului exercițiului financiar.
Problema evidențiază o altă vulnerabilitate a gestionării financiare: lipsa unei corelări eficiente între evidența litigiilor, hotărârile judecătorești și înregistrările contabile. Într-o instituție care gestionează numeroase contracte, investiții și relații juridice, actualizarea obligațiilor rezultate din litigii reprezintă o activitate esențială pentru prezentarea corectă a situațiilor financiare. Menținerea unor provizioane pentru procese deja finalizate arată că verificările de sfârșit de an nu au fost suficiente pentru eliminarea unor valori care nu mai corespundeau situației juridice a obligațiilor.
Filarmonica „Mihail Jora”: drepturi salariale restante din 2012 și obligații financiare încă necalculate
O situație cu implicații financiare potențial importante a fost identificată la Filarmonica „Mihail Jora” Bacău, unde instituția nu constituise provizioanele necesare pentru un litigiu de muncă referitor la drepturi salariale datorate retroactiv. Dosarul nr. 2902/110/2015 privește stabilirea unor diferențe salariale începând cu luna august 2012, prin raportare la nivelurile de salarizare prevăzute de reglementările aplicabile. Prin hotărârea instanței de fond din 9 decembrie 2025, instituția a fost obligată să plătească diferențele salariale aferente perioadei analizate, actualizate cu dobânda legală de la scadența fiecărei obligații și cu rata inflației.
Deși la sfârșitul anului 2025 existau condiții pentru estimarea și recunoașterea unui provizion aferent litigiului, Filarmonica nu calculase valoarea probabilă a obligațiilor. Ulterior, instituția a formulat apel, însă Curtea de Apel Bacău l-a respins ca nefondat prin Hotărârea definitivă nr. 525 din 11 iunie 2026. Astfel, obligațiile stabilite de instanță au devenit certe, urmând să fie cuantificate și introduse în contabilitate. Cu toate acestea, la momentul auditului valoarea exactă a sumelor datorate nu fusese încă stabilită, fiind necesară efectuarea unei expertize contabile.
Această situație ridică semne de întrebare asupra modului în care au fost anticipate și gestionate riscurile financiare rezultate din litigiile de muncă. Vorbim despre drepturi salariale care trebuie calculate retroactiv pentru o perioadă ce începe în anul 2012, la care se adaugă dobânzi și actualizări în funcție de inflație. Valoarea finală a obligațiilor poate avea un impact important asupra bugetului instituției, iar lipsa unei estimări până la momentul verificărilor arată că administrația nu dispunea de o imagine completă asupra consecințelor financiare ale procesului. Pentru Consiliul Județean Bacău, care asigură supravegherea și finanțarea instituțiilor din subordine, asemenea riscuri trebuie evaluate și integrate în planificarea bugetară, pentru a evita apariția unor obligații importante fără acoperire financiară pregătită din timp.
Bani publici, documente lipsă și controale insuficiente. Cine răspunde pentru problemele instituțiilor subordonate?
Privite împreună, constatările arată o administrație județeană confruntată cu probleme financiare și contabile în domenii foarte diferite. La Spitalul Județean de Urgență, echipamente medicale de peste 22 de milioane de lei nu au fost înregistrate corespunzător în bilanț. La Școala Populară de Arte au fost identificate viramente salariale nelegale, obligații fiscale restante, documente justificative lipsă și o situație cu caracter repetitiv care a determinat formularea unei plângeri penale. La Revista „Ateneu”, contribuții salariale de peste 43.000 lei nu erau reflectate în contabilitate și rămăseseră neachitate. La Filarmonica „Mihail Jora”, obligațiile rezultate dintr-un litigiu salarial cu efecte retroactive de peste un deceniu nu fuseseră cuantificate. Iar în aparatul propriu al Consiliului Județean, provizioane pentru litigii definitiv încheiate continuau să denatureze situațiile financiare.
Toate aceste constatări indică necesitatea consolidării mecanismelor de control financiar, a procedurilor de raportare și a supravegherii instituțiilor subordonate. Auditul a stabilit un termen comun, 29 ianuarie 2027, pentru implementarea recomandărilor privind remedierea erorilor și îmbunătățirea controalelor. Printre măsurile solicitate se numără recalcularea statelor de plată, corectarea declarațiilor fiscale, achitarea obligațiilor restante, identificarea și recuperarea sumelor salariale plătite nelegal, actualizarea evidențelor patrimoniale și stabilirea obligațiilor financiare rezultate din hotărâri judecătorești definitive. Faptul că asemenea măsuri trebuie implementate la nivelul mai multor instituții arată că administrația are nevoie de intervenții care să depășească simpla corectare a unor documente.
Unul dintre cele mai importante aspecte este cel al responsabilității administrative. Președinta Consiliului Județean Bacău, Ionela-Cristina Breahnă-Pravăț, conduce instituția care aprobă, coordonează și supraveghează utilizarea resurselor financiare județene. Funcția de ordonator principal de credite implică responsabilități privind organizarea și funcționarea sistemului de control intern, precum și urmărirea respectării regulilor financiare în cadrul instituției. În acest context, constatările de la Spitalul Județean, Școala Populară de Arte, Revista „Ateneu” și Filarmonică reprezintă probleme care necesită explicații publice și măsuri manageriale concrete.
Pentru o administrație județeană, eficiența managerială trebuie evaluată inclusiv prin capacitatea de a preveni risipa, de a identifica din timp neregulile și de a asigura respectarea obligațiilor financiare. O investiție medicală de peste 22 de milioane de lei trebuie să fie reflectată corect în patrimoniu. Salariile trebuie plătite exclusiv în limitele drepturilor legal stabilite. Impozitele și contribuțiile reținute trebuie virate la bugetul de stat. Datoriile rezultate din litigii trebuie calculate și evidențiate, iar documentele de plată trebuie păstrate și puse la dispoziția organelor de control. Aceste cerințe reprezintă obligații elementare pentru orice instituție finanțată din fonduri publice, iar încălcarea lor afectează credibilitatea mecanismelor de administrare și supraveghere.
Ionela-Cristina Breahnă-Pravăț, în fața unor întrebări incomode despre administrarea județului Bacău
Rezultatele auditului financiar aferent anului 2025 pun conducerea Consiliului Județean Bacău în fața unor întrebări la care contribuabilii au dreptul să primească răspunsuri clare. Cum au fost supravegheate transferurile patrimoniale de milioane de lei către Spitalul Județean? Cine a verificat operațiunile contabile care au determinat subevaluarea activelor cu peste 21,8 milioane de lei? Cum au ajuns să fie efectuate plăți salariale nelegale la Școala Populară de Arte și de ce documentele bancare necesare identificării beneficiarilor nu au putut fi prezentate? Ce măsuri au fost luate după formularea plângerii penale privind suspiciunile de delapidare? Cum au fost monitorizate datoriile fiscale ale instituțiilor culturale și cine răspunde pentru faptul că unele obligații au rămas neînregistrate sau neachitate? Și, poate cel mai important, ce verificări au fost realizate la nivelul Consiliului Județean pentru prevenirea repetării acestor situații?
Documentele financiare nu prezintă doar erori izolate, ci arată existența unor vulnerabilități care au afectat mai multe instituții aflate sub aceeași autoritate județeană. Unele dintre probleme au consecințe asupra corectitudinii bilanțului, altele asupra colectării obligațiilor fiscale sau asupra utilizării efective a fondurilor publice. În cazul Școlii Populare de Arte, diferențele dintre statele de plată și viramentele efectuate, alături de documentele lipsă și sesizarea penală, constituie un capitol care necesită o clarificare completă, inclusiv în ceea ce privește recuperarea sumelor și rezultatele cercetărilor. În cazul Spitalului Județean, valoarea activelor neînregistrate corect arată cât de importante sunt procedurile de predare, recepție și administrare a investițiilor finanțate din bani publici.
Într-o administrație performantă, controlul intern ar trebui să identifice aceste probleme înainte ca ele să ajungă în situațiile financiare anuale sau în atenția organelor externe de verificare. Pentru Ionela-Cristina Breahnă-Pravăț, rezultatele auditului reprezintă un motiv serios pentru reevaluarea modului în care funcționează supravegherea financiară a instituțiilor subordonate și pentru stabilirea unor responsabilități administrative clare. Dincolo de proiectele promovate public și de investițiile anunțate, calitatea conducerii se măsoară și prin felul în care sunt gestionate documentele, contractele, salariile, obligațiile fiscale și bunurile publice.
Consiliul Județean Bacău încheie astfel exercițiul financiar 2025 cu o opinie de audit cu rezerve, active subevaluate cu aproape 22 de milioane de lei, plăți salariale nelegale, datorii fiscale restante și obligații financiare care necesită clarificări și corecții. Cea mai sensibilă constatare rămâne cea de la Școala Populară de Arte, unde diferențele salariale, lipsa documentelor justificative și plângerea penală privind suspiciuni de delapidare pun problema modului în care au fost protejați banii publici. Cea mai mare abatere valorică privește patrimoniul Spitalului Județean de Urgență, unde echipamentele de peste 22 de milioane de lei nu au fost reflectate corespunzător în bilanț.
Pentru președinta Ionela-Cristina Breahnă-Pravăț, adevărata miză nu este doar corectarea cifrelor din contabilitate, ci demonstrarea faptului că administrația județeană poate controla riguros instituțiile pe care le conduce. Băcăuanii au dreptul să știe cum sunt cheltuiți banii publici, cine autorizează plățile, cine verifică documentele și cine răspunde administrativ atunci când sistemele de control permit apariția unor asemenea nereguli. Iar răspunsurile trebuie să vină de la conducerea Consiliului Județean Bacău, instituția în fruntea căreia se află Ionela-Cristina Breahnă-Pravăț.