Consiliul Județean Prahova, condus de social-democratul Virgiliu-Daniel Nanu, se află în fața unui bilanț administrativ și financiar extrem de îngrijorător. Plăți nejustificate de milioane de lei pentru proiecte de infrastructură, lucrări decontate fără documente care să demonstreze executarea lor, contracte majorate cu încălcarea regulilor privind achizițiile publice, corecții financiare de aproape opt milioane de lei, datorii neînregistrate în contabilitate și bunuri publice de zeci de milioane de lei pentru care inventarierea prezintă deficiențe majore. Acestea sunt doar câteva dintre problemele identificate în activitatea instituției pentru anul financiar 2025. Gravitatea situației este confirmată de faptul că situațiile financiare consolidate ale județului au primit o opinie de audit contrară, una dintre cele mai severe evaluări pe care le poate primi o instituție publică în urma unui audit financiar.
Pentru președintele Virgiliu Nanu, ajuns la conducerea județului în octombrie 2024, constatările reprezintă o problemă serioasă de responsabilitate administrativă și politică. Documentele arată că neregulile nu se limitează la o singură investiție sau la câteva operațiuni contabile izolate, ci afectează domenii esențiale ale administrației județene: infrastructura rutieră, rețelele de gaze, administrarea patrimoniului, proiectele finanțate din fonduri europene, gestionarea serviciilor publice, activitatea instituțiilor culturale și controlul cheltuielilor. Deși o parte dintre contractele analizate au fost încheiate înaintea actualului mandat, modificările, plățile și obligațiile din anul 2025 au fost gestionate de administrația aflată sub conducerea sa. În aceste condiții, problema centrală nu este doar originea fiecărui contract, ci modul în care actuala conducere a verificat, aprobat și supravegheat utilizarea banilor publici.
Situații financiare care nu reflectă realitatea: un verdict sever pentru administrația județeană
Dimensiunea problemelor este evidențiată chiar de concluzia generală a auditului: situațiile financiare consolidate ale județului Prahova conțin denaturări semnificative și generalizate, iar operațiunile analizate nu respectă, sub toate aspectele semnificative, cadrul de raportare financiară. Mai mult, acestea nu oferă o imagine fidelă a plăților, activelor, datoriilor și capitalurilor proprii raportate la 31 decembrie 2025. Pentru o instituție care administrează bugetul unui județ și coordonează investiții de mare amploare, o asemenea concluzie este deosebit de gravă. Ea arată că problemele depășesc nivelul unor erori punctuale și afectează credibilitatea informațiilor financiare pe baza cărora sunt fundamentate deciziile administrative.
În total, au fost formulate 22 de constatări privind gestionarea financiară și administrativă, la care se adaugă deficiențe ale controlului intern și ale activității de audit. O altă împrejurare complică imaginea instituției: anumite documente privind tranzacții și operațiuni au fost ridicate de Direcția Națională Anticorupție, în cadrul unor cercetări penale în curs, ceea ce a limitat posibilitatea verificării lor complete. Raportul nu stabilește prin această mențiune vinovăția penală a conducerii actuale, însă existența unor operațiuni insuficient documentate pentru audit și a unor cercetări în desfășurare amplifică necesitatea transparenței. Într-o instituție care gestionează sume considerabile din fonduri publice, conducerea trebuie să poată demonstra că fiecare modificare contractuală, fiecare plată și fiecare obligație financiară beneficiază de verificări reale, nu doar de aprobări formale.
Contractul pentru accesul rutier A3 Comarnic: peste 5,3 milioane de lei plătite nelegal pentru profitul antreprenorului
Una dintre cele mai grave constatări privește contractul pentru realizarea obiectivului „Acces Rutier Complementar Descărcare A3 Comarnic”, încheiat cu asocierea formată din SC Frasinul SA și SC Artehnics SRL. În anul 2025, valoarea contractului a fost majorată nejustificat prin acte adiționale care au inclus o cotă de profit de 5% aferentă unor costuri suplimentare solicitate de antreprenor în urma unor evenimente încadrate drept forță majoră. Reglementările aplicabile permiteau, în aceste condiții, recuperarea costurilor suplimentare nete, nu și obținerea unui profit suplimentar. Cu toate acestea, administrația județeană a acceptat introducerea cotei de profit în mecanismul de decontare, deși condițiile contractuale nu permiteau acordarea acestui avantaj financiar.
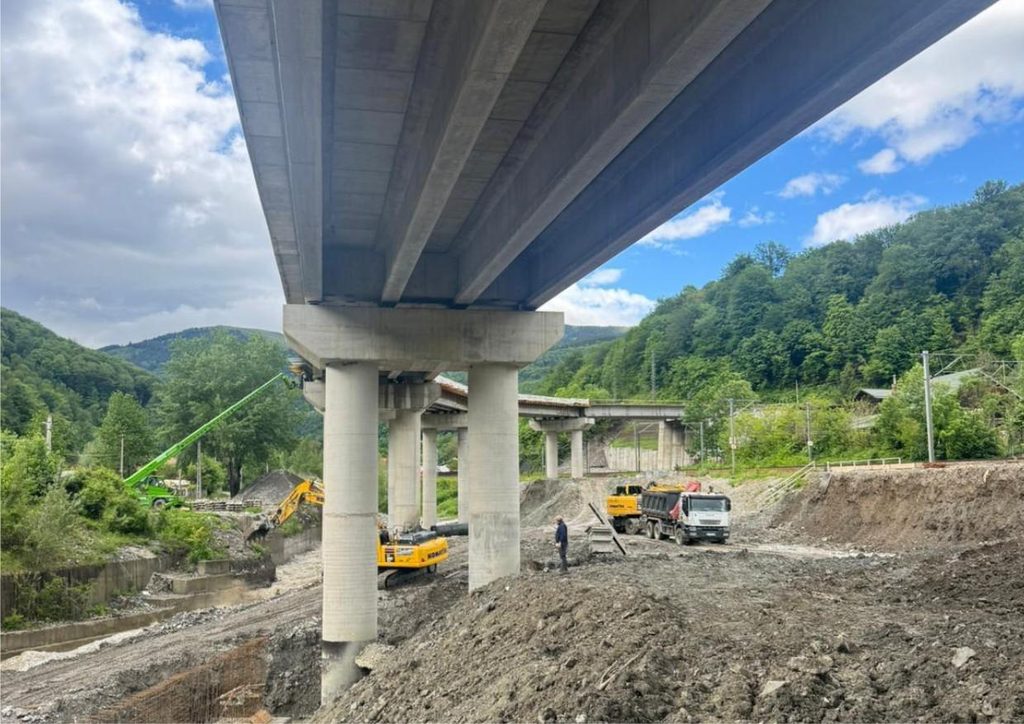
Valoarea lucrărilor suplimentare incluse în certificatele de plată a ajuns la peste 77,19 milioane de lei fără TVA. Din această sumă, profitul certificat necuvenit a fost calculat la 6.781.924,30 lei cu TVA. Până la finalizarea verificărilor, instituția efectuase deja plăți în care profitul decontat nelegal însuma 5.398.653,27 lei cu TVA, diferența fiind certificată, dar încă nedecontată. Situația devine și mai gravă prin faptul că administrația nu solicitase documentele justificative necesare pentru verificarea cuantumului și eligibilității cheltuielilor prezentate drept costuri suplimentare. Cu alte cuvinte, într-un contract de infrastructură de mare valoare, instituția a acceptat plăți importante fără să asigure verificarea financiar-contabilă cerută de cadrul contractual.
Pentru președintele Virgiliu Nanu, această situație ridică întrebări serioase despre funcționarea controlului financiar în cadrul Consiliului Județean. Actele adiționale contestate au fost încheiate în iulie și septembrie 2025, în perioada actualei conduceri, iar sumele nu pot fi tratate drept simple diferențe de interpretare contractuală. Când o instituție acceptă un profit suplimentar care nu trebuia acordat și aprobă plăți de milioane de lei fără documentația justificativă necesară, problema se află chiar în mecanismul de administrare a contractelor publice. Un sistem de control riguros ar trebui să identifice asemenea situații înainte de certificarea și efectuarea plăților, nu după ce fondurile au fost deja utilizate.
Alte 538.000 de lei plătite nejustificat prin ajustări de prețuri
La același obiectiv de investiții au fost identificate plăți nejustificate în valoare de 538.672,92 lei, rezultate din ajustarea prețurilor unor categorii de lucrări suplimentare care nu fuseseră ofertate inițial și nici incluse în listele de cantități întocmite după proiectare. Prețurile unitare aferente acestor lucrări nu erau fundamentate prin documente financiar-contabile, însă administrația a acceptat ajustarea lor utilizând indici raportați la oferta inițială din februarie 2023. În condițiile în care era vorba despre lucrări noi, baza de calcul trebuia să reflecte prețurile existente la momentul modificării contractului, nu să utilizeze retroactiv indici aferenți unei perioade anterioare.
Această abatere completează imaginea unui contract în care mecanismele de modificare și ajustare a valorilor au funcționat în detrimentul disciplinei financiare. Împreună cu profitul decontat nelegal, suma plăților nejustificate identificate în această categorie a ajuns la 5.937.326,19 lei, deși în scrisoarea de audit valoarea agregată apare cu o diferență minoră de calcul. Dincolo de această diferență, dimensiunea financiară a problemei este incontestabilă. Vorbim despre aproape șase milioane de lei pentru care administrația trebuia să declanșeze proceduri de stabilire a prejudiciilor, calculare a accesoriilor și recuperare a fondurilor. Pentru conducerea județului, asemenea constatări reprezintă un test direct al capacității de a proteja banul public în relația cu constructorii.
Ziduri de sprijin de aproape opt milioane de lei, decontate suplimentar deși erau incluse în obligațiile inițiale
O altă problemă majoră a aceluiași contract privește decontarea unor lucrări care trebuiau realizate în cadrul prețului global forfetar convenit inițial. Verificările au arătat că modificările succesive ale contractului au permis majorarea valorii acestuia prin fragmentarea lucrărilor suplimentare aferente acelorași cauze și împrejurări, folosind mecanisme contractuale diferite. Această practică a afectat echilibrul economic inițial al contractului și condițiile de concurență care ar fi trebuit respectate în materia achizițiilor publice. Mai mult, administrația a acceptat plăți suplimentare pentru lucrări prevăzute în proiectul tehnic avizat în decembrie 2023, care reprezentau obligații contractuale preexistente ale antreprenorului.
Cazul concret privește 785 de metri de ziduri de sprijin, evaluate la 7.861.453,30 lei fără TVA. Aceste lucrări erau incluse în documentația tehnică inițială și trebuiau executate în cadrul prețului global al contractului, fără decontare suplimentară. Prin acceptarea unui mecanism de plată distinct, instituția a transferat asupra beneficiarului public costuri care, potrivit condițiilor contractuale, trebuiau suportate în cadrul obligațiilor asumate de constructor. S-a recomandat recalcularea valorilor, diminuarea contractului și stabilirea întinderii prejudiciului, urmată de recuperarea sumelor plătite necuvenit. O asemenea constatare pune într-o lumină extrem de critică felul în care actuala conducere a gestionat modificările contractuale din anul 2025, mai ales în cazul unei investiții cu valori atât de ridicate.
Rețeaua de gaze: profit majorat peste limita contractuală și echipamente decontate necorespunzător
Probleme financiare au fost identificate și în cadrul proiectului pentru conectarea rețelei inteligente de distribuție a gazelor naturale din comunele Cocorăștii Mislii, Vâlcănești, Cosminele, Dumbrăvești, Vărbilău, Aluniș, Ștefești și Bertea, precum și din orașul Slănic, la sistemul național de transport. În derularea contractului încheiat în martie 2025, administrația județeană a acceptat aplicarea unei cote de profit de 5% la costurile suplimentare, deși prevederile contractuale stabileau o limită de 2%. Diferența a determinat majorarea nejustificată a cheltuielilor cu 78.962,58 lei. Situația arată o deficiență în verificarea respectării unor prevederi contractuale explicite, într-un proiect destinat dezvoltării infrastructurii de utilități a județului.
La același contract a fost constatată și decontarea necorespunzătoare a sumei de 206.358,24 lei cu TVA, reprezentând partea de 20% din cheltuielile de transport aferente unei stații de filtrare-măsurare-reglare, care trebuia reținută până la încorporarea efectivă a echipamentului în lucrările permanente. Stația fusese adusă la amplasament și recepționată, dar nu era montată la momentul decontării, astfel încât plata integrală nu respecta mecanismul stabilit contractual. Cele două abateri însumează 285.320,82 lei și evidențiază încă un exemplu în care administrația a permis majorarea cheltuielilor fără respectarea limitelor contractuale. În loc să asigure o verificare strictă a costurilor și condițiilor de plată, sistemul administrativ a permis certificarea unor sume care trebuiau calculate sau regularizate diferit.
Varianta ocolitoare Mizil: peste 8,6 milioane de lei decontate fără documentația justificativă necesară
O constatare deosebit de serioasă privește lucrările pentru realizarea Variantei Ocolitoare Mizil. În cadrul acestui obiectiv, administrația județeană a efectuat plăți de 6.626.798,09 lei pentru lucrări de terasamente, reprezentând 48.682,11 metri cubi de umpluturi și săpături în gropi de împrumut, fără documente justificative suficiente pentru confirmarea realității operațiunilor. În lipsa documentației necesare, nu a putut fi certificată corespunzător legalitatea, realitatea și regularitatea plăților. Pentru o investiție rutieră finanțată din bani publici, existența unor asemenea deficiențe este extrem de gravă, deoarece evidența cantităților executate și a materialelor utilizate reprezintă fundamentul oricărei decontări corecte.
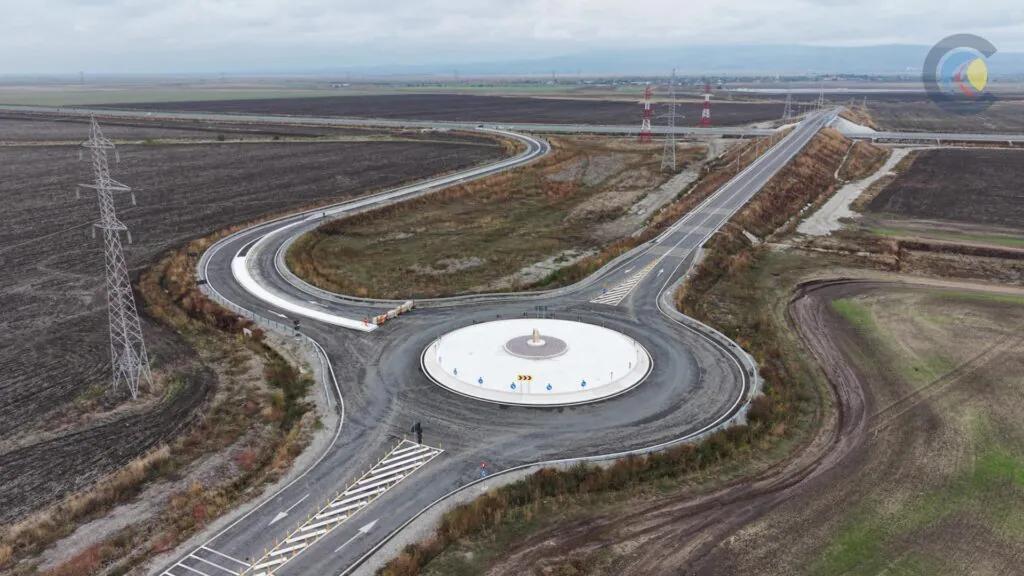
La aceeași investiție au fost decontate lucrări de decolmatare a albiilor din zona podurilor peste râurile Tohăneanca și Ghigiu, în valoare de 2.029.398,27 lei, pentru o cantitate de 27.600 de metri cubi de material. Administrația nu a prezentat documentele necesare privind autorizarea lucrărilor și transportul, depozitarea sau eliminarea materialelor rezultate. Împreună, cele două categorii de operațiuni însumează 8.656.196,36 lei pentru care documentația justificativă a fost considerată insuficientă. Aceasta nu înseamnă automat că întreaga sumă reprezintă lucrări inexistente, dar demonstrează că instituția a efectuat plăți de milioane de lei fără să poată susține corespunzător realitatea și regularitatea lor. Pentru președintele Consiliului Județean Prahova, o asemenea situație ridică o întrebare fundamentală: cum au putut fi aprobate decontări de asemenea dimensiuni în condițiile unor lipsuri atât de importante ale documentelor justificative?
Întreținerea drumurilor județene: aproape un milion de lei din ajustări necuvenite
Neregulile s-au extins și asupra contractelor de întreținere și reparații ale drumurilor județene. În cadrul acordului-cadru aferent lotului 3, sectorul 3, au fost decontate necuvenit ajustări de prețuri în valoare de 935.371,41 lei pentru cantități de lucrări care depășeau limitele prevăzute în contract. Categoria de lucrări pentru care s-a constatat depășirea cantităților nu fusese ofertată inițial în forma suplimentată ulterior, iar modificarea s-a realizat la solicitarea executantului. Acceptarea acestor ajustări a generat cheltuieli nejustificate și indică deficiențe în verificarea raportului dintre cantitățile achiziționate, lucrările executate și prețurile decontate.
Pentru administrația județeană, gestionarea drumurilor reprezintă una dintre cele mai importante responsabilități, atât prin valoarea fondurilor utilizate, cât și prin impactul direct asupra locuitorilor. Tocmai de aceea, contractele de întreținere trebuie să beneficieze de un control riguros al cantităților, tarifelor și modificărilor contractuale. Faptul că aproape un milion de lei a fost decontat necuvenit printr-un asemenea mecanism arată că sistemul financiar nu a asigurat protejarea corespunzătoare a fondurilor publice. Într-un județ cu numeroase nevoi de reabilitare a infrastructurii, asemenea cheltuieli reprezintă o problemă serioasă de eficiență administrativă.
Deszăpezirea și utilajele „la dispoziție”: plăți insuficient justificate și depășirea limitelor contractuale
Un alt capitol problematic privește întreținerea drumurilor județene pe timp de iarnă. În cadrul acordului-cadru încheiat în 2023, Consiliul Județean Prahova a efectuat decontări pentru activitatea de mobilizare și menținere a utilajelor la dispoziție, fără să dețină documente justificative complete și relevante pentru confirmarea tuturor prestațiilor. Au fost prezentate procese-verbale pentru trei utilaje care nu erau dotate cu sisteme GPS, deși această condiție era prevăzută în caietul de sarcini. În plus, rapoartele de staționare și documentele privind activitatea zilnică erau incomplete, iar aplicația informatică utilizată nu permitea extragerea tuturor datelor necesare verificării perioadei auditate.
Neregulile au vizat și depășirea duratei maxime contractuale pentru serviciile de mobilizare. Acordul-cadru prevedea o limită cumulată de 12 luni pe durata celor patru ani de contract, însă în cazul lotului III fusese contractată o perioadă de 13,97 luni, cu 1,97 luni peste limita stabilită. Depășirea a continuat și prin contractul subsecvent ulterior, fără respectarea condițiilor necesare pentru modificarea limitelor contractuale. Situația indică o administrare deficitară a contractelor de întreținere pe timp de iarnă, în care instituția a acceptat extinderea unor obligații financiare fără mecanismele de justificare și verificare corespunzătoare. Pentru conducerea CJ Prahova, asemenea practici ridică întrebări serioase despre modul în care sunt monitorizate serviciile pentru care județul plătește, inclusiv atunci când acestea constau în simpla disponibilitate a utilajelor.
Centura Azuga–Bușteni: aproape 380.000 de lei din ajustări de prețuri nejustificate
La proiectul „Acces rutier complementar descărcare A3 Azuga–Bușteni” au fost identificate ajustări de prețuri în valoare de 379.734,28 lei cu TVA, calculate eronat și aprobate nejustificat la plată pentru servicii de proiectare și asistență tehnică. Problema a rezultat din aplicarea unor indici de actualizare care nu corespundeau perioadei de referință, generând un avantaj financiar necuvenit antreprenorului. Situația a fost complicată și de prelungirea duratei serviciilor de proiectare, în condițiile în care documentația a evidențiat împrejurări legate inclusiv de obligațiile antreprenorului, care nu trebuiau transferate automat asupra beneficiarului public.
Printre problemele identificate s-au numărat încetarea colaborării cu subcontractantul responsabil de proiectare și cu specialiștii nominalizați în ofertă încă de la începutul perioadei contractuale, înlocuirea tardivă a subcontractantului și documentarea insuficientă a unor modificări invocate pentru prelungirea termenelor. Aceste elemente au influențat derularea proiectului și mecanismul ajustărilor financiare, în condițiile în care administrația trebuia să urmărească respectarea obligațiilor contractuale și să evite acordarea unor avantaje nejustificate. Când proiectele de infrastructură sunt deja complexe și costisitoare, acceptarea unor ajustări calculate incorect poate transforma dificultățile contractuale în cheltuieli suplimentare suportate din fonduri publice.
Proiectări plătite fără documentații complete și riscul achitării de două ori a acelorași servicii
În contractele privind proiectarea lucrărilor de întreținere și reparații ale drumurilor județene, lotul I, au fost acceptate la plată servicii în valoare de 87.393 lei cu TVA, deși documentațiile tehnico-economice erau incomplete și insuficient fundamentate. Lipseau elemente esențiale precum antemăsurătorile, listele de cantități, justificările tehnice, releveele, centralizatoarele degradărilor, calculele și documentele care să demonstreze necesitatea reală a intervențiilor. În absența acestor informații, administrația nu putea verifica riguros dacă soluțiile propuse și costurile estimate corespundeau situației din teren. Acceptarea unor asemenea documentații reprezintă o deficiență importantă a procesului de verificare tehnică și financiară, deoarece orice investiție publică trebuie fundamentată înainte de aprobarea cheltuielilor.
Mai mult, Consiliul Județean a încheiat ulterior un contract în valoare de 86.870 lei pentru servicii de proiectare aferente unor sectoare și zone de intervenție care fuseseră deja analizate în etapa anterioară. Contractul nu fusese decontat, însă asumarea sa a creat riscul finanțării repetate a unor activități cu același obiect și aceeași finalitate, fără identificarea unor elemente tehnice noi care să justifice cheltuielile. Această situație este relevantă pentru modul în care administrația verifică necesitatea contractării unor servicii suplimentare, mai ales atunci când există deja documentații realizate din bani publici. În loc să demonstreze o planificare tehnică și bugetară riguroasă, instituția a ajuns să își asume obligații care puteau conduce la dublarea unor costuri.
Servicii de proiectare neprestate corespunzător și lucrări neexecutate pe DJ 207
Alte nereguli au fost identificate la serviciile de proiectare pentru întreținerea și reparațiile drumurilor județene, lotul 3. Au fost acceptate și decontate servicii în valoare de 88.881,10 lei, deși acestea nu fuseseră prestate conform reglementărilor legale aplicabile. Plata unor servicii care nu îndeplinesc cerințele prevăzute de lege afectează atât legalitatea cheltuielilor, cât și capacitatea administrației de a utiliza documentațiile respective pentru fundamentarea lucrărilor. Într-un domeniu în care fiecare proiectare trebuie să conducă la intervenții tehnice corecte și verificabile, acceptarea unor prestații neconforme arată deficiențe în recepția și controlul calității serviciilor contractate.
La obiectivul de reparații curente pe DJ 207, între kilometrii 6+200 și 6+600, în comuna Șotrile, au fost identificate lucrări neexecutate în valoare de 35.538,65 lei, dar acceptate la plată și decontate de instituție. Spre deosebire de simplele erori de înregistrare contabilă, aici problema privește direct diferența dintre lucrările efectiv realizate și cele pentru care s-au utilizat fonduri publice. O administrație responsabilă trebuie să se asigure că niciun constructor nu este plătit pentru cantități inexistente sau lucrări neexecutate, iar verificările tehnice trebuie să funcționeze înainte de aprobarea situațiilor de plată. În acest caz, mecanismul instituțional nu a prevenit decontarea necorespunzătoare, ceea ce pune în discuție eficiența controalelor exercitate asupra investițiilor rutiere.
Conacul Nicolau: servicii neexecutate, studii decontate nejustificat și avize lipsă
Neregulile financiare au afectat și proiectele dedicate patrimoniului cultural. În cadrul obiectivului „Valorificarea durabilă a Conacului Nicolau”, au fost identificate plăți nejustificate de 56.525 lei cu TVA pentru servicii de expertiză tehnică și studiu geotehnic neexecutate în condițiile contractului, pentru care au fost prezentate documente provenite dintr-o etapă anterioară a proiectului, realizată când obiectivul se afla în administrarea comunei Brazi. Separat, au fost decontate nejustificat alte 29.750 lei cu TVA pentru studii de teren, deși acestea erau deja incluse în oferta financiară la categoria studiilor specifice. În total, cele două abateri însumează 86.275 lei și ridică întrebări privind verificarea serviciilor de proiectare și justificarea plăților efectuate pentru restaurarea unui monument istoric.
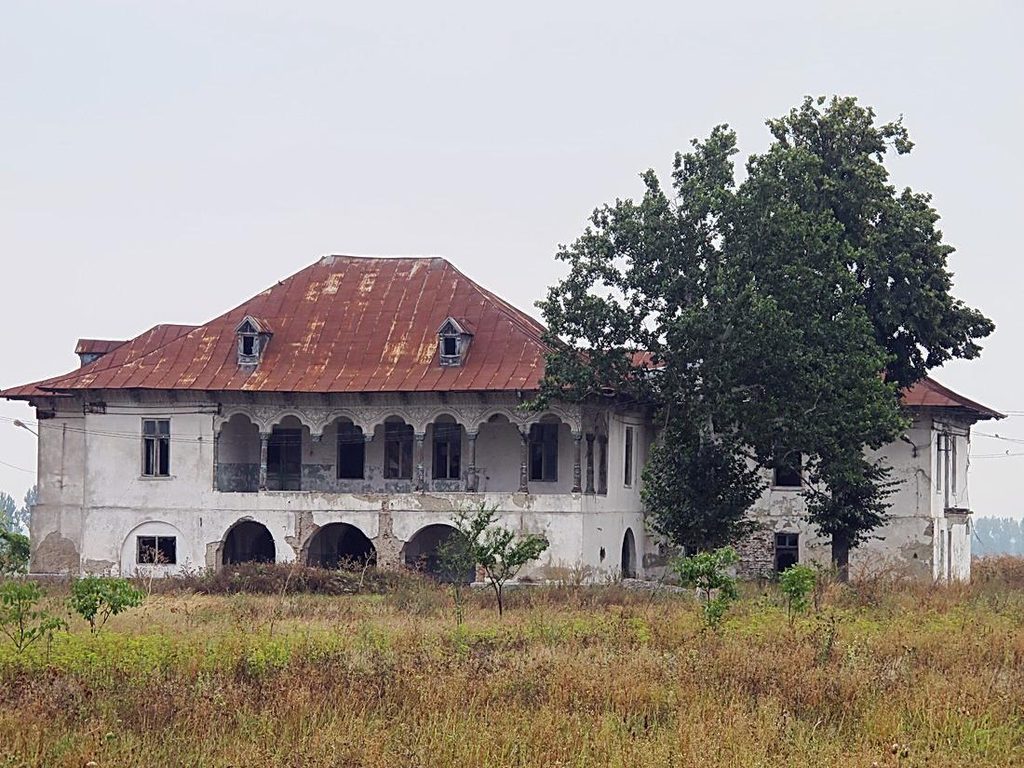
Situația proiectului era complicată și de lipsa avizului necesar din partea autorităților competente în domeniul protejării monumentelor istorice. Conacul Nicolau, clasat în grupa A a monumentelor istorice, necesita respectarea unui regim special de autorizare a intervențiilor, însă documentațiile depuse au primit rezoluții de respingere sau revenire în august 2024 și martie 2025, iar contractul era sistat la momentul finalizării verificărilor. În acest context, cheltuielile nejustificate pentru documentații și studii devin cu atât mai problematice. Administrația județeană are obligația să protejeze patrimoniul cultural prin proiecte fundamentate și conforme, nu printr-un circuit administrativ în care sunt aprobate plăți pentru servicii insuficient justificate, în timp ce investiția rămâne blocată.
Restaurarea Muzeului „Paul Constantinescu”: diferențe între suprafețele decontate și evidențele șantierului
O altă problemă a fost identificată în cadrul contractului pentru reparații și restaurare a picturii murale la Muzeul Memorial „Paul Constantinescu” din Ploiești. Verificările au evidențiat neconcordanțe între situațiile de lucrări prezentate pentru decontare și jurnalul de șantier sau restaurare întocmit de specialiștii acreditați în domeniul protejării monumentelor istorice. Pentru operațiunea de vernisare a suprafețelor în două etape, prestatorul a înscris în situația de lucrări o suprafață totală de 158,80 metri pătrați. În schimb, calculul realizat pe baza informațiilor din jurnalul de șantier și a resurselor de muncă evidențiate a indicat o suprafață de 84,82 metri pătrați, rezultând o diferență de 73,88 metri pătrați.
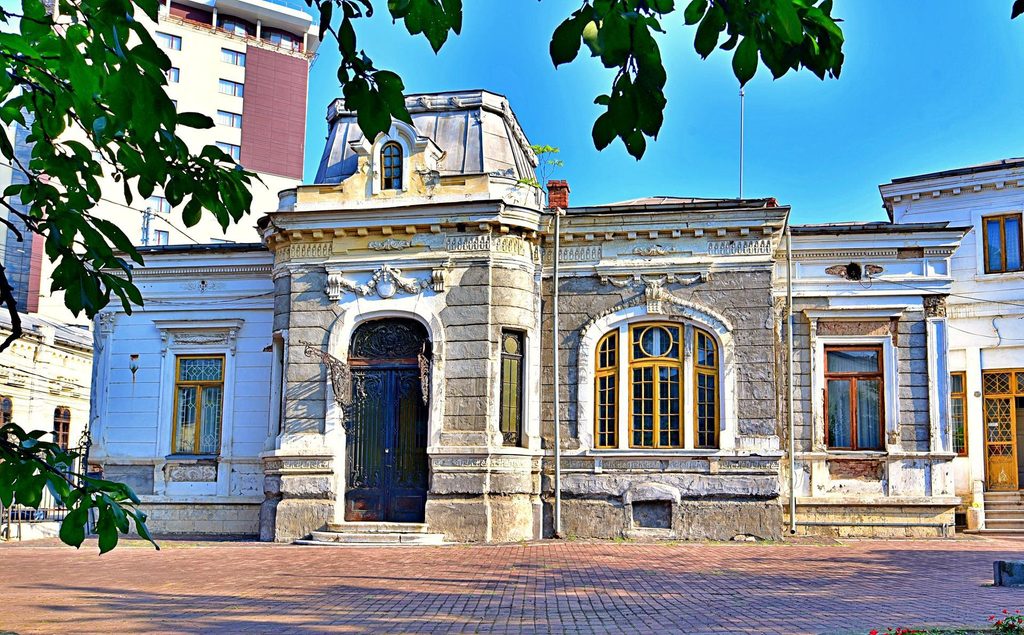
Această neconcordanță arată cât de importantă este verificarea documentației tehnice înainte de acceptarea la plată a lucrărilor de restaurare. În cazul monumentelor istorice, jurnalul de șantier nu reprezintă un document facultativ, ci un instrument esențial pentru urmărirea operațiunilor efectuate și pentru verificarea conformității lucrărilor. Faptul că suprafețele înscrise în situațiile de plată nu au corespuns calculelor rezultate din documentația tehnică ridică întrebări privind rigurozitatea recepției și supravegherii contractului. Într-o administrație care gestionează patrimoniul cultural al județului, controlul calității și al cantităților executate trebuie să fie o regulă elementară, nu o verificare realizată după apariția suspiciunilor de decontare necorespunzătoare.
Peste 14,4 milioane de lei din lucrări de consolidare, evidențiate contabil în mod greșit
Problemele de administrare a patrimoniului județean au vizat și lucrări de consolidare a drumurilor, în valoare de 14.413.556,62 lei, care au fost înregistrate eronat drept cheltuieli de reparații curente. Era vorba despre intervenții importante asupra infrastructurii, inclusiv realizarea unor ziduri de sprijin, fundații pe piloți forați și alte elemente constructive destinate consolidării drumurilor DJ 207, în comuna Șotrile, și DJ 102I, în zona municipiului Câmpina. Prin natura lor, aceste lucrări ar fi trebuit capitalizate și înregistrate corespunzător în patrimoniul public al județului, deoarece contribuiau la valoarea activelor administrate de instituție.
Înregistrarea lor exclusiv la categoria reparațiilor curente a determinat subevaluarea activelor necurente raportate în bilanț cu peste 14,4 milioane de lei. Această sumă nu reprezintă bani dispăruți, ci valoarea unor investiții care nu au fost reflectate contabil în categoria corespunzătoare. Distincția este importantă, dar nu reduce gravitatea deficienței. Consiliul Județean Prahova trebuie să cunoască și să reflecte corect valoarea infrastructurii pe care o administrează, iar clasificarea greșită a unor lucrări de asemenea amploare arată o problemă serioasă în organizarea contabilității patrimoniale. Pentru actuala conducere, administrarea eficientă nu presupune doar realizarea lucrărilor, ci și înregistrarea corectă a rezultatelor acestora în patrimoniul județului.
Aproape 7,7 milioane de lei plătite pentru corecții financiare, fără stabilirea responsabilităților
Un capitol deosebit de grav privește corecțiile financiare suportate de Consiliul Județean Prahova în anul 2025. Instituția a achitat 7.683.500,48 lei dintr-un total de 8.024.164,24 lei reprezentând obligații stabilite în urma unor nereguli identificate de Ministerul Investițiilor și Proiectelor Europene în procedurile de achiziții publice. Corecțiile au vizat două proiecte importante: modernizarea și reabilitarea unor drumuri județene din regiunea Sud-Muntenia și dotarea unităților sanitare subordonate Consiliului Județean Prahova cu echipamente medicale și de protecție în contextul pandemiei de COVID-19. Aceste sancțiuni financiare au generat obligații importante pentru bugetul județului și au arătat consecințele pe care nerespectarea procedurilor de achiziții le poate avea asupra resurselor publice.
Problema devine și mai serioasă prin faptul că instituția nu efectuase demersurile necesare pentru stabilirea cauzelor și împrejurărilor care au condus la aplicarea corecțiilor, identificarea eventualelor responsabilități individuale și analizarea posibilității recuperării sumelor. Așadar, județul a suportat obligații financiare de milioane de lei, în timp ce mecanismul administrativ de stabilire a răspunderii pentru aceste consecințe nu fusese pus în aplicare corespunzător. Pentru președintele Virgiliu Nanu, această constatare este deosebit de importantă, deoarece conducerea instituției avea în anul 2025 responsabilitatea de a gestiona efectele financiare ale sancțiunilor și de a dispune verificarea împrejurărilor care au generat obligațiile de plată. O administrație care achită asemenea corecții fără să stabilească riguros dacă există persoane responsabile și sume recuperabile riscă să transforme consecințele unor nereguli în poveri suportate exclusiv din fonduri publice.
Redevențe de aproape două milioane de lei, neînregistrate la momentul datorat
În domeniul serviciilor de salubrizare, administrația județeană nu a reflectat corespunzător în situațiile financiare venituri și creanțe comerciale în valoare de 1.978.385,39 lei, aferente contractelor de concesiune pentru colectarea, transportul și transferul deșeurilor. Suma reprezenta redevențe anuale care nu fuseseră înregistrate atunci când deveniseră exigibile, ci ulterior, la momentul efectuării plăților. Această practică a afectat reflectarea corectă a veniturilor și creanțelor instituției în situațiile financiare. În cazul contractelor de concesiune, obligația administrației nu este doar să încaseze eventualele plăți, ci să urmărească permanent veniturile cuvenite, scadențele și înregistrarea lor în contabilitate.
La această abatere se adaugă necalcularea și neînregistrarea unor penalități de întârziere în valoare de 65.154,85 lei, aferente creanțelor neachitate la termenele contractuale. Plata acestor penalități a fost solicitată concesionarului în timpul auditului, însă existența abaterii arată că mecanismul de urmărire a obligațiilor financiare nu funcționase corespunzător. Pentru conducerea CJ Prahova, această situație indică deficiențe în administrarea relațiilor contractuale și protejarea veniturilor județului. Într-o instituție cu investiții de mare amploare și numeroase obligații bugetare, fiecare venit care trebuie înregistrat și urmărit reprezintă o responsabilitate administrativă concretă.
Redevențele miniere și problemele de evidență a veniturilor din exploatarea resurselor
Nereguli au fost identificate și în gestionarea veniturilor provenite din redevențele miniere aferente activităților de exploatare a resurselor la suprafață. Verificările au evidențiat neconcordanțe între datele declarate de titularii drepturilor de concesiune la nivelul localităților în care se desfășoară exploatarea, informațiile comunicate Consiliului Județean Prahova și cele transmise de autoritatea națională competentă în domeniul resurselor minerale. Aceste diferențe afectează capacitatea administrației de a verifica exactitatea sumelor cuvenite bugetului județean și de a urmări corect obligațiile financiare ale concesionarilor.
Deși abaterea nu a fost cuantificată în raport printr-un prejudiciu distinct, implicațiile administrative sunt importante. Veniturile provenite din exploatarea resurselor naturale trebuie urmărite prin evidențe coerente, verificabile și corelate între instituțiile implicate. Lipsa concordanței dintre declarații poate conduce la dificultăți în stabilirea sumelor datorate și în controlul încasărilor. Pentru administrația lui Virgiliu Nanu, această problemă completează tabloul deficiențelor de gestionare a veniturilor județului, alături de redevențele aferente serviciilor de salubrizare și de alte obligații contractuale urmărite necorespunzător.
Servicii juridice externe aprobate fără delimitări clare ale costurilor și obligațiilor
O altă constatare privește achiziționarea serviciilor de consultanță, asistență și reprezentare juridică. Consiliul Județean Prahova a apelat la asemenea servicii fără respectarea riguroasă a caracterului excepțional și a cerințelor de motivare prevăzute de legislația privind reducerea cheltuielilor publice. Aprobarea achiziției, realizată printr-o hotărâre din 2024, modificată ulterior în 2025, a fost formulată într-o manieră excesiv de generală, fără delimitarea suficientă a obiectului serviciilor, a limitelor de competență, a valorii obligațiilor financiare sau a duratei determinate a angajamentelor contractuale.
Această abordare a conferit executivului județean o autorizare prea largă, fără instrumentele necesare pentru asigurarea unui control predictibil asupra obligațiilor financiare. Problema nu privește doar oportunitatea apelării la avocați sau consultanți externi, ci absența unor limite clare care să permită verificarea necesității și dimensiunii cheltuielilor. Într-o instituție publică, angajarea serviciilor juridice trebuie să respecte condițiile legale și să fie justificată prin nevoi concrete, nu prin formulări administrative care permit asumarea unor obligații insuficient delimitate. Din perspectiva responsabilității conducerii, asemenea practici afectează transparența și disciplina bugetară.
Muzeele județului, fără o metodologie clară pentru stabilirea tarifelor de cercetare arheologică
Probleme au fost identificate și în activitatea Muzeului Județean de Istorie și Arheologie Prahova, unde nu fusese elaborată și supusă aprobării autorității deliberative județene o metodologie corespunzătoare pentru fundamentarea și aprobarea prețurilor și tarifelor aferente serviciilor de cercetare arheologică. Lipsa unui asemenea document înseamnă absența unui cadru suficient de clar pentru stabilirea costurilor directe și indirecte, a cheltuielilor cu personalul, a materialelor și a altor componente care trebuie luate în considerare la calcularea tarifelor. În aceste condiții, instituția nu dispunea de instrumentele necesare pentru demonstrarea fundamentării economice riguroase a prețurilor practicate.
Această constatare evidențiază o problemă de guvernanță la nivelul instituțiilor culturale subordonate Consiliului Județean. Activitățile de cercetare arheologică implică resurse specializate și costuri care trebuie estimate și recuperate în condiții transparente. Fără o metodologie adecvată, există riscul stabilirii unor tarife care nu reflectă corect costurile reale ale serviciilor. Pentru conducerea administrației județene, coordonarea instituțiilor culturale nu trebuie să se limiteze la alocarea bugetelor, ci să includă asigurarea unor mecanisme financiare corecte și verificabile.
Aproape șase milioane de lei menținute nejustificat în contabilitate pentru litigii încheiate
O altă abatere importantă privește provizioanele constituite pentru litigii. Consiliul Județean Prahova a menținut nejustificat în evidența contabilă suma de 5.956.740,84 lei, reprezentând provizioane aferente unor procese soluționate definitiv și irevocabil, pentru care nu mai exista probabilitatea ieșirii unor resurse financiare. În același timp, pentru alte litigii aflate încă pe rolul instanțelor, în care județul avea calitatea de pârât sau intimat, nu fuseseră estimate și constituite corespunzător provizioanele necesare acoperirii obligațiilor potențiale. Această combinație de erori a afectat imaginea contabilă a datoriilor și capitalurilor proprii ale instituției.
Provizioanele aferente litigiilor finalizate au fost anulate ulterior, în martie 2026, printr-o operațiune contabilă care a corectat suma de aproape șase milioane de lei. Aceasta nu reprezintă o pierdere efectivă de numerar, ci o denaturare semnificativă a poziției financiare raportate. Totuși, amploarea erorii arată că instituția nu a urmărit corespunzător relația dintre situația juridică a litigiilor și înregistrările contabile aferente. Într-o administrație cu numeroase contracte și potențiale obligații financiare, actualizarea permanentă a provizioanelor reprezintă o condiție esențială pentru prezentarea corectă a situației patrimoniale.
Facturi de peste 3,2 milioane de lei, lipsă din contabilitatea anului 2025
La finalul exercițiului financiar 2025, Consiliul Județean Prahova nu înregistrase și nu raportase obligații în valoare de 3.209.509,92 lei, aferente unor facturi emise de furnizori în cursul anului. Documentele respective fuseseră transmise instituției și înregistrate în registrul de corespondență, iar realitatea și regularitatea lor fuseseră certificate înainte de termenul de depunere a bilanțului. Cu toate acestea, sumele nu au fost reflectate în contabilitate, ceea ce a condus la subevaluarea datoriilor și la prezentarea unei situații financiare care nu corespundea realității obligațiilor asumate.
O asemenea abatere este deosebit de importantă pentru evaluarea disciplinei financiare a administrației. Facturile primite și validate nu pot fi ignorate la întocmirea situațiilor financiare doar pentru că plata urmează să fie efectuată ulterior. Înregistrarea lor la momentul corespunzător este obligatorie pentru stabilirea exactă a datoriilor instituției și pentru fundamentarea deciziilor bugetare. Pentru președintele Virgiliu Nanu, faptul că obligații de peste trei milioane de lei nu au fost reflectate în bilanțul aferent anului 2025 ridică întrebări serioase privind coordonarea compartimentelor financiare și modul în care au fost verificate situațiile contabile înainte de aprobarea lor.
Bunuri concesionate de peste 75 de milioane de lei, cu probleme grave de identificare și inventariere
Una dintre cele mai îngrijorătoare constatări privește inventarierea patrimoniului județean. Procedurile de inventariere aferente anului 2025 nu au fost realizate în conformitate cu toate cerințele legale, ceea ce a afectat capacitatea instituției de a prezenta o imagine completă și fidelă asupra bunurilor aflate în proprietatea publică și privată. Documentele de inventariere au evidențiat faptul că nu a fost posibilă identificarea completă, în procesele-verbale de preluare, a bunurilor concesionate în valoare de 75.596.176,72 lei, la finalizarea contractelor de concesiune. De asemenea, unele active, inclusiv terenuri, nu au fost regăsite în documentele de preluare.
Această sumă nu poate fi prezentată drept valoarea unor bunuri dispărute, deoarece constatarea privește identificarea și documentarea insuficientă a patrimoniului. Totuși, gravitatea administrativă este evidentă: instituția care gestionează bunurile județului nu dispunea de o evidență suficient de riguroasă pentru corelarea tuturor bunurilor concesionate cu documentele de predare și preluare. În cazul unui patrimoniu de peste 75 de milioane de lei, asemenea deficiențe constituie un semnal serios privind protejarea proprietății publice. O administrație județeană trebuie să poată demonstra permanent ce bunuri deține, unde se află acestea, cui au fost încredințate și în ce condiții au fost recuperate la încetarea raporturilor contractuale.
Proiectul educațional PH SMART: bunuri neinventariate și probleme în transferul către beneficiari
Deficiențele de inventariere au afectat și proiectul „Școli Motivante Adaptate Ritmului Tehnologic – PH SMART”, finanțat prin Planul Național de Redresare și Reziliență. O parte dintre bunurile achiziționate în cadrul proiectului nu au fost inventariate corespunzător, unele fiind lăsate în custodia furnizorului și nealocate beneficiarilor finali. În plus, administrația nu încheiase toate documentele necesare pentru transmiterea dreptului de folosință sau pentru transferul gratuit al bunurilor către beneficiari, conform condițiilor aplicabile proiectului. Aceste deficiențe arată că mecanismele de administrare și urmărire a echipamentelor achiziționate nu au fost suficient de riguroase.
În cazul investițiilor realizate prin PNRR, fiecare bun achiziționat trebuie să poată fi identificat, inventariat și urmărit de la recepție până la utilizarea efectivă de către beneficiarul final. Lipsa documentelor corespunzătoare sau menținerea unor echipamente în custodia furnizorului fără o evidență completă afectează transparența și controlul patrimoniului finanțat din fonduri nerambursabile. Pentru conducerea Consiliului Județean Prahova, responsabilitatea administrativă presupune verificarea nu doar a contractării și achiziției echipamentelor, ci și a transferului, utilizării și evidențierii lor corespunzătoare.
Un tablou de Nicolae Grigorescu înregistrat la 3,5 lei: imaginea unui patrimoniu cultural evaluat defectuos
Una dintre cele mai surprinzătoare constatări privește patrimoniul cultural administrat de instituțiile subordonate Consiliului Județean Prahova. La Muzeul Județean de Artă „Ion Ionescu-Quintus”, Muzeul Județean de Istorie și Arheologie, Muzeul Județean de Științele Naturii și Biblioteca Județeană „Nicolae Iorga” au fost identificate deficiențe privind evaluarea și reevaluarea bunurilor culturale mobile. Numeroase obiecte erau înregistrate la valori istorice, uneori nesemnificative în raport cu valoarea lor actuală, fără aplicarea corespunzătoare a procedurilor de reevaluare. Această situație afectează imaginea contabilă a patrimoniului cultural al județului și împiedică reflectarea corectă a valorii bunurilor aflate în administrarea instituțiilor publice.
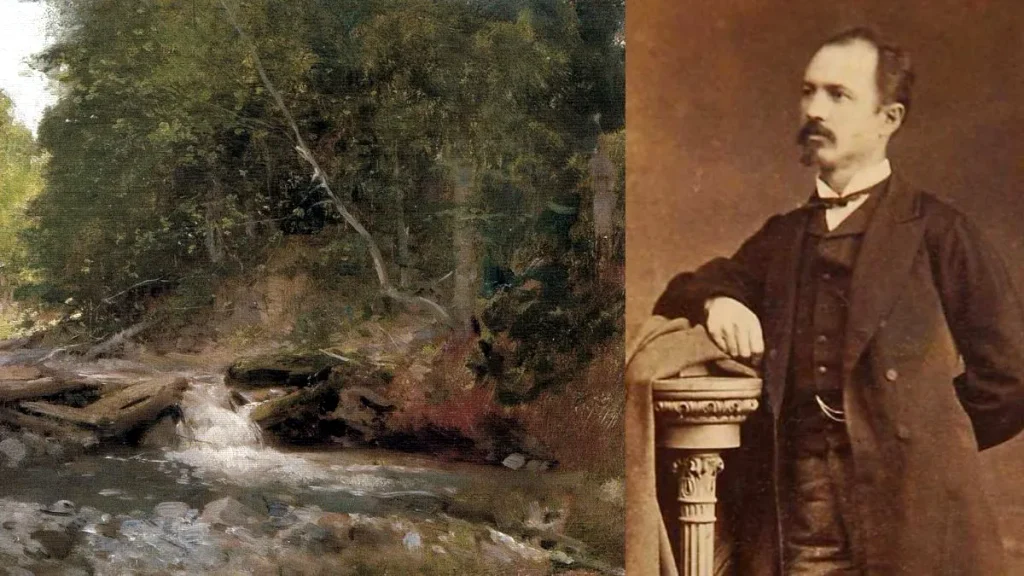
Exemplul cel mai sugestiv provine de la Muzeul Județean de Artă Prahova. Un tablou realizat de Nicolae Grigorescu, intitulat „Peisaj cu bordei”, fusese evaluat în anul 2011 la 868.575 lei, în timp ce un alt tablou al aceluiași pictor, intitulat „Peisaj”, figura în contabilitate la valoarea de numai 3,5 lei. Diferența nu reprezintă o comparație între opere identice, ci evidențiază absența unei evaluări actualizate și unitare a patrimoniului artistic. La Muzeul Județean de Istorie și Arheologie au fost constatate, de asemenea, înregistrări neomogene ale bunurilor, unele la valori istorice nedenominate și altele la valori actualizate. Pentru o administrație care are responsabilitatea protejării patrimoniului cultural, asemenea practici contabile arată o preocupare insuficientă pentru cunoașterea și evidențierea corectă a valorii bunurilor pe care le gestionează.
Controlul financiar preventiv, o vulnerabilitate majoră a administrației
Dincolo de neregulile punctuale, evaluarea sistemului de control intern arată probleme structurale ale modului în care funcționează Consiliul Județean Prahova. Au fost identificate deficiențe în organizarea și exercitarea controlului financiar preventiv, precum și situații în care verificările privind legalitatea, regularitatea și realitatea operațiunilor au fost realizate formal. Această concluzie este esențială pentru înțelegerea întregului tablou financiar: în numeroase cazuri, administrația a acceptat la plată lucrări neexecutate, servicii insuficient justificate, cantități de materiale nepuse în operă sau modificări contractuale neconforme, deși instituția trebuia să dispună de mecanisme interne capabile să prevină asemenea situații.
Problemele s-au manifestat și în activitatea de audit public intern. Periodicitatea verificărilor nu a fost asigurată corespunzător în toate domeniile, recomandările formulate nu au fost întotdeauna suficiente pentru riscurile identificate, iar unele dintre măsurile recomandate anterior nu au fost implementate. În aceste condiții, administrația nu a beneficiat în toate cazurile de mecanisme eficiente de identificare și prevenire a erorilor. Pentru conducerea instituției, această constatare este deosebit de importantă, deoarece responsabilitatea administrativă nu presupune doar aprobarea cheltuielilor, ci și organizarea unui sistem capabil să verifice dacă acestea sunt legale, necesare, reale și eficiente.
Virgiliu Nanu, în fața unui bilanț administrativ dificil de justificat
Cele 22 de constatări financiare și administrative descriu o instituție în care problemele nu au apărut într-un singur domeniu, ci în aproape toate zonele importante ale gestionării resurselor publice. Contracte de infrastructură majorate necorespunzător, profituri suplimentare acordate fără temei contractual, lucrări de milioane de lei decontate fără documentație suficientă, servicii neexecutate acceptate la plată, corecții financiare suportate fără identificarea corespunzătoare a responsabilităților, datorii omise din bilanț și un patrimoniu inventariat incomplet reprezintă probleme care reclamă mai mult decât simple măsuri de corecție contabilă. Ele indică deficiențe ale mecanismelor administrative prin care conducerea instituției trebuia să protejeze resursele județului.
În cazul președintelui Virgiliu-Daniel Nanu, responsabilitatea politică și administrativă este cu atât mai importantă cu cât exercițiul financiar verificat corespunde primului an calendaristic complet al mandatului său. Președintele Consiliului Județean nu poate transforma funcționarea aparatului administrativ într-o problemă exclusiv tehnică, rezervată unor compartimente pe care le coordonează doar formal. Gestionarea contractelor, organizarea controlului intern, verificarea plăților și protejarea patrimoniului sunt componente esențiale ale conducerii instituției. Atunci când erorile sunt numeroase, iar valorile implicate ajung la milioane sau zeci de milioane de lei, conducerea trebuie evaluată și prin capacitatea de a preveni asemenea situații.
Un element relevant este că instituția a transmis un plan de măsuri pentru implementarea recomandărilor, iar în etapa de conciliere nu au fost formulate puncte de vedere divergente față de constatările înscrise în proiectul raportului. Pentru o parte dintre recomandări, termenul de implementare a fost stabilit la 31 martie 2027. Acest calendar înseamnă că administrația trebuie să clarifice și să recupereze sumele plătite nejustificat, să corecteze evidențele contabile, să verifice obligațiile contractuale și să îmbunătățească mecanismele de control. Totuși, simpla existență a unui plan de măsuri nu reprezintă o dovadă a rezolvării problemelor. Rezultatul real va putea fi evaluat prin sumele recuperate efectiv, documentele corectate și capacitatea instituției de a demonstra că deficiențele nu se repetă.
Pentru locuitorii județului Prahova, aceste nereguli nu reprezintă doar cifre dintr-un bilanț contabil. Ele privesc direct modul în care sunt utilizate fondurile destinate infrastructurii, serviciilor publice, sănătății, educației și patrimoniului cultural. Fiecare cheltuială nejustificată și fiecare sumă achitată fără respectarea condițiilor contractuale afectează disciplina financiară a unei instituții care ar trebui să administreze resursele comunității cu maximă responsabilitate. La fel de grave sunt și erorile de evidență, deoarece un patrimoniu administrat fără inventariere și evaluare corespunzătoare sau un bilanț care omite obligații de milioane de lei reduc transparența asupra situației financiare reale a județului.
Sub conducerea social-democratului Virgiliu Nanu, Consiliul Județean Prahova încheie anul financiar 2025 cu o evaluare extrem de severă și cu numeroase probleme de administrare a banilor publici. Miza nu este doar recuperarea sumelor identificate, ci și răspunsul la întrebarea de ce mecanismele de control nu au prevenit atâtea nereguli. O administrație care aprobă plăți de milioane de lei fără documentație suficientă, acceptă modificări contractuale nejustificate și nu reflectă fidel patrimoniul și datoriile în contabilitate are o problemă profundă de funcționare. Iar pentru Virgiliu-Daniel Nanu, președintele Consiliului Județean Prahova, acest bilanț reprezintă o responsabilitate politică și administrativă pe care rezultatele mandatului său nu o pot ocoli.