Administrația orașului Aleșd, condusă de primarul liberal Ioan-Coloman Todoca, se confruntă cu un tablou îngrijorător al gestionării banilor publici și patrimoniului local. Terenuri și imobile evaluate la peste 17 milioane de lei, care nu figurau în evidențele contabile, venituri importante neîncasate la timp, dividende nerepartizate către bugetul local, plăți nelegale pentru lucrări de investiții, cheltuieli salariale necuvenite și sute de mii de lei achitate în plus către bugetul de stat sunt doar câteva dintre problemele identificate în activitatea administrației.
Neregulile nu se limitează la un singur compartiment sau la o operațiune izolată, ci se întind de la administrarea patrimoniului și colectarea taxelor până la investiții publice, protecție socială și control financiar. Pentru primarul Ioan Todoca, aceste constatări ridică întrebări serioase privind eficiența mecanismelor de supraveghere financiară și capacitatea conducerii de a administra riguros resursele orașului.
Situațiile financiare ale orașului pentru exercițiul încheiat la 31 decembrie 2025 au primit o opinie de audit cu rezerve, în principal din cauza unor terenuri publice neinventariate și neînregistrate în contabilitate. Dincolo de această problemă majoră, verificările au identificat alte 16 abateri financiare, la care se adaugă deficiențe ale controlului intern managerial și ale activității de audit public intern. O parte dintre erori au fost corectate și mai multe prejudicii au fost recuperate în timpul verificărilor din 2026, însă acest lucru nu schimbă realitatea că, la nivelul exercițiului financiar auditat, sistemele administrative nu au prevenit producerea lor. Întrebarea esențială pentru conducerea primăriei nu este doar câți bani au fost recuperați ulterior, ci de ce atâtea nereguli au trecut inițial prin mecanismele de evidență, verificare și aprobare ale instituției.
Patrimoniul orașului, administrat cu deficiențe majore: terenuri de peste 16 milioane de lei neînregistrate
Cea mai importantă abatere identificată privește terenuri aparținând domeniului public al orașului Aleșd, evaluate la 16.088.315 lei, care nu erau inventariate și nu figurau în evidența contabilă la sfârșitul anului 2025. Situația este cu atât mai gravă cu cât administrația deținea documente care atestau dreptul de proprietate asupra acestor bunuri. Cu alte cuvinte, nu era vorba despre terenuri a căror apartenență trebuia clarificată, ci despre proprietăți publice cunoscute din punct de vedere juridic, dar care nu fuseseră reflectate corespunzător în contabilitatea orașului. Această abatere a condus la subevaluarea activelor și la prezentarea unei imagini financiare incomplete a patrimoniului administrat de primărie. În cazul unei instituții care gestionează bunuri publice, cunoașterea și evidențierea exactă a proprietăților reprezintă o obligație administrativă fundamentală, nu o simplă formalitate contabilă.
Problemele nu se opresc aici. Alte imobile aparținând domeniului privat al orașului, evaluate la 967.372 lei, se aflau într-o situație similară, nefiind inventariate și înregistrate în contabilitate la 31 decembrie 2025, deși existau documente care demonstrau proprietatea administrației locale. Însumate, aceste două categorii de bunuri ating valoarea de 17.055.687 lei. Această sumă nu reprezintă un prejudiciu în numerar și nici dovada dispariției fizice a proprietăților, ci valoarea patrimoniului care lipsea din evidențele financiare. Tocmai această distincție arată dimensiunea reală a problemei: administrația condusă de Ioan Todoca nu reflecta în contabilitate o parte semnificativă a bunurilor pe care avea obligația să le gestioneze. Înregistrarea lor ulterioară, realizată în timpul auditului, a corectat situația contabilă, dar lasă deschisă problema funcționării inventarierii și verificărilor interne înainte ca neregulile să fie descoperite.
Stația de sortare a deșeurilor: sute de mii de lei care nu au ajuns la bugetul orașului
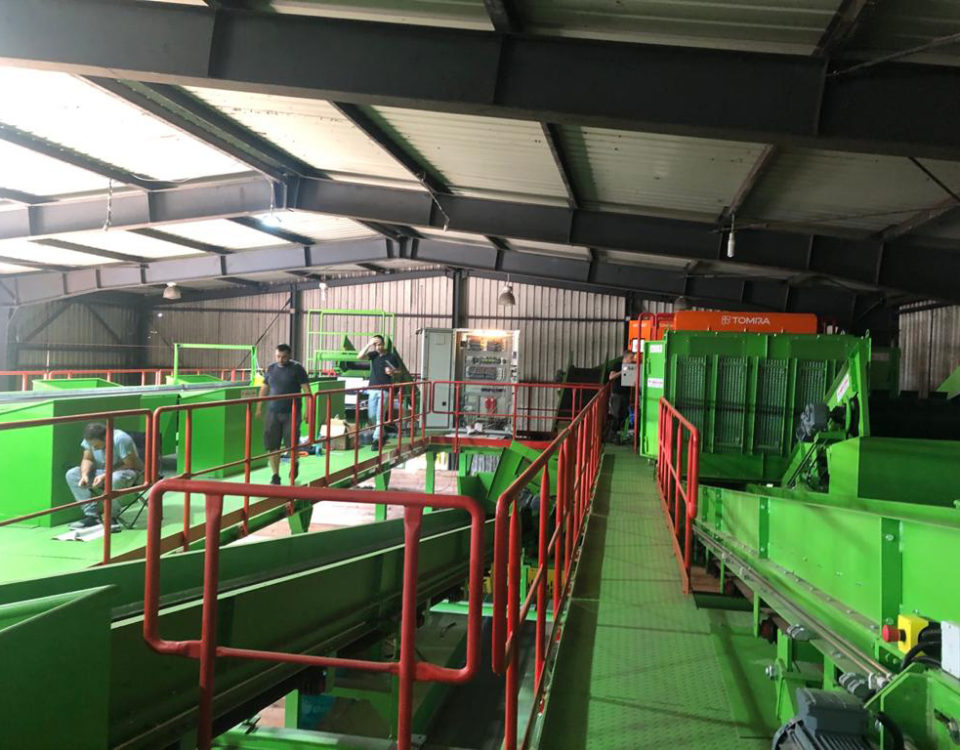
O altă problemă financiară importantă privește Stația de sortare și transfer a deșeurilor din Aleșd, bun aflat în proprietatea administrației locale. Pentru utilizarea acestei infrastructuri, orașul trebuia să beneficieze de venituri corespunzătoare din redevență, însă acestea nu au fost realizate în cuantumul cuvenit. Valoarea calculată pentru o perioadă de trei ani se ridică la 678.520,08 lei, echivalentul a 226.173,36 lei anual. Situația este cu atât mai dificil de justificat din perspectiva interesului public cu cât administrația deținea infrastructura, aceasta era utilizată în cadrul serviciului de salubrizare, iar bugetul local nu beneficia de veniturile corespunzătoare proprietății. În loc ca utilizarea unui bun public să producă venituri predictibile pentru comunitate, s-a ajuns la necesitatea unor demersuri ulterioare de clarificare și recuperare.
Problema implică și relația financiară dintre Primăria Aleșd, Consiliul Județean Bihor și Asociația de Dezvoltare Intercomunitară Ecolect Group. Administrației locale i s-a cerut să stabilească întinderea veniturilor cuvenite și să efectueze demersurile pentru recuperarea de la județ a sumelor încasate aferente bunului aflat în proprietatea orașului, precum și pentru reglementarea viitoare a modului de repartizare a redevențelor. Aceste demersuri ar fi trebuit să asigure, printr-un mecanism financiar clar, protejarea intereselor patrimoniale ale Aleșdului. Faptul că o asemenea situație a persistat pe durata mai multor ani ridică întrebări serioase despre modul în care primarul Ioan Todoca și aparatul administrativ au urmărit valorificarea bunurilor publice. Un oraș care are nevoie de resurse pentru investiții și servicii publice nu își poate permite să trateze cu superficialitate venituri de sute de mii de lei.
Taxe neîncasate de la operatorul stației de deșeuri
În legătură cu aceeași infrastructură, administrația locală nu a stabilit și încasat corespunzător nici taxa pe clădiri datorată pentru Stația de transfer și sortare a deșeurilor. Valoarea totală a abaterii a fost stabilită la 142.921 lei, din care 108.016 lei reprezintă obligațiile fiscale principale, iar 34.905 lei accesoriile aferente. Sumele nu fuseseră declarate de contribuabil, stabilite, evidențiate și încasate în condițiile legii de administrația locală. Abia în septembrie 2026 a fost transmisă o notificare pentru achitarea debitului și accesoriilor. Pentru o administrație care are obligația să asigure colectarea veniturilor locale, faptul că o asemenea obligație fiscală a rămas nevalorificată constituie o deficiență serioasă a activității de urmărire a creanțelor bugetare.
Neregulile s-au extins și asupra taxei pe teren aferente aceleiași stații, unde valoarea obligațiilor nestabilite și neîncasate la timp a fost calculată la 19.654 lei, din care 15.224 lei debit principal și 4.430 lei accesorii. Această sumă a fost ulterior încasată, însă existența abaterii indică probleme în modul de administrare fiscală a bunurilor concesionate. Privite împreună cu redevența de peste 678.000 de lei, aceste constatări arată că stația de sortare a devenit un exemplu al slăbiciunilor administrației locale în valorificarea propriului patrimoniu. Primăria nu trebuie doar să dețină clădiri, terenuri și instalații, ci să urmărească permanent obligațiile financiare pe care folosirea acestora le generează. Din această perspectivă, conducerea orașului are de explicat de ce mecanismele de evidență și colectare nu au funcționat corespunzător.
O societate a orașului a realizat profit, dar dividendele nu au fost virate la buget
Un alt capitol problematic privește o societate comercială la care orașul Aleșd deține calitatea de acționar unic. Deși societatea a realizat profit în perioada 2022–2025, dividendele cuvenite administrației locale nu au fost repartizate și încasate la buget în condițiile și termenele legale. Valoarea totală identificată ajunge la 500.451 lei, dintre care 405.096 lei reprezintă dividendele minime cuvenite orașului, iar aproximativ 95.355 lei reprezintă dobânzile penalizatoare pentru nevirarea acestora la timp. Este vorba despre venituri care ar fi trebuit să contribuie la finanțarea activităților locale, dar care nu au fost valorificate corespunzător de proprietarul societății, adică administrația orașului.
În august și septembrie 2026, primăria a transmis solicitări pentru regularizarea dividendelor și achitarea sumelor datorate, însă documentele analizate nu confirmă încasarea integrală a acestora până la finalizarea verificărilor. Această situație ridică problema exercitării efective a drepturilor și responsabilităților administrației în calitate de acționar unic. Dacă o societate deținută de comunitate realizează profit, conducerea orașului trebuie să urmărească repartizarea veniturilor în condițiile legii, nu să descopere după mai mulți ani că dividendele cuvenite nu au fost virate. Pentru primarul Ioan Todoca, această constatare indică o vulnerabilitate în supravegherea financiară a entităților aflate sub autoritatea administrației locale.
Lucrări plătite peste cantitățile executate: probleme la investițiile din oraș
Printre cele mai serioase constatări se numără și efectuarea unor plăți pentru lucrări de investiții pe baza unor documente justificative care nu reflectau cantitățile efectiv executate. La obiectivul „Bretea de legătură între strada Bobâlna și strada Vișinului”, au fost acceptate și decontate situații de lucrări care includeau cantități mai mari decât cele realizate în teren. Plățile nelegale identificate au fost de 27.473 lei, iar majorările de întârziere calculate au fost de 2.747 lei, valoarea totală a abaterii fiind consemnată în raport la aproximativ 30.221 lei. Problema esențială nu este doar dimensiunea financiară, ci faptul că mecanismul de verificare și acceptare la plată a permis decontarea unor lucrări în cantități care nu corespundeau realității din teren.
O situație similară a fost descoperită la investiția privind creșterea eficienței energetice a Bibliotecii „Octavia Goga” din Aleșd. Și în acest caz au fost acceptate la plată cantități de lucrări mai mari decât cele executate efectiv, valoarea plăților nelegale fiind de 14.248 lei, la care s-au adăugat accesorii în sumă de 1.840 lei. În total, abaterea a ajuns la 16.088 lei. Sumele aferente ambelor investiții au fost recuperate ulterior, inclusiv accesoriile calculate, însă această recuperare nu elimină întrebările privind controlul documentelor justificative, verificarea cantităților executate și responsabilitatea persoanelor care au acceptat situațiile de lucrări. Pentru o administrație locală, recepția și decontarea investițiilor reprezintă un punct esențial al protejării banilor publici, iar apariția unor asemenea nereguli la două obiective distincte pune sub semnul întrebării eficiența supravegherii financiare exercitate de conducerea primăriei.
Servicii de salubrizare decontate necorespunzător
Problemele privind cheltuirea fondurilor publice au apărut și în zona serviciilor de salubrizare. Au fost identificate plăți mai mari decât cele datorate pentru colectarea și transportul unei cantități de 95 de metri cubi de deșeuri voluminoase abandonate sau depozitate clandestin pe domeniul public de persoane neidentificate. Valoarea serviciilor decontate necorespunzător a fost de 30.909 lei, la care s-au adăugat accesorii de 4.050 lei, rezultând o abatere totală de 34.959 lei. Constatările au arătat că sumele respective trebuiau stabilite, în condițiile legii, în sarcina persoanelor responsabile, iar modul de decontare a produs o majorare nejustificată a cheltuielilor administrației locale.
Ulterior, prestatorul a emis documentele de corecție, iar primăria a recuperat atât suma principală, cât și accesoriile. Dincolo de remedierea financiară, situația arată cât de important este ca serviciile contractate și decontate de administrație să fie verificate înainte de efectuarea plăților. Într-o primărie care administrează anual cheltuieli pentru întreținerea orașului, diferențele dintre serviciile efectiv datorate și cele facturate trebuie identificate de compartimentele responsabile, nu abia în urma unei verificări externe. Pentru administrația lui Ioan Todoca, repetarea problemelor de decontare în domenii diferite, de la investiții la salubrizare, indică nevoia unui control financiar mult mai riguros decât cel care a funcționat în anul auditat.
Peste 216.000 de lei achitați în plus la bugetul de stat
Una dintre cele mai importante erori privind utilizarea resurselor financiare ale orașului a fost identificată la calcularea obligațiilor datorate pentru neîncadrarea persoanelor cu handicap. Administrația a inclus în mod eronat în baza de calcul asistenții personali ai persoanelor cu handicap grav, ceea ce a determinat stabilirea și achitarea unor obligații mai mari decât cele prevăzute de lege. Suma plătită în plus a ajuns la 216.774 lei, bani proveniți din resursele financiare administrate de instituție. O asemenea eroare nu poate fi tratată ca o simplă diferență contabilă, deoarece reprezintă fonduri achitate fără să existe obligația legală corespunzătoare.
Mai grav, documentul consemnează că, pe durata misiunii de audit, administrația nu luase măsuri pentru remedierea acestei abateri. A fost necesară recomandarea recalculării obligațiilor, depunerii declarațiilor fiscale rectificative și inițierii demersurilor pentru recuperarea sumelor prin compensare sau restituire. În condițiile în care fiecare resursă bugetară contează pentru finanțarea investițiilor și serviciilor locale, imobilizarea a peste 216.000 de lei printr-un calcul eronat reprezintă un eșec administrativ care reclamă explicații. Conducerea primăriei are obligația să asigure funcționarea unui sistem în care obligațiile fiscale sunt stabilite corect înainte de efectuarea plăților, nu doar să inițieze proceduri de recuperare după identificarea erorilor.
Indemnizații plătite după decesul beneficiarului și drepturi salariale necuvenite
Nereguli au fost identificate și în administrarea cheltuielilor sociale. O persoană încadrată în grad de handicap grav a continuat să figureze ca beneficiară a indemnizației lunare după încetarea dreptului ca urmare a decesului. Plățile necuvenite au însumat 62.596 lei, iar majorările de întârziere aferente au fost calculate la 8.597 lei, rezultând o valoare totală de 71.193 lei. Sumele au fost recuperate ulterior, inclusiv prin demersurile efectuate către instituția bancară. Totuși, faptul că asemenea plăți au putut continua după deces evidențiază deficiențe serioase în actualizarea datelor beneficiarilor și în verificarea condițiilor legale pentru acordarea drepturilor de asistență socială. Într-un domeniu care gestionează resurse destinate persoanelor vulnerabile, orice mecanism administrativ care permite efectuarea de plăți fără temei legal trebuie examinat cu maximă atenție.
Separat, au fost identificate plăți nelegale pentru drepturi salariale acordate necuvenit, în valoare totală de 11.535 lei, sumă care include indemnizația brută acordată nelegal, contribuția asiguratorie pentru muncă și majorările de întârziere. Aceste sume au fost recuperate sau regularizate prin încasări și declarații rectificative. Chiar dacă valoarea este mai redusă decât în alte cazuri, problema rămâne relevantă pentru modul în care administrația verifică respectarea legislației salarizării personalului plătit din fonduri publice. Faptul că plăți necuvenite au apărut atât în domeniul asistenței sociale, cât și în zona cheltuielilor de personal arată că sistemul de control intern a permis erori în mai multe categorii de cheltuieli.
Amenzi menținute în evidențe pe numele a 20 de persoane decedate
O altă constatare evidențiază deficiențe ale evidențelor fiscale locale. Primăria Aleșd menținea în contabilitate și în evidența analitică pe plătitor creanțe reprezentând amenzi aferente unui număr de 20 de contribuabili decedați. Valoarea totală a acestor creanțe ajungea la 51.411 lei, deși menținerea lor în forma respectivă nu era justificată în condițiile legii. Sumele au fost ulterior eliminate din evidențele fiscale prin operațiunile de scădere corespunzătoare, dar constatarea arată că administrația prezenta în situațiile financiare creanțe care denaturau imaginea reală a veniturilor de recuperat. Nu este vorba despre bani care ar fi dispărut din casieria primăriei, ci despre o evidență fiscală neactualizată și lipsită de acuratețea necesară.
Această problemă trebuie privită împreună cu erorile din administrarea indemnizațiilor sociale, deoarece ambele arată dificultăți în actualizarea informațiilor despre persoane și obligațiile financiare asociate acestora. Un sistem administrativ funcțional trebuie să poată identifica la timp încetarea drepturilor, modificarea situațiilor juridice și actualizarea creanțelor. Pentru conducerea unei primării, calitatea evidențelor nu este o chestiune secundară, deoarece pe baza lor sunt întocmite situațiile financiare, sunt fundamentate decizii bugetare și sunt urmărite resursele comunității.
Taxe locale și penalități omise din evidențele primăriei
Problemele privind colectarea veniturilor au vizat și operatorii economici care desfășoară activități de alimentație publică în Aleșd. Pentru restaurante, baruri și alte activități de servire a băuturilor, administrația nu stabilise, evidențiase și încasase în cuantumul legal taxa pentru eliberarea sau vizarea anuală a autorizațiilor de funcționare. Valoarea abaterii a fost de 6.097 lei. Sumele au fost ulterior recalculate și încasate integral, dar constatarea evidențiază deficiențe în aplicarea reglementărilor fiscale locale, inclusiv a obligațiilor stabilite prin hotărârile consiliului local. Colectarea corectă a taxelor reprezintă una dintre funcțiile de bază ale administrației, iar neaplicarea corespunzătoare a propriilor reglementări afectează disciplina fiscală pe care instituția trebuie să o asigure.
Într-un alt caz, primăria nu stabilise, încasase și înregistrase majorări de întârziere în valoare de 10.405 lei pentru redevențe miniere achitate cu întârziere de un concesionar. Și această sumă a fost recuperată ulterior, dar problema inițială rămâne aceeași: obligațiile financiare generate de folosirea resurselor și bunurilor publice nu au fost urmărite riguros la momentul potrivit. Alături de neregulile privind redevența stației de sortare, dividendele societății locale și taxele datorate pentru proprietățile concesionate, cazul redevențelor miniere completează imaginea unei administrații care a avut dificultăți repetate în transformarea drepturilor sale financiare în venituri efectiv colectate la buget.
Probleme în contabilitatea unui colegiu și în gestionarea materialelor recuperate din iluminatul public
Deficiențele de evidență contabilă s-au manifestat și la Colegiul Tehnic „Alexandru Roman” din Aleșd, unde bunuri achiziționate, în valoare de 38.000 lei, au fost înregistrate inițial în mod eronat pe cheltuieli, deși natura lor impunea evidențierea ca active fixe. Operațiunile au fost corectate ulterior, iar verificările extinse nu au identificat alte abateri similare. Chiar și așa, situația arată că mecanismele de verificare financiar-contabilă trebuie să funcționeze la nivelul tuturor instituțiilor cuprinse în situațiile financiare consolidate ale orașului. Primăria are un rol esențial în asigurarea unui cadru coerent de administrare a resurselor publice, inclusiv în relația cu instituțiile subordonate sau finanțate prin bugetul local.
O altă eroare a fost identificată la lucrările de modernizare a iluminatului public, unde materialele rezultate din înlocuirea unor corpuri de iluminat nu fuseseră înregistrate corespunzător. Valoarea bunurilor a fost stabilită la 5.643 lei, după inventarierea unui număr de 627 de lămpi cu console metalice. Dintre acestea, 108 lămpi cu LED, evaluate la 988 lei, au fost păstrate pentru reutilizare, iar alte 519 lămpi au fost valorificate pentru 4.655 lei, sumă încasată ulterior. Cazul ilustrează o problemă administrativă frecvent ignorată: materialele recuperate din lucrările publice au valoare economică și trebuie inventariate, evaluate și gestionate corespunzător. Faptul că evidențierea lor a fost realizată abia în urma verificărilor indică deficiențe ale procedurilor de administrare a bunurilor rezultate din investițiile și reparațiile finanțate de oraș.
Control intern cu deficiențe și audit public intern care nu și-a desfășurat activitatea în 2025
Dincolo de fiecare abatere financiară, una dintre cele mai îngrijorătoare concluzii privește chiar mecanismele prin care administrația ar fi trebuit să prevină asemenea probleme. Au fost constatate deficiențe în implementarea sistemului de control intern managerial, fiind necesară actualizarea Regulamentului de organizare și funcționare al aparatului de specialitate al primarului, revizuirea fișelor de post și corelarea atribuțiilor personalului cu responsabilitățile exercitate în realitate. Au fost identificate, de asemenea, necesități de îmbunătățire a procedurilor la Spitalul Orășenesc Aleșd, în special în domeniile achizițiilor publice, contabilității și controlului intern. Administrația trebuia să asigure inclusiv întocmirea completă și la termen a documentelor privind autoevaluarea și raportarea sistemului de control intern managerial, atât pentru aparatul propriu, cât și pentru instituțiile aflate în subordine sau coordonare.
Problema devine și mai serioasă în privința activității de audit public intern. La nivelul orașului și al entităților subordonate nu fusese asigurat integral cadrul funcțional necesar desfășurării acestei activități, iar în anul 2025 auditul intern nu și-a desfășurat activitatea. În consecință, administrația nu a beneficiat de evaluarea independentă pe care acest mecanism ar fi trebuit să o ofere asupra riscurilor, procedurilor de control și modului de guvernanță. Această deficiență nu este una pur birocratică. Auditul intern are tocmai rolul de a identifica vulnerabilități și de a contribui la prevenirea unor erori financiare înainte ca acestea să producă efecte asupra bugetului sau patrimoniului. Într-o administrație în care au fost constatate nereguli la inventarierea bunurilor, colectarea veniturilor, plata investițiilor și administrarea cheltuielilor sociale, lipsa unui audit intern funcțional în anul verificat reprezintă un semnal major privind slăbiciunile supravegherii instituționale.
Primarul Ioan Todoca și responsabilitatea pentru administrarea orașului
Privite separat, unele nereguli ar putea părea erori de calcul, probleme de evidență sau deficiențe ale unor compartimente administrative. Analizate împreună, ele conturează însă o imagine mult mai amplă a felului în care au funcționat mecanismele financiare ale Primăriei Aleșd în anul 2025. Patrimoniul nu era reflectat integral în contabilitate, venituri importante nu erau încasate la timp, obligații financiare erau calculate greșit, lucrări de investiții erau decontate peste cantitățile executate, iar auditul intern nu funcționa. Această acumulare de probleme nu poate fi separată de modul în care este organizată și condusă instituția. Primarul Ioan Todoca, în calitate de conducător al administrației locale și ordonator principal de credite, are responsabilitatea de a asigura existența unui sistem administrativ capabil să protejeze patrimoniul și să gestioneze legal, eficient și transparent resursele publice.
Faptul că mai multe abateri au fost corectate și o serie de prejudicii recuperate în timpul verificărilor nu transformă bilanțul într-unul satisfăcător. Remedierea unei erori după descoperirea ei este necesară, dar standardul unei administrații performante trebuie să fie prevenirea erorilor și detectarea lor prin propriile mecanisme de control. În cazul Aleșdului, valoarea de peste 17 milioane de lei a bunurilor inițial neînregistrate, veniturile importante care nu au fost colectate corespunzător și plățile efectuate fără respectarea tuturor condițiilor legale arată că administrația a avut probleme pe mai multe niveluri. Mai mult, unele situații, precum recuperarea obligațiilor achitate în plus la bugetul de stat, încasarea dividendelor sau clarificarea redevențelor aferente stației de sortare, necesitau în continuare măsuri concrete, termenul stabilit pentru implementarea unor recomandări fiind 31 martie 2027.
Pentru locuitorii orașului Aleșd, aceste constatări nu ar trebui să rămână simple cifre într-un document financiar. Ele privesc direct modul în care sunt administrate bunurile comunității, capacitatea primăriei de a colecta veniturile care i se cuvin și siguranța că fiecare plată efectuată din buget are justificarea legală și economică necesară. Un oraș care nu își evidențiază corect patrimoniul, nu urmărește riguros veniturile și permite decontarea unor cantități de lucrări mai mari decât cele executate are o problemă de funcționare administrativă ce depășește nivelul unor simple greșeli de contabilitate.
În administrația condusă de liberalul Ioan Todoca, anul financiar 2025 lasă în urmă un bilanț greu de ignorat: proprietăți publice insuficient evidențiate, venituri nevalorificate corespunzător, plăți nelegale și mecanisme de control cu deficiențe importante. Primarul are de răspuns, în plan administrativ și politic, pentru măsurile prin care aceste probleme vor fi prevenite în viitor, pentru recuperarea integrală a sumelor încă datorate și pentru modul în care va fi restabilită disciplina financiară a instituției. Pentru că performanța unei administrații nu se măsoară doar în proiectele anunțate și investițiile inaugurate, ci și în capacitatea de a gestiona corect fiecare bun public, fiecare contract și fiecare leu al comunității.