Ce se întâmplă cu banii publici în orașul Buftea, administrat de ani întregi de liberalul Gheorghe Pistol? Un raport de audit financiar pentru anul 2025 scoate la iveală o serie de nereguli grave, care conturează imaginea unei administrații cu probleme serioase în gestionarea fondurilor și patrimoniului public. Plăți nejustificate către constructori, venituri de peste 2,1 milioane de lei raportate eronat, cheltuieli de peste jumătate de milion de lei înregistrate în anul greșit, echipamente școlare de aproape două milioane de lei evidențiate necorespunzător, bunuri deteriorate păstrate în contabilitate și datorii fiscale neurmărite corespunzător.
În tot acest timp, mecanismul de audit intern care ar fi trebuit să verifice activitatea administrației nu funcționa. Este bilanțul unei primării conduse de un politician cu experiență, care a avut la dispoziție mai multe mandate pentru a construi un sistem administrativ eficient, dar în care deficiențele financiare și problemele de control continuau să fie identificate de auditorii externi.
Primăria Buftea, condusă de Gheorghe Pistol, reprezentant al Partidului Național Liberal, a încheiat exercițiul financiar 2025 cu o opinie de audit cu rezerve, după identificarea unor erori semnificative în situațiile financiare ale orașului. Dincolo de limbajul contabil, constatările descriu probleme concrete în utilizarea banilor publici, verificarea contractelor, urmărirea veniturilor fiscale și evidența patrimoniului.
Nouă categorii de nereguli financiare și patrimoniale, completate de deficiențe ale sistemului de control managerial și de recomandări mai vechi rămase neimplementate, ridică întrebări serioase despre felul în care Gheorghe Pistol și aparatul său administrativ au supravegheat activitatea instituției. Într-o primărie condusă de același edil de mai multe mandate, existența unor proceduri neactualizate și nefuncționarea auditului intern sunt probleme care țin de organizarea instituției, de prioritățile conducerii și de modul în care sunt urmărite responsabilitățile compartimentelor din subordine.
Bani publici plătiți nejustificat pentru modernizarea străzilor. Primăria a acceptat majorarea profitului constructorului
Una dintre cele mai importante nereguli privește investiția „Modernizare străzi oraș Buftea, Cartier Tineri”, un proiect în cadrul căruia administrația locală a acceptat și plătit ajustări de preț calculate cu încălcarea prevederilor contractuale. Verificarea contractului de proiectare și execuție nr. 3 din 10 ianuarie 2024 a scos la iveală faptul că Primăria Buftea a achitat nejustificat 68.911 lei, sumă rezultată din aplicarea ajustărilor inclusiv asupra profitului constructorului.
La această valoare se adaugă majorări de întârziere de 9.421 lei, rezultând un total de 78.332 lei asociat abaterii. Contractul permitea modificarea prețului pentru acoperirea creșterilor de costuri, însă administrația a acceptat o formulă prin care a fost majorat și profitul executantului. O asemenea operațiune ar fi trebuit identificată în momentul verificării documentațiilor financiare și al certificării sumelor propuse pentru decontare, înainte ca banii să fie transferați din bugetul local.
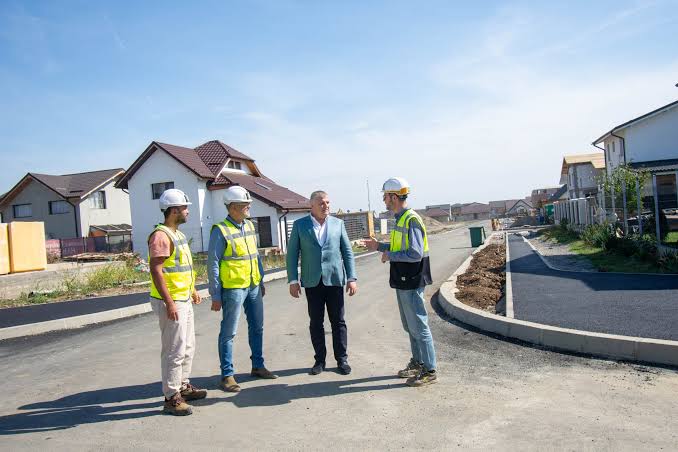
Această situație aduce în discuție modul în care Primăria Buftea verifică documentele prezentate de societățile care execută lucrări publice. Contractele de investiții presupun mai multe etape de control, de la verificarea situațiilor de lucrări și aplicarea clauzelor contractuale până la aprobarea și efectuarea plăților. În cazul modernizării străzilor din cartierul Tineri, aceste mecanisme au permis achitarea unor sume necuvenite constructorului.
Gheorghe Pistol trebuie să explice cine a verificat calculele, cine a certificat respectarea contractului și ce măsuri administrative au fost dispuse împotriva celor responsabili de aprobarea unor asemenea plăți. Mai mult, a fost cerută extinderea verificărilor asupra tuturor situațiilor de lucrări, astfel încât să fie identificate eventualele diferențe suplimentare și să fie recuperate sumele achitate nejustificat. Pentru locuitorii orașului, care contribuie prin taxe și impozite la finanțarea investițiilor, aceste constatări reprezintă un motiv legitim de a cere transparență asupra fiecărui contract și asupra modului în care sunt cheltuiți banii.
Peste două milioane de lei raportate eronat. Evidențele financiare ale Primăriei Buftea, afectate de abateri semnificative
O altă constatare importantă privește veniturile orașului, unde au fost identificate operațiuni contabile care au determinat diminuarea eronată a veniturilor și rezultatului patrimonial aferente anului 2025 cu 2.188.593 lei. Primăria a înregistrat în mod necorespunzător stornări ale unor drepturi constatate în exercițiile financiare precedente, reflectând operațiunile în conturile de venituri ale anului curent, în locul tratamentului contabil corespunzător rezultatului reportat. Au fost afectate categorii de venituri precum amenzi, penalități, confiscări și alte sume datorate bugetului public.
Pentru administrația condusă de Gheorghe Pistol, o eroare contabilă de peste două milioane de lei reprezintă o problemă serioasă privind calitatea raportărilor financiare și funcționarea mecanismelor de verificare. Situațiile financiare reprezintă instrumentele prin care conducerea, consilierii locali și cetățenii pot evalua poziția financiară a orașului, iar prezentarea unor valori eronate afectează transparența administrării bugetului.
Problemele au continuat și în cazul cheltuielilor, unde au fost identificate 565.456 lei înregistrate în anul 2025, deși acestea aparțineau exercițiului financiar 2024. Sumele proveneau din servicii de pază, servicii aferente domeniului public și cheltuieli cu utilitățile. Înregistrarea lor în anul greșit a majorat nejustificat cheltuielile raportate pentru 2025 și a afectat corectitudinea rezultatului financiar. Două constatări distincte, care implică valori de peste două milioane de lei în evidența veniturilor și de peste jumătate de milion în evidența cheltuielilor, demonstrează că administrația locală avea deficiențe importante în respectarea regulilor de contabilitate publică.
O primărie care gestionează investiții, contracte și obligații financiare de valori considerabile trebuie să dispună de un sistem contabil riguros, iar conducerea instituției trebuie să se asigure că operațiunile sunt verificate și reflectate corect înaintea întocmirii bilanțurilor. Pentru Gheorghe Pistol, asemenea erori ridică întrebări privind activitatea structurilor financiar-contabile, verificările efectuate de conducere și responsabilitățile stabilite pentru operațiunile care au denaturat raportările.
Echipamente școlare de aproape două milioane de lei, evidențiate necorespunzător. Bunuri deteriorate, păstrate în patrimoniul orașului
Deficiențele administrative s-au extins și asupra patrimoniului public. Primăria Buftea a achiziționat, printr-un contract de finanțare destinat dotării unităților de învățământ, echipamente, mobilier și materiale didactice în valoare totală de 1.943.482,92 lei, însă aceste bunuri nu au fost evidențiate individual în aplicația contabilă utilizată pentru calcularea amortizării mijloacelor fixe. Deși facturile fuseseră înregistrate, evidența individuală necesară urmăririi fiecărui mijloc fix nu fusese realizată corespunzător, afectând exactitatea informațiilor financiare și patrimoniale.
Abaterea a fost corectată în timpul auditului, însă rămâne o problemă importantă privind modul în care administrația locală gestionează investițiile realizate pentru școli. Achiziționarea unor bunuri publice presupune obligația de a asigura o evidență completă, individualizată și permanent actualizată a acestora, iar în cazul unei investiții de aproape două milioane de lei o asemenea responsabilitate trebuia tratată cu maximă atenție încă din momentul recepționării și înregistrării echipamentelor.
La această situație se adaugă alte deficiențe privind administrarea patrimoniului. Lucrări de 51.200 lei, realizate pentru conectarea unor locuințe sociale de pe strada Șantierului la rețeaua electrică trifazată, au fost înregistrate eronat drept cheltuieli curente, deși aveau natura unor investiții care trebuiau să majoreze valoarea imobilului. În paralel, Primăria Buftea păstra în contabilitate active fixe în valoare de 264.035 lei, unele nefuncționale ori cu componente deteriorate încă din anul 2014, fără ca situația acestora să fi fost regularizată corespunzător. Sunt exemple ale unei administrări patrimoniale în care evidențele financiare nu erau întotdeauna corelate cu situația reală a bunurilor. Pentru un edil cu experiența lui Gheorghe Pistol, existența unor asemenea probleme după ani întregi de mandat ridică întrebări serioase despre inventarierea periodică, evaluarea stării bunurilor și măsurile luate pentru actualizarea patrimoniului public.
Datorii fiscale neurmărite corespunzător. Primăria nu a aplicat toate procedurile legale de recuperare
În timp ce administrația locală solicită cetățenilor să respecte obligațiile fiscale și termenele de plată, verificările au identificat situații în care Primăria Buftea nu utilizase toate instrumentele legale pentru recuperarea unor datorii. Au fost analizate șapte cazuri de contribuabili cu obligații restante pentru care procedurile de executare silită nu fuseseră parcurse integral. În anumite situații, compartimentele responsabile se limitaseră la notificări, emiterea titlurilor executorii, somații și popriri, fără continuarea etapelor prevăzute de legislația fiscală, inclusiv sechestrarea sau valorificarea bunurilor, atunci când acestea erau necesare.
În timpul auditului au fost efectuate clarificări, o parte dintre contribuabili și-au achitat integral ori parțial obligațiile, iar pentru alte sume au fost stabilite eșalonări. Constatarea pune în discuție capacitatea administrației de a urmări consecvent veniturile cuvenite bugetului local și modul în care sunt supravegheate compartimentele însărcinate cu colectarea creanțelor. Gheorghe Pistol trebuie să explice de ce nu au fost aplicate la timp toate procedurile de recuperare și ce măsuri au fost luate pentru responsabilizarea structurilor fiscale din subordine.
Deficiențe au fost constatate și în privința bunurilor primite în custodie de Liceul Tehnologic „Barbu A. Știrbey”, unde inventarierea și raportarea către administrația locală nu au fost realizate corespunzător. Această situație completează seria problemelor identificate în administrarea patrimoniului, de la evidența echipamentelor școlare și a investițiilor până la păstrarea în contabilitate a unor bunuri deteriorate.
O administrație care gestionează fonduri și bunuri publice trebuie să poată prezenta în orice moment o situație completă și corectă a patrimoniului său. La Buftea, verificările pentru anul 2025 au identificat mai multe cazuri în care această obligație nu era îndeplinită corespunzător, ceea ce ridică întrebări privind eficiența coordonării administrative și controlul exercitat asupra instituțiilor care folosesc bunurile orașului.
Audit intern nefuncțional și recomandări vechi neimplementate. Cea mai gravă problemă a administrației Pistol
Dincolo de cifrele și neregulile individuale, una dintre cele mai serioase constatări privește însăși funcționarea sistemului de verificare internă al Primăriei Buftea. La momentul auditului, activitatea de audit public intern nu funcționa corespunzător, nefiind desfășurate misiuni de audit intern, iar unele proceduri operaționale elaborate sau revizuite în anul 2021 nu fuseseră actualizate potrivit cerințelor aplicabile. Situația este cu atât mai îngrijorătoare cu cât recomandări privind organizarea acestei activități fuseseră formulate în urma controalelor anterioare, inclusiv în anul 2023, fără ca administrația să asigure implementarea lor completă.
Auditul intern reprezintă unul dintre instrumentele fundamentale prin care o instituție publică verifică respectarea legii, urmărește utilizarea fondurilor, identifică riscurile și contribuie la prevenirea erorilor. La Buftea, tocmai acest mecanism de supraveghere prezenta deficiențe importante, în timp ce verificările externe au identificat plăți nejustificate, erori financiare semnificative și probleme în administrarea patrimoniului.
Această situație pune în discuție direct modul în care Gheorghe Pistol a organizat și supravegheat activitatea instituției pe parcursul mandatelor sale. Un primar aflat de ani întregi la conducerea orașului are obligația să asigure existența unor structuri administrative funcționale, a unor proceduri actualizate și a unor mecanisme de control care să identifice și să corecteze problemele înainte ca acestea să producă efecte financiare.
În cazul Primăriei Buftea, recomandările privind auditul intern continuau să fie neimplementate, iar unele proceduri necesitau actualizare după mai mulți ani. Este un eșec administrativ important, cu atât mai mult cu cât instituția beneficiază de personal de specialitate, compartimente financiar-contabile și structuri responsabile de verificarea operațiunilor. O asemenea administrație nu poate funcționa eficient atunci când mecanismele interne de control sunt incomplete sau nefuncționale, iar problemele ajung să fie identificate în mod repetat de auditorii externi.
Gheorghe Pistol, primarul cu multe mandate și cu o administrație care continuă să aibă probleme grave de control
Gheorghe Pistol conduce orașul Buftea de mai multe mandate și a fost reconfirmat în funcție la alegerile locale din 2024, din partea Partidului Național Liberal. Experiența acumulată în administrația publică locală ar fi trebuit să se reflecte într-un sistem instituțional bine organizat, cu proceduri clare, verificări financiare eficiente și o evidență riguroasă a patrimoniului. În schimb, raportul pentru anul 2025 prezintă o serie de deficiențe care afectează tocmai aceste domenii.
Plăți nejustificate pentru lucrări de infrastructură, venituri și cheltuieli raportate incorect, bunuri publice evidențiate necorespunzător, datorii fiscale neurmărite prin toate procedurile legale și lipsa unei activități funcționale de audit intern reprezintă probleme care trebuie analizate la nivelul conducerii administrației locale. Ele descriu o instituție în care controlul administrativ nu a fost suficient de riguros pentru a preveni și identifica la timp abaterile constatate.
Pentru Gheorghe Pistol, aceste constatări reprezintă un test al responsabilității administrative. Cine a aprobat plățile nejustificate pentru modernizarea străzilor din cartierul Tineri? Cine a verificat operațiunile care au denaturat veniturile orașului cu peste două milioane de lei? De ce cheltuielile din anul anterior au fost reflectate în situațiile financiare ale anului 2025? Cine răspunde pentru bunurile deteriorate păstrate în contabilitate fără clarificarea situației lor și pentru faptul că auditul intern nu funcționa corespunzător?
Răspunsurile la aceste întrebări trebuie să se regăsească în documentele și măsurile concrete ale administrației, inclusiv în stabilirea responsabilităților pentru operațiunile neconforme și în recuperarea sumelor achitate nejustificat. După mai multe mandate, conducerea Primăriei Buftea are obligația să demonstreze că instituția poate funcționa în condiții de legalitate, transparență și disciplină financiară, nu doar că poate prezenta public proiecte de investiții și planuri de dezvoltare.
Cifrele și constatările financiare pentru anul 2025 descriu un bilanț administrativ extrem de critic pentru Gheorghe Pistol: aproape 80.000 de lei reprezentând plăți nejustificate și majorări la un contract de modernizare a străzilor, venituri de peste 2,18 milioane de lei evidențiate eronat, cheltuieli de peste 565.000 de lei înregistrate în exercițiul financiar greșit, bunuri de aproape două milioane de lei administrate prin evidențe contabile necorespunzătoare și mecanisme de audit intern nefuncționale.
Fiecare dintre aceste situații reflectă o problemă concretă de organizare, verificare sau disciplină financiară. Împreună, ele arată cât de importante sunt controalele care trebuie exercitate de conducerea instituției și cât de costisitoare pot deveni deficiențele administrative atunci când nu sunt identificate și corectate la timp.
Primarul liberal Gheorghe Pistol are în față un raport care ridică întrebări serioase despre felul în care a fost administrat orașul Buftea. După ani întregi la conducerea primăriei, explicațiile generale despre modernizare și proiecte nu pot ține locul răspunsurilor privind cheltuirea banilor publici și funcționarea mecanismelor de control. Cetățenii au dreptul să cunoască cine a aprobat plățile nejustificate, ce sume au fost recuperate, ce responsabilități au fost stabilite și când vor fi implementate integral recomandările privind auditul intern.
Pentru o administrație care pretinde performanță, primul criteriu trebuie să fie respectarea legii și protejarea fondurilor publice. Iar ceea ce au descoperit auditorii la Primăria Buftea arată că, sub conducerea lui Gheorghe Pistol, tocmai aceste obligații fundamentale au fost îndeplinite defectuos.