Patrimoniu evaluat greșit, servicii plătite fără justificări suficiente, reviste cumpărate la un preț aproape dublu față de media identificată la alte instituții și construcții ridicate fără autorizație. Documentele privind situația financiară a orașului Otopeni pentru 2025 descriu o administrație în care abaterile se repetă, iar mecanismele care ar trebui să protejeze banii publici nu funcționează corespunzător.
La Otopeni, problema nu se rezumă la câteva înregistrări contabile greșite. Tabloul este mult mai amplu: valori ale patrimoniului denaturate cu aproape 100 de milioane de lei, creanțe supraestimate cu peste 18,5 milioane de lei, obligații din litigii neînregistrate corespunzător, achiziții cu deficiențe de legalitate și un audit intern nefuncțional.
Administrația condusă de primarul Constantin Silviu Gheorghe are de explicat cum au putut ajunge asemenea probleme în situațiile financiare și de ce unele dintre ele persistă după verificări precedente.
Raportul de audit financiar din 9 septembrie 2026 formulează o opinie contrară asupra situațiilor financiare consolidate la 31 decembrie 2025: acestea nu oferă o imagine fidelă. Sunt consemnate 21 de puncte de constatare, cu abateri care ating patrimoniul, veniturile, cheltuielile, achizițiile și controlul intern.
Suma de 99.032.101,63 lei reprezintă denaturarea valorii activelor raportate, nu un prejudiciu stabilit în această valoare. Distincția este esențială. Dar nici dimensiunea unei asemenea erori nu poate fi redusă la o simplă formalitate: administrația trebuie să știe ce deține, cât valorează patrimoniul și pe ce date își bazează deciziile.
Aproape 100 de milioane de lei diferență într-un bilanț care trebuia să reflecte realitatea
Prima problemă majoră privește terenurile și construcțiile orașului. Nu a fost efectuată reevaluarea tuturor acestor bunuri cel puțin o dată la trei ani. Deficiența era cunoscută din auditurile precedente și se menținea în 2025.
Peste această omisiune se suprapun erorile din raportul de reevaluare nr. 7119/04.03.2024, referitor la construcții și drumuri publice. Au fost identificate atât neaplicarea prevederilor contabile de către prestator, cât și neconcordanțe între anexa de sinteză și grilele de calcul.
Consecința cuantificată: denaturarea activelor necurente din bilanț cu 99.032.101,63 lei.
Gravitatea situației este ilustrată și de recomandarea solicitării unei verificări din partea ANEVAR asupra modului în care au fost aplicate standardele de reevaluare. Pentru primarul Constantin Silviu Gheorghe, întrebarea administrativă este directă: cum au fost verificate și acceptate valorile care au ajuns în evidența orașului? Existența unui prestator nu înlătură responsabilitatea instituției de a verifica documentele pe baza cărora își raportează patrimoniul.
Domeniul public și domeniul privat, evidențiate incorect. Nici baza sportivă nu are situația clarificată
Problemele continuă cu delimitarea contabilă a proprietății orașului. Contul aferent bunurilor din domeniul public era supraevaluat, iar cel aferent domeniului privat era subevaluat. Abaterea cuantificată este de 2.747.513,53 lei, cu efect asupra clarității evidenței proprietății publice și private.
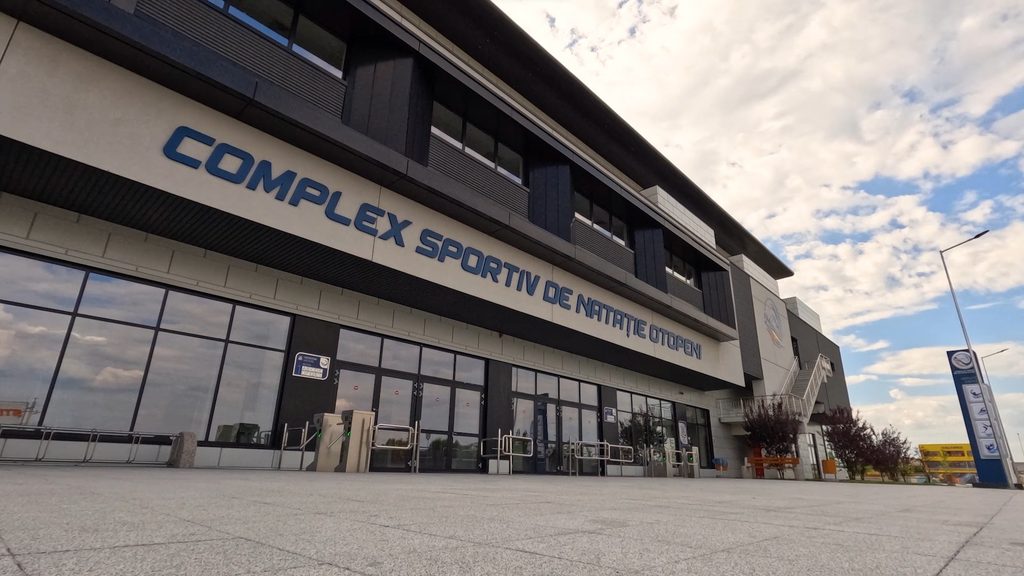
La Clubul Sportiv Otopeni, terenurile și construcțiile erau subevaluate cu încă 141.764,37 lei, sumă estimată din valori neînregistrate la intrarea bunurilor în patrimoniu și diferențe de reevaluare. În plus, pentru clădirea bazei sportive a fost identificată o subevaluare pe care verificarea nu a putut să o cuantifice. Este necesară evaluarea de către un specialist autorizat și înregistrarea corespunzătoare a valorii.
O administrație care nu are o evidență corectă a patrimoniului pe care îl gestionează nu poate pretinde că asigură, în mod riguros, protejarea acestuia.
18,5 milioane de lei în creanțe supraestimate și taxe locale lăsate nestabilite
Nici sumele pe care orașul le avea de încasat nu erau raportate corect. Creanțele bugetului local au fost supraestimate cu 18.516.871,62 lei, prin reintroducerea în contabilitatea bilanțieră a unor obligații fiscale din impozitul pe clădiri datorat de persoane juridice pentru care fusese declarată starea de insolvabilitate.
La sfârșitul anului 2024, aceste creanțe erau evidențiate în afara bilanțului, în contul destinat debitorilor declarați insolvabili. Reintroducerea lor a afectat imaginea poziției financiare a orașului, cu implicații asupra fundamentării bugetului. Separat, au fost identificate neconcordanțe între contabilitate, aplicația de evidență fiscală și borderourile de stabilire sau scădere a debitelor pentru impozitul pe clădirile persoanelor juridice.
Valoarea acestor neconcordanțe este de 5.754.303,56 lei, din care 467.092,26 lei au influențat situația financiară de la finalul anului 2025. În același timp, administrația nu stabilise, nu evidențiase și nu urmărise încasarea unor taxe pe clădiri și terenuri de 57.055,58 lei, datorate de persoane fizice care închiriaseră bunuri ale orașului.
Așadar, evidențele prezentau creanțe supraestimate, în timp ce alte obligații fiscale nici măcar nu fuseseră stabilite. Pentru contribuabilii care își achită taxele, administrația Gheorghe datorează o explicație despre modul în care asigură tratamentul consecvent al obligațiilor fiscale.
Arhivarea electronică: 267.804 lei plătiți și documente din anii anteriori raportate în perioada noului contract
Una dintre cele mai serioase constatări privește serviciile de arhivare electronică. În anul auditat au fost plătiți 267.804 lei, în condițiile în care documentele justificative nu demonstrau realizarea integrală a serviciilor. Din acest total, 37.752,36 lei au fost achitați peste valoarea angajamentului legal inițial, fără act adițional sau contract nou.
Contractul nr. 41383/19.12.2024 privea perioada 19 decembrie 2024–19 decembrie 2025. La verificare, însă, datele din documente, facturi și aplicația informatică nu au susținut coerent prestațiile raportate.
Inițial, nu au fost prezentate rapoartele de activitate prevăzute contractual pentru certificarea cantitativă și calitativă a serviciilor. Ulterior, la conciliere, au fost depuse rapoarte și fișiere generate din aplicație, pe care administrația le-a prezentat ca verificabile. Verificările suplimentare au identificat în continuare neconcordanțe. Majoritatea datelor de creare a documentelor PDF verificate erau anterioare perioadei contractuale. În unele cazuri, încărcarea în arhivă figura înaintea scanării documentului. În aplicația ARHIDOC apăreau, în perioada noului contract, și documente scanate în 2022, 2023 și 2024.
Mai mult, pentru două contracte precedente, atribuite aceluiași prestator în perioada 06.12.2022–11.12.2024, nu au fost identificate documente încărcate și arhivate în acea perioadă, deși fuseseră efectuate plăți. Cele 442.369 de pagini raportate ca scanate în 2025 cuprindeau fișiere provenite din mai multe perioade contractuale și chiar anterioare acestora. Contractul verificat prevedea 213.333 de pagini, iar anexa solicită verificarea distinctă și a celor 33.667 de pagini suplimentare, fără angajament legal.
Nici datele lunare din facturi, rapoartele de activitate și fișierul generat de aplicația de numărare nu concordau. Aceste constatări nu demonstrează, prin ele însele, că toate serviciile au fost fictive. Demonstrează însă că administrația nu a putut susține documentar realizarea integrală a serviciilor plătite și că delimitarea prestațiilor între contracte ridică probleme serioase.
Ce s-a executat pentru fiecare contract, cine a verificat recepția și de ce s-a plătit peste valoarea contractată? Sunt întrebări la care conducerea primăriei trebuie să răspundă cu documente. Pentru serviciile plătite fără justificări și/sau neefectuate, recomandarea este recuperarea sumelor și reîntregirea bugetului local.
16.000 de reviste la 19,64 lei bucata. Necesitatea și utilizarea achiziției nu erau justificate
Un alt capitol privește cumpărarea a 16.000 de exemplare din revista „Express de Ilfov”. În acest caz, constatarea folosește explicit noțiunea de prejudiciere a bugetului local.
Nu au fost parcurse etapele legale de atribuire a achiziției. Lipseau documentele din care să rezulte necesitatea cumpărării, lichidarea corespunzătoare a cheltuielilor, inclusiv viza „Bun de plată”, și modul de utilizare a materialelor. La toate acestea se adaugă prețul: 19,64 lei pe exemplar, comparativ cu media de 10 lei pe exemplar identificată în achizițiile aceleiași reviste de către alte instituții.
Diferența este de 96,4% peste media de comparație. Valoarea finală a prejudiciului nu este fixată în acest punct. Primăria trebuie să îi stabilească întinderea și să recupereze paguba, inclusiv accesoriile aferente, cu termen de implementare 30 septembrie 2026.
Mentenanță informatică fără justificări și datorii deja achitate păstrate în contabilitate
Pentru mentenanța softului de inventariere au fost angajați și plătiți 23.958 lei, fără documente justificative legale care să susțină realitatea, conformitatea și necesitatea serviciilor. Anexa califică plata drept nelegală, fiind efectuată în lipsa unui act juridic din care să rezulte obligația. Dacă realitatea și legalitatea prestațiilor nu pot fi demonstrate în urma verificării, sumele trebuie recuperate. În paralel, datoriile curente ale orașului erau supraestimate cu 1.766.797,20 lei, prin raportarea unui sold nereal în contul „Creditori ai bugetului local”. Și această problemă fusese semnalată la verificări precedente. Persistența ei arată că identificarea unei erori nu a fost urmată de o remediere eficientă.
Alte datorii, de această dată necurente, erau supraestimate cu 1.326.244 lei, din care 938.137,92 lei cu influență asupra situației financiare. În evidențele furnizorilor rămăseseră obligații deja achitate și datorii vechi pentru care intervenise prescripția extinctivă. Pentru administrația orașului, evidența datoriilor ar trebui să fie un instrument elementar de gestiune. La Otopeni, documentele arată că nici această bază nu era ținută corect.
Obligații din procese, neînregistrate corespunzător. Bugetul a suportat și costuri de executare silită
Datoriile și cheltuielile aferente litigiilor au fost subevaluate cu 3.176.378,07 lei. Nu au fost constituite provizioane pentru anumite litigii în care existau hotărâri judecătorești, dar procesele nu erau încheiate. Totodată, nu au fost înregistrate corespunzător sume datorate unor terți în urma unor hotărâri definitive nefavorabile.
Consecința: situația financiară nu reflecta corect obligațiile administrației. Primăria a ajuns și în situația executării silite, fără să fi analizat cauzele care au condus la aceasta. Cheltuielile de executare au adăugat 5.738,13 lei la efortul bugetar. Suma este mai mică decât celelalte valori din document, dar problema de administrare este clară: nepunerea în executare a unor hotărâri definitive a generat costuri suplimentare pentru buget.
Două mansarde construite fără autorizație și bunuri neintabulate
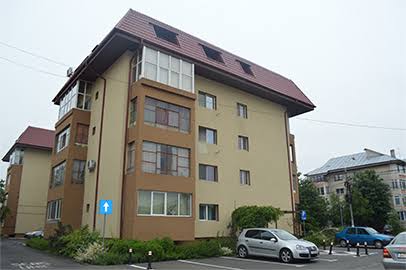
Deficiențele depășesc contabilitatea și ajung în zona disciplinei în construcții. Nu au fost intabulate toate bunurile din proprietatea publică și privată a orașului. În plus, sunt identificate două mansarde construite de entitatea auditată fără autorizație, în perioada 2007–2009: Mansarda blocului P52, scara 1, cu numărul de inventar 10670, și mansarda blocului PR4, scara 2, cu numărul de inventar 10667. Construcțiile au fost realizate pe blocuri aflate în proprietatea privată a locatarilor. Nu fuseseră luate măsurile necesare pentru intrarea în legalitate și intabulare.
Administrația trebuie să realizeze expertize tehnice, să verifice respectarea reglementărilor urbanistice și să parcurgă demersurile necesare clarificării situației juridice. Pentru o instituție care are atribuții în aplicarea regulilor de construire, existența unor construcții proprii neautorizate reprezintă o problemă de credibilitate administrativă.
Studii vechi de aproape două decenii, ținute în contul de construcții
Documentații precum studii de fezabilitate și PUZ-uri din 2006, 2007, 2008 și 2012 erau înregistrate eronat în contul „Construcții”. Valoarea indicată pentru supraevaluarea nejustificată a contului este de 990.526 lei.
Situația materializării acestor documentații în investiții fizice nu era clarificată corespunzător. Raportul le descrie ca nefinalizate, în timp ce anexa precizează că auditul nu deține informații dacă au fost sau nu transformate în investiții fizice. Certă rămâne evidența contabilă eronată și necesitatea verificării utilizării lor. La CS Otopeni, situația din acte nu corespundea în toate cazurile realității. Nu fuseseră identificate și propuse la casare toate bunurile uzate, nereparabile sau inutile. Inventarul incomplet și documentațiile vechi păstrate în conturi necorespunzătoare întrețin o imagine contabilă care se îndepărtează de patrimoniul real.
Angajamente pentru 2026 fără aprobările necesare și achiziții neraportate în SEAP
Au fost încheiate angajamente care generau cheltuieli și pentru anul 2026, fără credite de angajament aprobate în acest scop, cu încălcarea principiului anualității bugetare. La CS Otopeni, achizițiile directe realizate în 2025 în afara catalogului electronic SEAP nu au fost raportate prin notificările trimestriale obligatorii. Este o deficiență de transparență: informațiile care trebuiau publicate prin mecanismul legal nu au fost transmise. Recomandarea prevede raportarea retroactivă a achizițiilor din anul auditat și respectarea obligației pentru achizițiile curente.
Alte trei deficiențe completează tabloul contabil
Vărsămintele din secțiunea de funcționare către secțiunea de dezvoltare au fost înregistrate incorect prin contul „Creditori ai bugetului local”, denaturând rulajele pe debit și credit. Această abatere nu a modificat soldul final și nu a afectat datele raportate în situația financiară anuală, dar a afectat acuratețea evidenței.
Veniturile din subvenții au fost înregistrate fără respectarea funcțiunii conturilor și a naturii economice a operațiunilor, cu efect asupra unor rânduri din contul de rezultat patrimonial. De asemenea, nu a fost asigurată concordanța dintre conturile de venituri și codurile clasificației bugetare. Ultimele două abateri nu au fost considerate semnificative pentru situația financiară în ansamblu. Ele arată însă că problemele de înregistrare nu se limitau la un singur cont sau la o singură operațiune.
Ce trebuie să explice Constantin Silviu Gheorghe
Constantin Silviu Gheorghe trebuie să explice de ce unele deficiențe au persistat după verificări precedente, cum au fost controlate serviciile plătite, cine a justificat achiziția revistelor și ce măsuri concrete sunt luate pentru clarificarea patrimoniului.
Pentru achiziția revistelor, mentenanța softului și problema executărilor silite, termenul de implementare a recomandărilor este 30 septembrie 2026. Pentru celelalte recomandări, termenul indicat este 31 decembrie 2026.
Locuitorii Otopeniului au dreptul să afle ce sume vor fi recuperate, ce evidențe vor fi corectate și cine răspunde pentru problemele constatate. Aceste răspunsuri trebuie să conțină documente, măsuri și rezultate verificabile.
Așteptăm drept la replică din partea primarului Constantin Silviu Gheorghe, a Primăriei Otopeni și a celorlalte entități vizate.