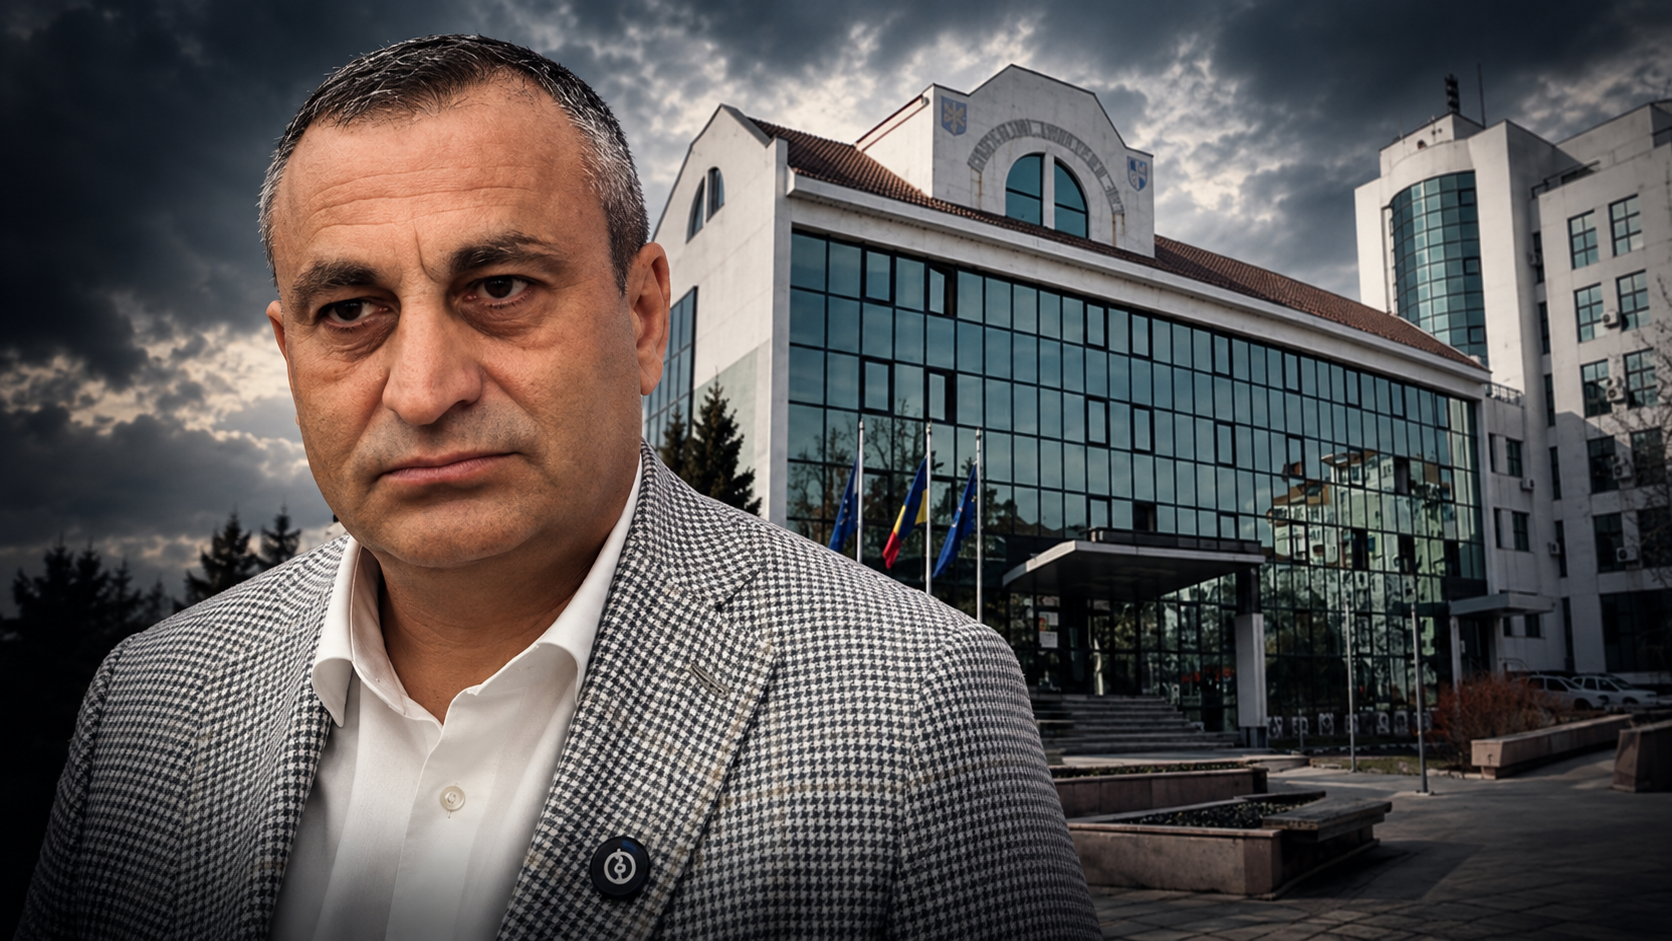
Curtea de Conturi a emis o opinie cu rezerve asupra situațiilor financiare ale Județului Olt pentru anul 2025. Raportul descrie un tablou în care apar lucrări decontate deși nu fuseseră executate, cantități de materiale plătite peste cele contractate, servicii de întreținere rutieră achitate fără să fi fost realizate în cantitățile facturate, investiții de milioane de lei evidențiate greșit și deficiențe ale controlului intern. În centrul responsabilității administrative se află conducerea Consiliului Județean Olt, instituție condusă de Marius Oprescu, aflat la al treilea mandat și ales din partea PSD.
Raportul Camerei de Conturi Olt, datat 16 septembrie 2026, privește situațiile financiare consolidate ale UAT Județul Olt pentru exercițiul încheiat la 31 decembrie 2025. Documentele au fost aprobate de președintele Consiliului Județean Olt în calitate de ordonator principal de credite. Auditorii nu au dat o opinie fără rezerve, ci au constatat erori cu influențe semnificative sau semnificative calitativ asupra situațiilor financiare.
Responsabilitatea politică și administrativă a conducerii este relevantă și prin prisma atribuțiilor oficiale ale funcției. Chiar site-ul Consiliului Județean Olt precizează că președintele CJ „răspunde în fața alegătorilor de buna funcționare a administrației județene”, iar aparatul de specialitate îi este subordonat. Acest lucru nu înseamnă că raportul Curții de Conturi îl indică pe Marius Oprescu drept autor personal al fiecărei plăți sau înregistrări contabile constatate; documentul nu face o asemenea individualizare. Dar raportul privește instituția pe care acesta o conduce și situațiile financiare aprobate în calitatea sa de ordonator principal de credite.
Un bilanț umflat cu peste 16,4 milioane de lei
Prima constatare majoră este de proporții: activele necurente din bilanțul Județului Olt au fost supraevaluate cu 16.451.014,98 lei. Potrivit auditorilor, problema a apărut atât prin înregistrarea eronată a rezultatului reevaluării unor active administrate de Muzeul Județean Olt și DGASPC Olt, cât și prin neînregistrarea în anul 2025 a reevaluărilor aferente bunurilor administrate de Spitalul Județean de Urgență Slatina și Centrul Județean de Cultură și Artă Olt. Corecțiile au fost făcute ulterior, unele chiar în timpul auditului.
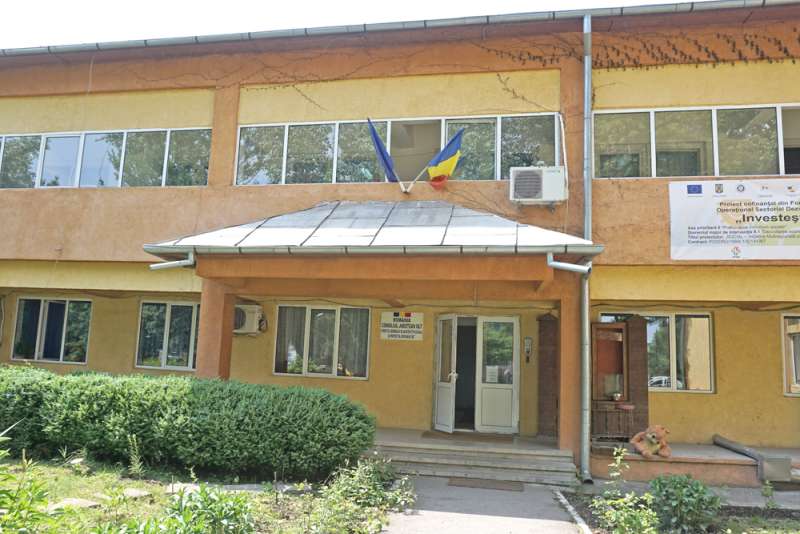
Într-un alt caz, o investiție în valoare de 721.760,69 lei, „Reamplasare PTCZ 56 Cămin Handicapați și deviere LES 20 KV, str. Dragoș Vodă nr. 2, Caracal”, fusese finalizată și recepționată încă din 2024, dar în 2025 a fost scoasă din evidența investițiilor în curs fără să fie trecută corespunzător în activele fixe corporale și în fondul bunurilor aparținând domeniului public al județului. Rezultatul: activele județului erau subevaluate cu această sumă.
Și mai mare este valoarea unei alte investiții care nu fusese evidențiată corect: 12.198.115,05 lei reprezentând lucrări finalizate și recepționate la proiectul de reabilitare termică a sediului Complexului de Servicii Persoane Adulte Slatina. Curtea de Conturi constată că valoarea nu fusese înregistrată în categoria activelor fixe corporale, ceea ce a făcut ca situațiile financiare să nu reflecte corect realitatea patrimonială.
DJ 643: aproape 93.000 de lei decontați pentru lucrări care nu erau executate
Una dintre constatările cu cea mai puternică încărcătură pentru un control financiar este cea privind modernizarea drumului județean DJ 643 Bobu–Voineasa–Balș. Curtea de Conturi arată că UAT Județul Olt a efectuat cheltuieli de capital de 92.693,95 lei fără contraprestație, suma reprezentând categorii de lucrări înscrise în situațiile de plată ale constructorului și decontate de beneficiar, deși acestea nu fuseseră executate.
Situația a fost remediată în timpul auditului: constructorul a executat lucrările, iar beneficiarul le-a recepționat. Dar cronologia rămâne esențială: conform raportului oficial, plata fusese făcută înainte ca lucrările respective să existe în teren.
Nu este singura problemă descoperită la drumurile județene. Auditorii au identificat și 74.687,27 lei cheltuieli nejustificate pentru întreținerea curentă pe timp de vară, întreținerea periodică și reparațiile drumurilor. În situațiile de plată fuseseră acceptate cantități de materiale mai mari decât cele ofertate și contractate. Consiliul Județean a recuperat ulterior suma, plus 5.974,98 lei accesorii.
Mai apar 22.193,05 lei plăți nejustificate pentru servicii de întreținere pe timp de iarnă, deoarece anumite servicii nu fuseseră executate în cantitățile înscrise în documentele de plată. Și acești bani au fost recuperați în timpul verificărilor, împreună cu 2.663,17 lei accesorii.
Lucrări pentru centre sociale: bani decontați înainte ca lucrările să existe
Problema plăților fără contraprestație se repetă și la investiții destinate unor categorii vulnerabile.
La proiectul „Reabilitare termică Complex servicii Sf. Ștefan Slatina și Centru de zi pentru copii cu dizabilități Slatina”, Curtea de Conturi a identificat 82.157,76 lei pentru categorii de lucrări care nu erau executate în cantitățile trecute în situația de plată, deși fuseseră deja decontate de Județul Olt. Abaterea a fost remediată tot în timpul controlului, când constructorul a executat lucrările lipsă.
Aceeași situație apare la Centrul de zi de recuperare pentru copii cu dizabilități Caracal și Centrul de abilitare și reabilitare Caracal. Aici, auditorii au găsit alte 59.006,99 lei reprezentând lucrări neexecutate, dar înscrise în situațiile de plată și achitate. Și aceste lucrări au fost executate ulterior, după constatarea abaterii.
La Centrul de Abilitare și Reabilitare Cezieni, aflat în subordinea DGASPC Olt, au fost identificate alte 15.447,63 lei plăți nejustificate. Era vorba despre probe și încercări care, conform contractului, trebuiau suportate de executant, nu de beneficiar. Banii, plus 626,50 lei accesorii, au fost recuperați în timpul auditului.
Spitalul Județean Slatina: lucrări neexecutate și costuri care reveneau constructorului
La Spitalul Județean de Urgență Slatina, verificările au identificat două situații distincte.
Prima privește proiectul pentru construirea unui post PTAB aferent stațiilor de încărcare a mașinilor electrice. Curtea de Conturi arată că au fost efectuate 39.177,20 lei cheltuieli nejustificate, reprezentând atât lucrări neexecutate, cât și încercări, verificări și măsurători care trebuiau realizate pe cheltuiala executantului. Suma a fost restituită, împreună cu 1.567,08 lei accesorii.
A doua situație privește lucrările de înlocuire a tablourilor electrice și a cablului de alimentare din posturile TRAFO. Și aici au fost găsite 15.554,89 lei cheltuieli nejustificate, formate din lucrări neexecutate și costuri pentru încercări sau măsurători ce reveneau constructorului. Au fost recuperați atât banii, cât și 622,16 lei accesorii.
Muzeul Județean: lucrări neexecutate și factura de curent a constructorului suportată de beneficiar
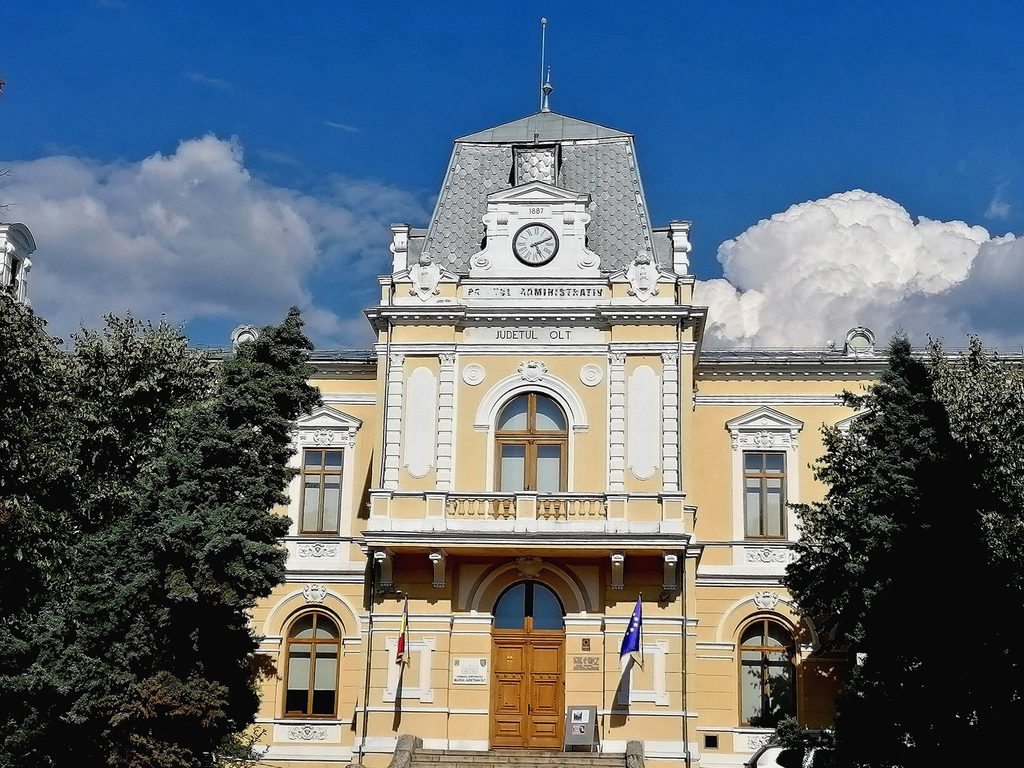
La lucrarea „Înlocuire învelitoare și reparații curente la Muzeul Județean Olt”, Curtea de Conturi a identificat 11.770,02 lei cheltuieli fără contraprestație. Concret, în situația de plată erau incluse categorii de lucrări care nu fuseseră efectiv executate în cantitățile declarate. Suma a fost recuperată, împreună cu 1.070,07 lei accesorii.
La același obiectiv apare și o a doua abatere. Executantul ar fi trebuit să suporte costul utilităților, însă beneficiarul a achitat 1.438,80 lei reprezentând energia electrică utilizată pentru lucrare. Auditorii au calificat suma drept plată nejustificată, iar aceasta a fost recuperată ulterior, plus accesoriile aferente.
Marcaje rutiere care nu respectau proiectul tehnic
Pe DJ 642 Stoenești–Giuvărăști, Curtea de Conturi a verificat în teren marcajele rutiere și a constatat că acestea nu respectau parametrii tehnici stabiliți prin caietul de sarcini și proiectul tehnic. Documentul atribuie degradarea marcajelor longitudinale executantului și precizează că problema s-a produs în perioada de garanție de bună execuție.
Constructorul a fost pus să refacă marcajele longitudinale pe întreaga lungime verificată a drumului, lucrările fiind apoi recepționate. Din nou, remedierea a venit după constatarea Curții de Conturi.
Spitalul de Psihiatrie Schitu Greci: lucrări derulate fără garanția de bună execuție prevăzută de contract
La proiectul privind implementarea pompelor de căldură pentru Spitalul de Psihiatrie Cronici Schitu Greci, auditorii au constatat că nu fuseseră respectate prevederile legale și contractuale privind constituirea garanției de bună execuție. În lipsa acesteia, beneficiarul nu dispunea de instrumentul contractual menit să garanteze îndeplinirea corespunzătoare a obligațiilor executantului.
Garanția a fost constituită abia în timpul auditului.
Școala Profesională Specială Balș: reguli încălcate în formarea cadrelor didactice
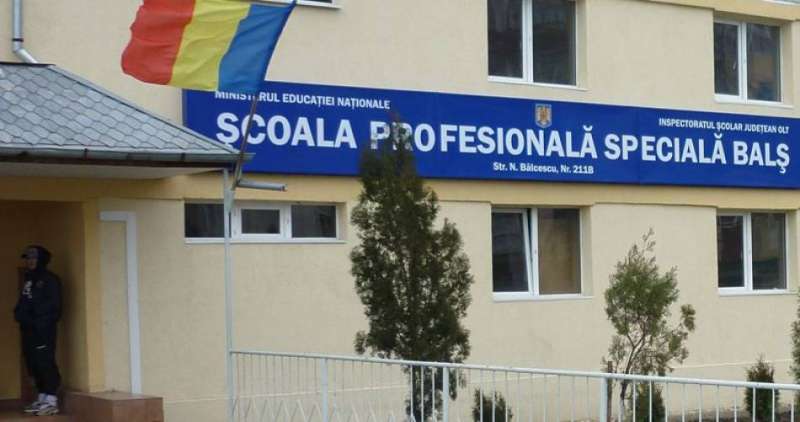
Raportul nu se limitează la drumuri și construcții. La Școala Profesională Specială Balș au fost încălcate prevederile legale privind elaborarea, aprobarea, desfășurarea și monitorizarea programelor de formare profesională continuă pentru personalul didactic. Auditorii au menționat inclusiv existența unui risc în privința finanțării acestor programe.
În timpul controlului au fost declanșate misiuni de audit intern ad-hoc, iar instituțiile vizate au întocmit planuri de măsuri.
Peste 414.000 de lei în plăți și cheltuieli nejustificate sau fără contraprestație
Dacă sunt adunate numai sumele pe care raportul le identifică explicit drept plăți ori cheltuieli nejustificate sau fără contraprestație, fără a include marile erori de evidență contabilă, rezultă 414.127,56 lei.
Acestei valori i se adaugă denaturări contabile de ordinul milioanelor: active supraevaluate cu peste 16,45 milioane de lei, o investiție de 12,19 milioane de lei care nu fusese evidențiată corespunzător și un alt obiectiv de 721.760,69 lei scos greșit din evidență.
O parte dintre sumele plătite nejustificat au fost recuperate cu accesorii, iar în cazurile lucrărilor neexecutate constructorii au realizat lucrările în timpul auditului. Este un element important și trebuie consemnat. Dar remedierea ulterioară nu schimbă constatarea de bază a auditorilor: la momentul efectuării operațiunilor verificate existau plăți fără contraprestație, lucrări neexecutate, cheltuieli nejustificate și evidențe contabile care nu reflectau corect situația patrimoniului.
Curtea de Conturi: controlul intern nu a prevenit erorile
Poate cea mai relevantă concluzie instituțională apare în capitolul dedicat bunei guvernanțe. Curtea de Conturi afirmă explicit că, deși conducerea instituției a creat cadrul organizatoric necesar controlului intern, acesta „nu a funcționat în toate situațiile eficient”, astfel încât să prevină apariția erorilor. Auditorii merg mai departe și arată că neregulile constatate au fost determinate de implementarea necorespunzătoare a standardelor de control intern managerial.
Mai există și un avertisment venit din trecut. Raportul menționează că într-o misiune anterioară de audit fuseseră identificate 15 abateri de la legalitate și regularitate, iar la data actualei verificări Curtea de Conturi preciza că nu fusese încă verificat modul de ducere la îndeplinire a recomandărilor dispuse atunci.
Pentru administrația condusă de Marius Oprescu, acesta este punctul care depășește fiecare factură sau situație de lucrări în parte. Când auditorii găsesc, în același exercițiu financiar, lucrări plătite înainte de executare, cantități mai mari decât cele contractate, servicii neprestate integral, obligații ale constructorului suportate din bani publici și investiții de milioane de lei contabilizate incorect, problema descrisă de raport nu mai este una izolată într-un singur șantier.
Este o problemă de control administrativ.
Iar în cazul Consiliului Județean Olt, propriile reguli de funcționare stabilesc că președintele răspunde în fața alegătorilor pentru buna funcționare a administrației județene.