Primăria Municipiului Brăila încheie anul financiar 2025 cu o opinie cu rezerve din partea Curții de Conturi, după ce auditorii au identificat o succesiune de erori și abateri care merg de la zeci de milioane de lei înregistrate necorespunzător în contabilitate până la probleme în administrarea patrimoniului, evidența fiscală și derularea achizițiilor publice. Raportul privește administrația condusă de Marian Dragomir, aflat la conducerea municipiului din 2016 și reconfirmat în 2024 pentru al treilea mandat de primar. Longevitatea administrativă face cu atât mai greu de explicat existența simultană a unor probleme care nu țin de un aparat proaspăt instalat, ci de mecanisme de control, contabilitate și management care ar fi trebuit să fie deja consolidate după atâția ani de continuitate.
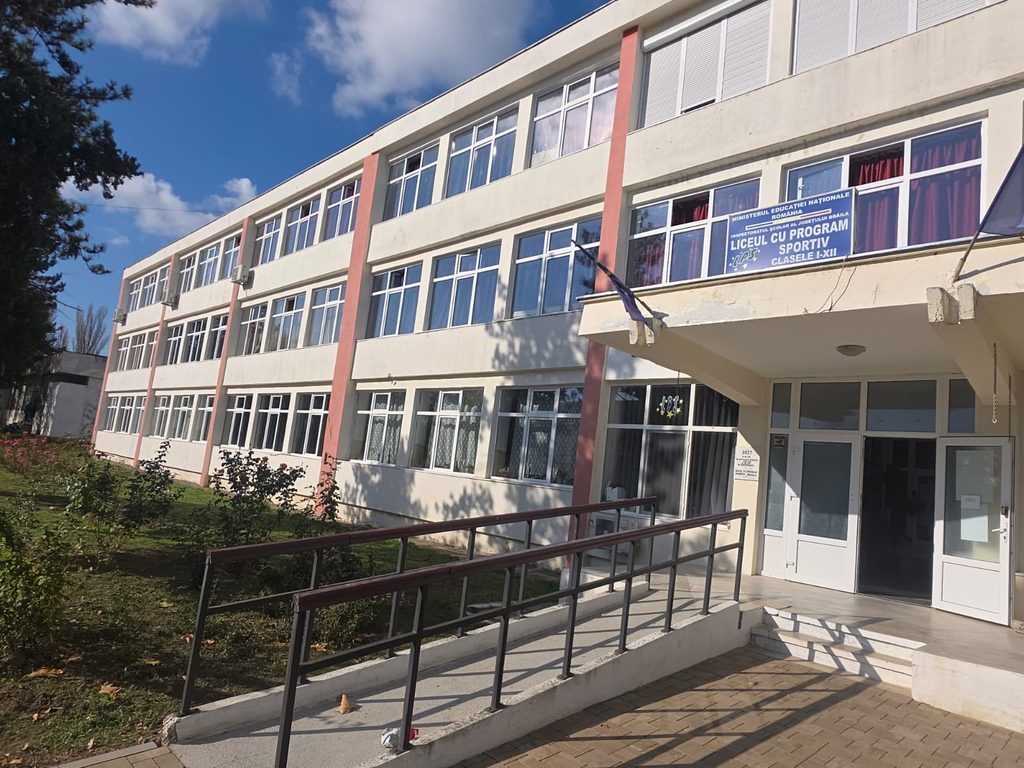
Cea mai mare problemă constatată de auditori are o valoare de 54.713.221,12 lei. Curtea de Conturi arată că obiective de investiții care erau deja finalizate și recepționate la 31 decembrie 2025 continuau să figureze în contul contabil destinat „activelor fixe corporale în curs de execuție”. Cu alte cuvinte, contabilitatea Primăriei și a unor instituții subordonate arăta că anumite investiții sunt încă în lucru, deși acestea erau deja terminate. Din total, nu mai puțin de 50.355.687,94 lei provin chiar de la nivelul UAT Municipiul Brăila și privesc proiectele de reabilitare și modernizare a iluminatului public. Alte 490.773,66 lei apar la Școala Gimnazială „Ion Băncilă”, 2.385.216,69 lei la Liceul cu Program Sportiv, iar 1.481.542,83 lei la Spitalul de Psihiatrie „Sf. Pantelimon”. Efectul a fost denaturarea capitalurilor proprii și a rezultatului patrimonial, situațiile financiare consolidate nereușind să reflecte în mod fidel realitatea patrimoniului municipal.
Problema nu se oprește aici. În contul investițiilor în curs au rămas menținute nejustificat și documentații tehnico-economice în valoare totală de 1.295.804,04 lei, achitate între 2008 și 2018, pentru proiecte care nu s-au mai materializat nici în investiții finalizate, nici în investiții efectiv aflate în derulare. Vorbim despre 328.760,80 lei la Colegiul Național „Ana Aslan”, 326.551,88 lei la Școala Gimnazială „Vlaicu Vodă”, 116.105,60 lei la Spitalul de Psihiatrie „Sf. Pantelimon”, 187.235 lei la Grădinița nr. 11, 180.350,67 lei la Grădinița nr. 2 și 156.800,09 lei la Colegiul Național „Gheorghe Munteanu Murgoci”. Unele dintre aceste sume provin din documentații vechi de aproape două decenii, rămase în evidență fără o clarificare corespunzătoare a stadiului real. Pentru o administrație aflată de ani buni sub aceeași conducere politică, acumularea unor asemenea poziții vechi ridică întrebări serioase despre cât de riguros a fost urmărit patrimoniul și cât de des au fost curățate și verificate evidențele contabile.
O altă denaturare importantă privește suma de 7.821.758,04 lei. Primăria Brăila a trecut pe cheltuiala curentă a anului 2025 subvenții care aparțineau de fapt anului 2024. Este vorba despre compensații pentru serviciul public de transport de călători, abonamente sociale și abonamente pentru elevi. Aceste operațiuni trebuiau reflectate pe seama rezultatului reportat, nu încărcate în cheltuielile anului următor. Efectul contabil a fost direct: rezultatul patrimonial al exercițiului și soldul datoriilor curente au fost prezentate denaturat. Aproape 7,82 milioane de lei aferente anului 2024 au ajuns astfel în cheltuielile anului 2025, afectând imaginea financiară prezentată la închiderea exercițiului.
La capitolul litigii, situația nu este mai bună. Primăria nu constituise un provizion de 1.020.491,40 lei, deși o hotărâre definitivă a Curții de Apel Galați, pronunțată la 12 noiembrie 2025, obliga UAT Brăila la plata acestei sume. Instituția era parte în diferite litigii, însă nu constituise și nu înregistrase provizioane pentru litigii, amenzi, penalități, despăgubiri, daune sau alte datorii incerte. În cazul concret de peste un milion de lei, obligația exista la finalul anului 2025, iar lipsa provizionului a dus la o nouă denaturare a situațiilor financiare. Cererea de revizuire formulată ulterior a fost respinsă, iar obligația a devenit certă.
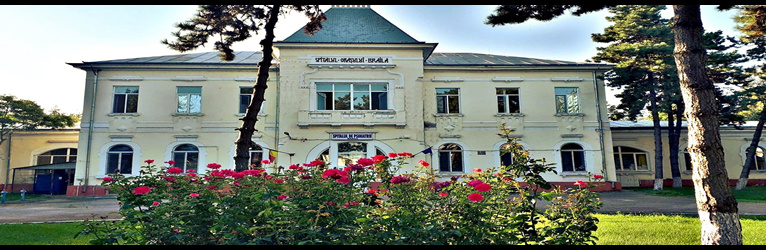
La Spitalul de Psihiatrie „Sf. Pantelimon”, auditorii au descoperit și o plată nejustificată pentru servicii de spălătorie. În aprilie 2025, serviciile au fost facturate la 6,15 lei/kg fără TVA, deși contractul valabil în acea lună prevedea 5,65 lei/kg fără TVA. Prețul mai mare aparținea unui contract care intra în vigoare abia de la 1 mai. Diferența plătită nejustificat a fost de 4.828,42 lei, la care s-au adăugat 579,41 lei majorări de întârziere. Situația este cu atât mai relevantă cu cât nu vorbim despre o simplă diferență de interpretare, ci despre utilizarea unui tarif dintr-un contract care încă nu intrase în vigoare la momentul prestării serviciilor.
Și patrimoniul public al municipiului a fost reflectat defectuos. Raportul identifică operațiuni economico-financiare în valoare totală de 3.712.562,49 lei care fie nu au fost înregistrate, fie au fost înregistrate eronat. La Centrul Cultural și de Agrement „Chira Chiralina”, valoarea pontonului de acostare nu fusese majorată în contabilitate după finalizarea lucrărilor de reabilitare, ceea ce a dus la o subevaluare a patrimoniului cu 93.343,60 lei. În sens opus, investiția denumită „Reabilitare ceas de orientare publică” a fost înregistrată de două ori, ceea ce a dus la o supraevaluare a patrimoniului public cu 3.618.801,89 lei. O dublare contabilă de peste 3,6 milioane de lei într-un patrimoniu administrat de o instituție cu structuri specializate, direcții economice și mecanisme de control intern arată că filtrele interne nu au funcționat așa cum ar fi trebuit.
În aceeași zonă patrimonială apare și cazul unui drept de concesiune asupra unui loc de înhumare din Cimitirul Bellu Militar din București, evaluat la 417 lei, pe care Municipiul Brăila l-a înregistrat în contul bunurilor domeniului public. Problema este evidentă din punct de vedere juridic și contabil: Brăila nu devenea proprietarul terenului, ci doar titularul unui drept de concesiune, iar cimitirul aparține domeniului public al Municipiului București. Cu toate acestea, operațiunea a ajuns în evidențele domeniului public al Brăilei, un exemplu care arată cât de lax au fost tratate uneori delimitările patrimoniale.
Probleme serioase apar și în evidența fiscală. Primăria Brăila păstra în contabilitate creanțe de 185.131 lei asupra unui număr de 101 societăți comerciale care fuseseră deja radiate din Registrul Comerțului. Administrația nu analizase corespunzător dacă aceste creanțe mai puteau fi recuperate, dacă trebuiau eliminate din evidențe ori dacă răspunderea fusese transferată, după caz, foștilor administratori. În aceste condiții, nivelul creanțelor bugetare prezentat în evidențele municipiului nu corespundea realității.
Tot în contabilitatea municipalității figurau amenzi contravenționale în valoare de 140.419 lei pe numele unor persoane decedate. Primăria nu verificase informațiile privind starea civilă a contribuabililor pentru a scoate din evidență aceste creanțe. Imaginea este una greu de ignorat pentru o administrație matură: firme dispărute din Registrul Comerțului continuau să figureze ca debitori, iar persoane decedate continuau să apară în evidențele fiscale cu amenzi restante.
În alte cazuri, problema era exact inversă: Primăria încasase bani, dar nu înregistrase corespunzător debitele. Au fost identificate 13 poziții de rol în valoare totală de 44.625 lei pentru care amenzile contravenționale nu fuseseră introduse ca obligații de plată, deși ulterior contribuabilii achitaseră sumele. Încasările au fost reflectate fără existența debitelor corespunzătoare, generând solduri negative și denaturând atât poziția creanțelor, cât și pe cea a datoriilor din bilanț. Este încă un exemplu de evidență contabilă care a ajuns să funcționeze invers față de realitatea economică pe care trebuia să o reflecte.
Nici Direcția de Asistență Socială nu a fost ocolită de probleme. La Căminul pentru persoane vârstnice „Caraiman”, contribuții achitate în plus pentru beneficiari decedați, în valoare de 4.576 lei, au fost înregistrate ca și cum ar fi fost creanțe ale instituției. În realitate, sumele reprezentau obligații de restituire către moștenitori sau către alte persoane îndreptățite. Practic, o datorie a instituției a fost prezentată contabil ca o creanță, afectând realitatea și exactitatea situațiilor financiare.
Unul dintre cele mai sensibile capitole rămâne însă cel al achizițiilor publice. Auditorii au constatat că prevederile legale privind derularea procesului de achiziție publică nu au fost respectate în totalitate atât la nivelul UAT Municipiul Brăila, cât și la nivelul Serviciului de Utilitate Publică, Administrare și Gospodărire Locală. La Primărie au fost identificate probleme privind alegerea modalităților de atribuire pentru contracte de produse și lucrări, iar la SUPAGL au fost atribuite contracte de furnizare a energiei electrice fără aplicarea procedurilor de atribuire prevăzute de legislația achizițiilor publice, fără procedură simplificată sau fără procedura de negociere prevăzută de lege, după caz. Pentru o administrație care gestionează anual sute de milioane de lei, faptul că auditorii ajung să constate probleme inclusiv în alegerea procedurilor de atribuire este un semnal grav asupra disciplinei administrative.
Toate aceste constatări se leagă de o problemă mai largă: controlul intern. Auditorii au identificat deficiențe în reflectarea reală și exactă a operațiunilor contabile și în administrarea patrimoniului public și privat, iar impactul s-a văzut în denaturarea bilanțului, a contului de execuție bugetară și a rezultatului patrimonial. Când aceeași administrație se află la conducerea orașului de aproape un deceniu, astfel de probleme nu mai pot fi privite ca simple sincope de început. Marian Dragomir este primar din 2016 și se află în al treilea mandat, ceea ce înseamnă că aparatul administrativ a avut suficient timp pentru a-și stabiliza procedurile, pentru a-și consolida controlul intern și pentru a elimina erorile recurente.
Raportul pe anul 2025 desenează astfel imaginea unei administrații cu probleme întinse pe aproape toate zonele sensibile ale managementului financiar: 54,7 milioane de lei în investiții terminate ținute contabil „în curs”, aproape 1,3 milioane de lei în documentații vechi fără finalitate menținute în conturile de investiții, 7,82 milioane de lei aferente unui an raportate în alt exercițiu, peste un milion de lei neprovizionați într-un litigiu, patrimoniu supraevaluat cu 3,6 milioane prin înregistrarea dublă a unei investiții, firme radiate și persoane decedate menținute în registrele de creanțe, amenzi neînregistrate corespunzător, datorii tratate drept creanțe și achiziții pentru care procedurile legale nu au fost respectate în totalitate. După aproape zece ani de administrație Dragomir, întrebarea nu mai este doar cine a făcut fiecare notă contabilă greșită, ci cum a fost posibil ca un aparat administrativ cu atâta continuitate să ajungă cu un asemenea inventar de probleme în fața auditorilor Curții de Conturi.