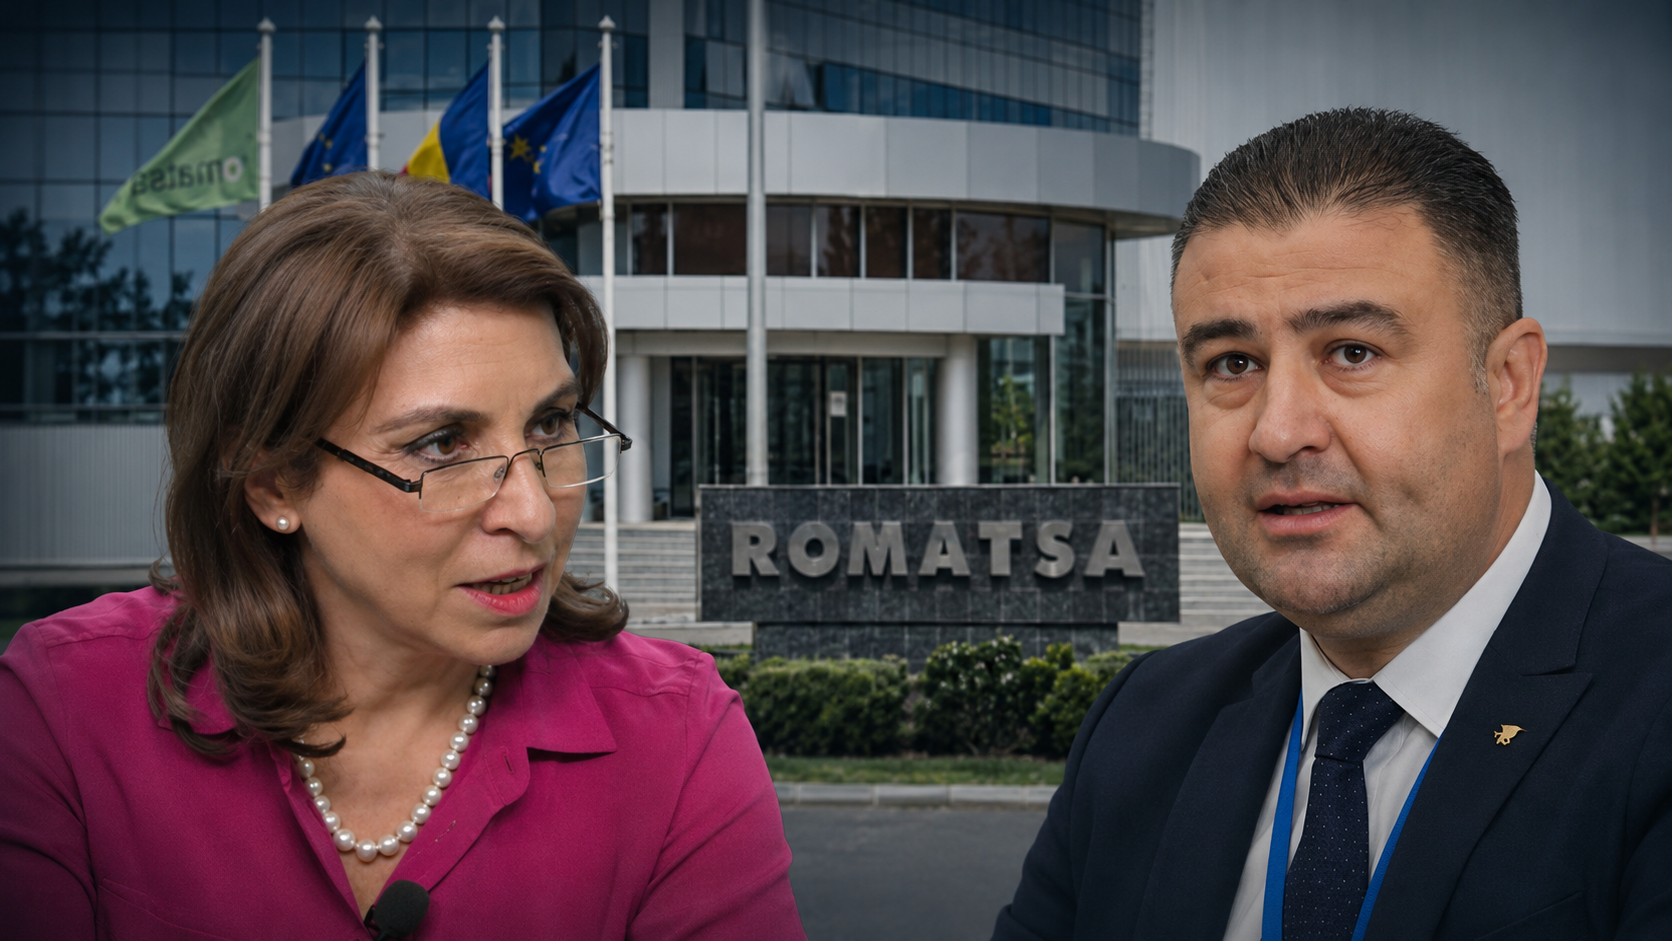
Aproape 69 de milioane de lei acordate nejustificat angajaților, cheltuieli salariale care au depășit limitele aprobate, clauze contractuale contrare prevederilor legale și un sistem de control intern calificat drept ineficient și insuficient. Acesta este tabloul rezultat dintr-un raport al Curții de Conturi privind activitatea ROMATSA, una dintre cele mai importante regii autonome ale statului român. În centrul responsabilității manageriale se află două nume: Florentina Șușnea, președintele Consiliului de Administrație, și Marius Adrian Cojoc, directorul general al regiei. În timp ce conducerea administrează o instituție cu venituri anuale de aproape două miliarde de lei, auditorii au descoperit că regulile privind cheltuirea banilor pentru salarii au fost depășite printr-un mecanism contractual care a permis distribuirea unor sume uriașe către personal.
Raportul de audit de conformitate nr. III/72029/21.10.2026, aprobat prin Hotărârea Plenului Curții de Conturi nr. 1011 din 8 octombrie 2026, scoate la iveală o situație financiară extrem de gravă la nivelul ROMATSA. În anul 2025, regia a înregistrat cheltuieli de personal de 1.570.266.990 lei, în condițiile în care bugetul aprobat prevedea o limită de 1.521.361.300 lei. Diferența este de 48.905.690 lei peste nivelul aprobat, iar analiza cheltuielilor efective cu salariile indică o depășire și mai mare, de 68.843.570 lei.
În ansamblu, cheltuielile totale ale regiei au depășit prevederile bugetare cu 64.289.840 lei. Aceste cifre ridică o problemă majoră de disciplină financiară într-o instituție în care deciziile administrative și economice ar trebui să fie supuse unor mecanisme riguroase de verificare. În fruntea Consiliului de Administrație se află Florentina Șușnea, iar conducerea executivă este asigurată de Marius Adrian Cojoc. Tocmai la nivelul unei asemenea structuri de conducere se impune întrebarea esențială: cum a fost posibil ca depășiri de zeci de milioane de lei să fie acceptate, înregistrate și transformate în drepturi salariale, fără ca sistemul intern de control să prevină încălcarea limitelor legale?
68.847.985 de lei acordați nejustificat. Mecanismul prin care au fost distribuiți banii
Cea mai gravă constatare a auditorilor privește suma de 68.847.985 lei, acordată angajaților ROMATSA în baza Actului adițional nr. 3 la Contractul Colectiv de Muncă nr. 95/21.03.2025. Documentul, încheiat la 19 decembrie 2025, a permis acordarea unor drepturi suplimentare calculate prin două mecanisme distincte: 33.427.746 lei reprezentând ajustări în funcție de inflație și 35.420.239 lei reprezentând ajustări în funcție de traficul aerian. Din total, 40 de milioane de lei au fost prevăzute pentru acordare în decembrie 2025, iar diferența de 28.847.985 lei a fost stabilită pentru ianuarie 2026, printr-un acord ulterior între părți. Auditorii au stabilit că aceste drepturi au fost acordate nejustificat, cu încălcarea dispozițiilor legale care reglementează cheltuielile de personal ale ROMATSA. Gravitatea situației este amplificată de faptul că mecanismul nu a reprezentat o simplă eroare de calcul sau o depășire contabilă accidentală, ci rezultatul unor prevederi introduse și aplicate prin negocierea colectivă, în cadrul unei instituții conduse de un Consiliu de Administrație și de un director general cu atribuții clare în administrarea resurselor regiei.
Unul dintre aspectele fundamentale ale acestei situații este modul în care ROMATSA a utilizat mecanismele europene de ajustare a tarifelor pentru serviciile de navigație aeriană. În ceea ce privește inflația, auditorii au arătat că diferențele calculate pentru anul 2025 urmau să influențeze tarifele aplicabile serviciilor de navigație aeriană în anul 2027. Cu toate acestea, regia a utilizat mecanismul respectiv pentru acordarea unor drepturi salariale suplimentare aferente anului 2025. În privința traficului aerian, situația este la fel de controversată: depășirea prognozelor a generat venituri suplimentare, însă legislația europeană invocată de ROMATSA nu permitea transformarea automată a ajustărilor calculate în majorări ale cheltuielilor salariale. Conducerea regiei a tratat aceste mecanisme financiare drept fundament pentru distribuirea unor sume considerabile către personal, în timp ce auditorii au stabilit că destinația banilor trebuia să respecte un regim legal distinct. Este imaginea unei administrații în care flexibilitatea negocierilor salariale a ajuns să intre în conflict direct cu disciplina financiară impusă prin lege.
Contractul Colectiv de Muncă, folosit pentru acordarea unor drepturi care depășeau limitele legale
Dincolo de valoarea impresionantă a sumelor, raportul identifică o problemă care lovește direct în modul de administrare a ROMATSA: introducerea și aplicarea unor clauze contractuale care excedau prevederile legale. Curtea de Conturi a reținut încălcarea articolului 9 alineatul (2) din OG nr. 46/1998, care stabilește că, după aprobarea bugetului de venituri și cheltuieli, cheltuielile de personal constituie limite pentru negocierea contractului colectiv de muncă. Auditorii au invocat și articolul 100 alineatul (1) din Legea nr. 367/2022 privind dialogul social, care condiționează stabilirea drepturilor contractuale de respectarea limitelor și condițiilor prevăzute de lege. Practic, una dintre cele mai importante instituții din infrastructura aeronautică a României a ajuns să acorde drepturi salariale pe baza unor clauze pe care autoritatea supremă de audit a statului le-a considerat incompatibile cu legislația aplicabilă. Pentru Florentina Șușnea și Marius Adrian Cojoc, această situație reprezintă o problemă serioasă de responsabilitate managerială: conducerea unei regii autonome presupune administrarea legală și prudentă a patrimoniului, nu doar validarea unor mecanisme de cheltuire a resurselor financiare.
La fel de gravă este constatarea privind diminuarea nejustificată a rezervelor financiare ale ROMATSA. Potrivit reglementărilor aplicabile, sumele rezultate din anumite mecanisme europene de ajustare sunt legate de constituirea rezervelor destinate acoperirii eventualelor deficite generate de diferențele dintre prognozele de trafic și evoluțiile reale. Aceste rezerve au o funcție economică precisă, fiind concepute pentru protejarea stabilității financiare a regiei în situații în care veniturile viitoare nu corespund estimărilor. Auditorii au constatat că distribuirea nejustificată a celor 68.847.985 lei către angajați a majorat cheltuielile de personal și a diminuat resursele rezervate acoperirii unor asemenea riscuri. Prin urmare, problema identificată depășește simpla depășire a unui indicator bugetar: este vorba despre afectarea mecanismului financiar prin care ROMATSA trebuie să își asigure capacitatea de a gestiona eventuale dezechilibre economice. O conducere preocupată de stabilitatea instituției ar trebui să trateze asemenea rezerve cu maximă rigoare, mai ales într-un domeniu strategic precum navigația aeriană.
Control intern ineficient și insuficient. Cine a permis ca situația să ajungă aici?
Poate cea mai dură concluzie managerială a raportului este aceea că abaterea financiară s-a produs pe fondul unui control intern ineficient și insuficient. Curtea de Conturi a identificat printre cauzele situației nerespectarea prevederilor privind execuția bugetară și includerea în Contractul Colectiv de Muncă a unor clauze care depășeau cadrul legal. Această constatare pune sub semnul întrebării eficiența mecanismelor de supraveghere financiară și administrativă existente la nivelul regiei. Florentina Șușnea conduce Consiliul de Administrație, structura însărcinată cu administrarea instituției, iar Marius Adrian Cojoc exercită conducerea executivă. În aceste condiții, responsabilitatea de a explica funcționarea defectuoasă a controlului intern trebuie asumată la nivelul conducerii. Cine a analizat impactul financiar al actului adițional? Cine a verificat compatibilitatea acestuia cu limitele bugetare? Ce verificări au fost realizate înainte de acceptarea mecanismului de plată? Cum au fost evaluate riscurile asupra rezervelor financiare? Sunt întrebări inevitabile după o constatare oficială care privește aproape 69 de milioane de lei, iar simpla existență a unor structuri economice și juridice în organigrama instituției nu poate ține locul unei supravegheri eficiente.
ROMATSA a încercat să răstoarne constatările auditorilor. Curtea de Conturi și-a menținut concluziile
Reacția ROMATSA la constatările auditului este un alt capitol important al acestei situații. Prin obiecțiunile formulate la 22 iunie 2026, regia a solicitat anularea concluziilor referitoare la acordarea nejustificată a celor 68,8 milioane de lei. Conducerea a invocat faptul că mecanismul de ajustare salarială fusese stabilit prin contractul colectiv înainte de aprobarea bugetului, că veniturile realizate în anul 2025 depășiseră estimările și că rectificarea bugetară nu avea caracter obligatoriu. ROMATSA a mai susținut că neacordarea drepturilor ar fi putut genera litigii cu salariații și că recuperarea banilor nu ar avea justificare contractuală. În argumentația sa, regia a arătat inclusiv că veniturile totale realizate în 2025 au depășit cu peste 96 de milioane de lei nivelul aprobat. Cu toate acestea, o creștere a veniturilor nu reprezintă o autorizație nelimitată de majorare a cheltuielilor salariale, iar auditorii au respins argumentele prezentate. Curtea de Conturi a subliniat că obligația respectării limitelor bugetare rămânea aplicabilă și că instituția trebuia să stabilească mecanisme contractuale conforme cu legislația, indiferent de momentul încheierii contractului colectiv.
Mai mult, echipa de audit a arătat că ROMATSA nu a prezentat un temei legal care să permită acordarea diferențelor de inflație și trafic în condițiile constatate, limitându-se la invocarea mecanismelor europene și a prevederilor contractuale. Auditorii au insistat asupra faptului că răspunderea contractuală invocată de regie a fost generată prin acceptarea clauzelor negociate de conducerea instituției. În urma ședinței de conciliere din 2 iulie 2026, punctele de vedere au rămas divergente, iar Curtea de Conturi și-a menținut constatarea și recomandarea privind recuperarea sumelor. Pentru conducerea ROMATSA, aceasta este o concluzie extrem de incomodă: argumentele elaborate pentru justificarea plăților au fost analizate și respinse, iar abaterea financiară a rămas consemnată în raportul final, aprobat de Plenul Curții de Conturi.
Locuințe de serviciu, procese cu foști angajați și întrebări despre administrarea patrimoniului
Auditul a analizat și administrarea locuințelor de serviciu aflate în patrimoniul ROMATSA, scoțând la iveală existența unui număr semnificativ de litigii legate de ocuparea acestora de către foști angajați sau urmași ai titularilor. La momentul verificărilor, pe rolul instanțelor se aflau 32 de dosare, dintre care patru acțiuni fuseseră respinse, apartamentele fiind predate, iar alte nouă acțiuni rămăseseră definitive, urmând evacuarea. Curtea de Conturi a consemnat existența cadrului procedural intern pentru gestionarea locuințelor și a recomandat continuarea demersurilor pentru utilizarea eficientă a acestora, în special prin închirierea exclusiv către angajații instituției. Chiar dacă auditorii nu au stabilit o abatere distinctă în această privință, numărul litigiilor deschide o discuție legitimă despre administrarea patrimoniului unei regii autonome. Câte locuințe sunt încă ocupate de persoane care nu mai lucrează în instituție, ce chirii sunt achitate, care este durata acestor situații și ce costuri suportă ROMATSA pentru recuperarea spațiilor? Sunt informații pe care o administrație transparentă ar trebui să le poată prezenta public, mai ales atunci când patrimoniul instituției este destinat îndeplinirii unor necesități de serviciu.
Un alt aspect asupra căruia auditorii au atras atenția privește acordarea primelor și recompenselor. În urma verificărilor efectuate la Direcția Serviciilor de Navigație Aeriană București, Curtea de Conturi a constatat că primele analizate au fost acordate conform prevederilor contractului colectiv, însă a recomandat stabilirea unor criterii de performanță măsurabile și clar definite, care să fundamenteze diferențierea activităților deosebite. Recomandarea este relevantă într-o instituție cu cheltuieli salariale de peste un miliard de lei anual. O administrare responsabilă a fondurilor presupune criterii transparente, rezultate evaluabile și justificări verificabile pentru recompensele financiare. Într-o regie în care auditorii au descoperit deja o abatere de aproape 69 de milioane de lei legată de drepturile de personal, transparența acordării primelor și existența unor indicatori obiectivi de performanță devin cu atât mai importante.
Florentina Șușnea și Marius Adrian Cojoc: funcții de conducere, responsabilități și explicații așteptate
În centrul acestei situații se află inevitabil cei care conduc ROMATSA. Florentina Șușnea, președintele Consiliului de Administrație, și Marius Adrian Cojoc, directorul general, ocupă pozițiile din care sunt coordonate administrarea și conducerea executivă a instituției. Consiliul de Administrație și directorii au atribuții esențiale privind organizarea, funcționarea și utilizarea resurselor regiei. Tocmai de aceea, dimensiunea abaterilor financiare constatate de Curtea de Conturi impune explicații concrete despre modul în care au funcționat mecanismele interne de decizie și verificare. Este greu de acceptat, din perspectiva standardelor de bună administrare, ca o instituție cu asemenea resurse să ajungă în situația în care auditorii constată drepturi salariale necuvenite de aproape 69 de milioane de lei și un control intern ineficient. Responsabilitatea managerială nu se reduce la semnarea documentelor, aprobarea strategiilor și reprezentarea instituției, ci presupune prevenirea abaterilor, identificarea riscurilor și protejarea resurselor financiare administrate.
Situația este cu atât mai serioasă cu cât Curtea de Conturi a recomandat conducerii ROMATSA să analizeze cauzele care au determinat depășirea limitelor bugetare și să dispună măsurile legale pentru recuperarea sumelor acordate necuvenit salariaților. Termenul propus pentru implementarea recomandării este 30 iunie 2027. Această obligație deschide o nouă problemă pentru conducerea regiei: cum vor fi recuperate sumele acordate în baza unui mecanism contractual acceptat la nivelul instituției și ce măsuri vor fi adoptate pentru a preveni repetarea situației? Scrisoarea transmisă conducerii, adresată directorului general Marius Adrian Cojoc, atrage atenția și asupra dispozițiilor legale referitoare la răspunderea pentru nerecuperarea prejudiciilor atunci când nu sunt dispuse și urmărite măsurile necesare. Din acest moment, problema identificată de auditori nu mai privește exclusiv deciziile din anul 2025, ci și capacitatea actualei conduceri de a corecta efectele financiare ale abaterii.
Aproape 69 de milioane de lei și o întrebare pe care conducerea ROMATSA trebuie să o lămurească
ROMATSA este o instituție de importanță națională, cu responsabilități esențiale pentru siguranța și funcționarea traficului aerian. Tocmai acest statut impune standarde ridicate de profesionalism, transparență și disciplină financiară. Raportul Curții de Conturi descrie însă o situație în care mecanismele de negociere salarială au condus la acordarea unor sume considerate necuvenite, cheltuielile au depășit limitele aprobate, rezervele financiare au fost afectate, iar sistemul de control intern s-a dovedit insuficient. Constatările sunt cu atât mai greu de ignorat cu cât ele au rămas în picioare după formularea obiecțiunilor oficiale ale regiei și după procedura de conciliere. Într-o asemenea situație, conducerea instituției trebuie evaluată după rezultatele administrării și după capacitatea de a respecta legea, nu după dimensiunea bugetului sau după importanța funcțiilor ocupate.
Florentina Șușnea și Marius Adrian Cojoc au de explicat public cum a ajuns ROMATSA să acorde nejustificat aproape 69 de milioane de lei, cine a verificat legalitatea mecanismului salarial, ce măsuri au fost luate împotriva deficiențelor de control intern și cum vor fi recuperați banii. O regie autonomă de asemenea importanță nu poate funcționa după principiul că existența veniturilor suplimentare justifică orice cheltuială. Raportul Curții de Conturi arată tocmai contrariul: indiferent cât de mari sunt veniturile, legea stabilește limite și obligații pe care conducerea trebuie să le respecte. Iar când aproape 69 de milioane de lei ajung să fie acordați nejustificat, întrebarea nu mai este doar cum au fost distribuiți banii, ci și cine răspunde pentru eșecul administrativ care a făcut posibilă această situație.